 Educacional
Ideias da comunidade
Educacional
 Educacional

O que é Gamma de Opções?Pontos Básicos
O Gamma é uma grega de segunda ordem que mostra dinamicamente a taxa de variação do delta (risco direcional) em comparação com a taxa de variação no ativo subjacente.
Essencialmente, o gamma representa a velocidade com que o delta muda à medida que o preço se move através dos strikes (preços de exercício sobre os quais os contratos de opções se baseiam). Outra forma de expressar isso é que o gamma mostra o quão rápido o delta muda entre pontos de preço fixos em uma ação.
Todas as opções compradas (long options) possuem gamma positivo (long gamma).
Muitos dos modelos na SpotGamma baseiam-se na medição do gamma agregado no mercado. Analisamos todos os strikes em todos os vencimentos para entregar modelos abrangentes que representam níveis estruturais importantes, os quais influenciam a amplitude provável da ação do preço.
Quando medimos que o gamma total do mercado está mais alto, queremos dizer que se espera que o preço seja negociado em um intervalo (range) menor.
Um gamma mais forte no mercado desacelera a ação do preço.
Além disso, níveis de preço específicos com gamma forte no mercado são onde esperamos que o movimento dos preços desacelere, tendo uma chance razoável de reversão.
Intermediário: Como Acompanhar as Mudanças no Gamma do Mercado
Atualizamos os modelos de vanna de mercado e gamma de mercado diariamente como parte do nosso serviço principal. Isso significa que exibimos o posicionamento modelado de vanna e gamma dos market makers (formadores de mercado) e detalhamos as implicações desses fluxos nos relatórios diários. Também discutimos esses assuntos diariamente em um Discord para membros ativos da SpotGamma.
Avançado: Casos de Uso Táticos
O quão fora do dinheiro (OTM) ou dentro do dinheiro (ITM) uma opção está também afeta o comportamento do gamma.
Opções Long OTM: Ao manter opções compradas OTM, o investidor se beneficia da “vantagem ofensiva” do gamma, o que significa que ele aumenta os deltas e, portanto, a exposição direcional à medida que a operação se torna cada vez mais correta em relação à direção.
Opções Long ITM: Por outro lado, ao manter opções compradas ITM, beneficia-se da “vantagem defensiva” do gamma. Isso ocorre porque os deltas (e a exposição direcional) diminuirão a velocidade à medida que a operação se torna cada vez mais errada em relação à direção.
Especialista: Dinâmica das Gregas
De certa forma, o gamma é considerado a “mágica” das opções, pois o tamanho da exposição direcional (delta) aumenta quando se está certo sobre a direção (aumentando os lucros) e diminui quando se está errado (diminuindo as perdas). No entanto, o custo dessa mágica é o decaimento temporal (theta).
A conexão com os market makers é que, quando eles estão comprados em gamma (gamma de mercado positivo), eles operam contra a direção da tendência para garantir lucros após movimentos favoráveis com tamanho aumentado graças ao gamma. É por isso que o gamma positivo do mercado tende a criar um ambiente de volatilidade realizada reduzida (movimentos de preço menores).
Quando o gamma é considerado sob a perspectiva do seu próprio portfólio e não do mercado, ele mostra se você está contando com movimentos grandes ou pequenos. Sempre que estiver comprado em opções, você estará sempre:
Long Gamma (Gamma positivo)
Long Vega (Vega positivo)
Short Theta (Theta negativo)
Isso significa que você se beneficia fortemente de picos na IV (volatilidade implícita) e de movimentos acentuados do mercado (se estiver com o delta protegido/delta hedged). Você pode fechar posições com lucro ou negociar o ativo subjacente contra a direção do lucro para travar ganhos e reduzir riscos; isso é chamado de gamma scalping. O objetivo aqui é gerar mais caixa com o gamma scalping do que o valor perdido com o theta (passagem do tempo).
Se estiver vendido em gamma (short gamma), essas dinâmicas se invertem e o risco de pinagem (pin risk) também se torna um problema. Quando vendidos em opções, queremos pequenos movimentos de mercado para coletar mais através do theta do que perdemos com grandes movimentos. Além disso, se grandes movimentos retornarem ao ponto de partida, isso anula o prejuízo para o vendedor da opção (na ausência de complexidades de hedge). Como ser short gamma significa ser short vega, posições vendidas em gamma se beneficiam quando a IV diminui.
Sobre o pin risk, isso significa que aqueles que detêm opções vendidas OTM enfrentam um risco crescente de exercício (assignment) à medida que se aproximam do dinheiro (at the money), pois não estão mais no caminho de precificar um resultado onde a opção expira sem valor.
Em relação ao impacto da IV no próprio gamma, uma diminuição na IV geralmente aumenta o gamma porque há mais mudança de delta entre os strikes, já que menos IV significa um intervalo implícito menor. Também se segue que, como a volatilidade implícita é proporcional à raiz quadrada do tempo, o aumento do tempo enfraquecerá o gamma.
Especialista: Exceção à Dinâmica
No entanto, a dinâmica desta regra geral torna-se invertida em opções profundamente OTM, caso em que “o gamma cairá se reduzirmos a volatilidade e subirá se aumentarmos a volatilidade ” (Natenberg, 2015, p. 151). Esta é uma diferença comportamental nas faixas mais amplas de moneyness (o quão OTM ou ITM uma opção está). É útil conhecer essa exceção para perceber que as regras gerais próximas ao dinheiro não são universais, mas é melhor focar principalmente nas regras gerais para não se distrair na compreensão da dinâmica.

 Educacional
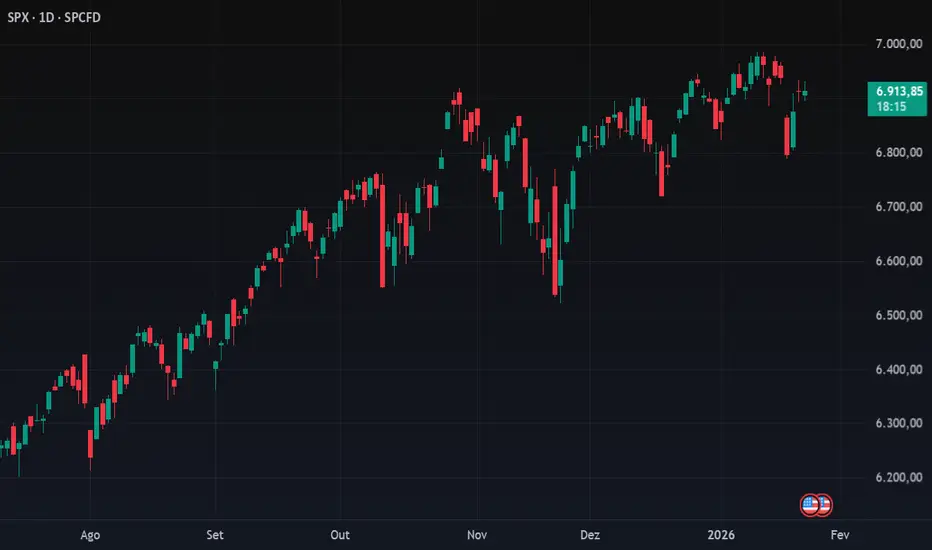
minha telaTestando mais uma tela. Já testei várias. Testando todos indicadores indicados em vídeos nacionais e estrangeiros em vários canais no youtube. Muitos deles não funcionam de primeira como os autores dos vídeos garantem e mostram. A funcionalidade real vem na hora dos ativos em operação, e não com ativo parado ou em gráfico passado. Tem que testar realmente com gráfico em movimento com ativos em negociação real. Aí sim, terá a comprobatória da efetividade e eficácia da funcionalidade positiva dos indicadores. Testei muitos, e muitos deles funcionam bem, porém com muita complexidade e dificuldade para muitos traders interpretarem corretamente, e isso dificulta muito a análise de ativos em seu andamento real de negociação. O simples funciona melhor, e caro não se compra, e barato não se vende.
 Educacional

O que é Delta de Opções?Pontos Básicos
O Delta é uma grega de primeira ordem que mede a sensibilidade do preço de uma opção em relação ao movimento do ativo subjacente.
O Delta é a grega dominante e a principal responsável pelo preço de uma opção.
Gamma, vanna e charm são todas gregas de segunda ordem que se relacionam diretamente com o delta. Isso significa que fazer o hedge (proteção) do delta também protege, indiretamente, essas gregas de ordens superiores.
Todas as opções possuem uma classificação de delta, e isso determina quanto se ganha ou se perde conforme o preço do ativo subjacente se move.
O Delta não tem relação com o volume, mas está no cerne da mecânica de funcionamento das opções. Por exemplo, o delta pode ser usado para aproximar a porcentagem de chance de uma opção expirar sem valor ou não: uma opção de delta 20 tem cerca de 80% de chance de expirar sem valor.
Outro exemplo, uma opção de delta 20 teria aproximadamente a mesma relação risco/retorno que a posse de 20 ações.
Avançado: Casos de Uso Analíticos
Existem algumas formas fundamentais de utilizar o delta.
Exposição Equivalente: Ele mostra a participação percentual em um ativo subjacente. De forma instantânea, e desconsiderando fatores não lineares, uma call de delta +30 terá o mesmo lucro ou prejuízo (PnL) decorrente do movimento do ativo que a posse de 30 ações. Da mesma forma, uma put de delta -30 terá instantaneamente o mesmo PnL que estar vendido (short) em 30 ações daquele ativo. No entanto, o gamma e outras forças fazem com que a quantidade de deltas mude conforme ocorrem variações no ativo subjacente, no tempo e na volatilidade implícita (IV).
Probabilidade de Expiração: Outro uso para o delta é estimar a probabilidade de uma opção expirar dentro do dinheiro (ITM). Por exemplo, uma call de delta +30 terá cerca de 30% de chance de expirar ITM. Como outra aproximação, a probabilidade de toque (probability of touch) é aproximadamente o dobro disso, o que significa que haveria cerca de 60% de chance de o ativo subjacente tocar o strike em algum momento durante a vida do contrato.
Especialista: Entendendo o Delta
Em geral, os deltas são uma forma prática de desenvolver critérios para estratégias, como comprar no delta 50 e vender no delta 25 para uma trava vertical de débito. O delta também ajusta o intervalo para skew (inclinação) e curtose, que são distorções da distribuição normal (curva de Bell) de retornos que seriam ignoradas em uma estratégia que utiliza apenas distâncias fixas de strike entre os spreads, em vez de intervalos baseados em delta.
Aproximadamente, uma opção está próxima do delta 50 quando está no dinheiro (ATM), que é quando o preço do ativo subjacente é igual ao preço de exercício (strike). Dessa forma, os deltas podem informar sobre o moneyness (a relação do strike com o preço atual). Por exemplo, se dissermos que uma opção moveu do delta 30 para o delta 20, sabemos que ela se moveu de “fora do dinheiro” para “mais fora do dinheiro ainda” (further OTM). E isso sem sequer precisar saber se era uma call ou uma put.
No entanto, efeitos lognormais (o mercado de opções precificando um teto de preço ilimitado e um piso de preço finito para o ativo) frequentemente farão com que os deltas das puts próximas ao dinheiro sejam menores do que os deltas das calls.
 Educacional
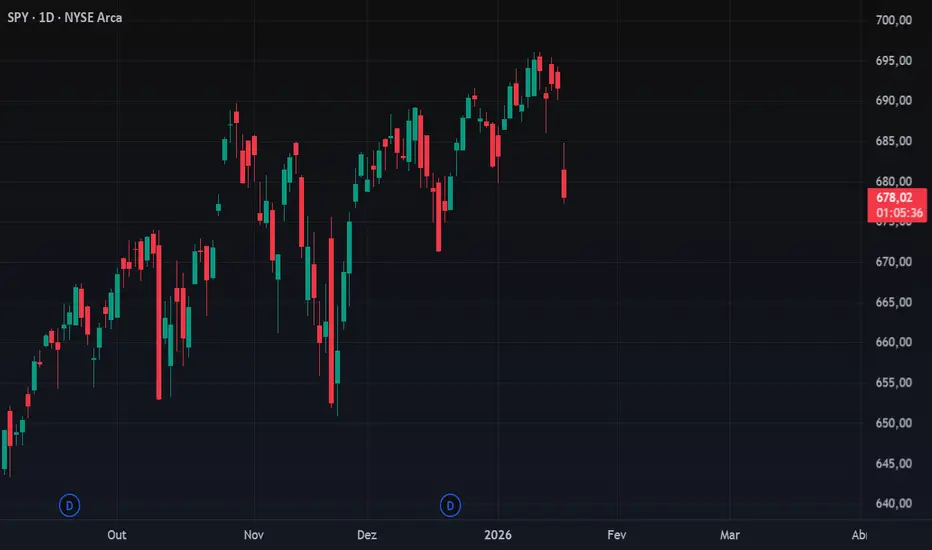
Nada como um dia após o outro no mercado !Não há recomendações de venda ou compra de ativos neste vídeo!!
 Educacional

EUR/USD — Leitura Institucional com Correlação, SMT por Tempo.EUR/USD — Leitura Institucional com Correlação, SMT por Tempo e POIs HTF
Contexto Geral
A leitura deste cenário foi construída a partir de uma análise intermarket, considerando correlação entre pares, estrutura de mercado, liquidez e confirmação macro via DXY. O foco não esteve na entrada isolada, mas na intenção institucional previamente demonstrada, observada por meio da sequência de reação entre ativos correlacionados.
Em timeframes superiores, o mercado apresentava regiões claras de liquidez e POIs HTF bem definidos, alinhados com um viés direcional de fortalecimento do dólar.
⸻
Correlação Intermarket e Sequência de Entrega
A confirmação do viés ocorreu de forma sequencial, e não simultânea:
• GBP/USD apresentou reação antecipada ao interagir com seu POI por volta das 7h (NY), deslocando e demonstrando intenção direcional sem necessidade de nova captação de liquidez.
• DXY interagiu com uma região de interesse, realizou captação de liquidez de sessões anteriores e apresentou continuidade altista, confirmando o viés macro do dólar.
• EUR/USD, por sua vez, ainda não havia interagido com sua região de interesse quando os ativos correlacionados já demonstravam intenção.
Essa assimetria indicou que o viés institucional estava definido antes da chegada do EUR/USD ao seu POI.
⸻
SMT por Tempo como Filtro de Validade
Além do SMT estrutural clássico, observou-se SMT por tempo. O GBP/USD reagiu e deslocou antes que o EUR/USD chegasse à sua região de interesse, criando um descompasso temporal entre ativos correlacionados.
Esse atraso do EUR/USD funcionou como validação contextual, sugerindo que o ativo estava sendo utilizado como instrumento de execução e mitigação, e não como o primeiro a revelar intenção. O tempo, nesse contexto, atuou como filtro de validade do POI.
⸻
POIs, Estrutura e Liquidez
O POI principal foi definido pela confluência entre:
• um Fair Value Gap em M30,
• e um Breaker em H1, também visível e válido em H2 e H4, caracterizando um POI de alta relevância.
O FVG apresentou alinhamento em múltiplos timeframes (M30, H1, H2 e H4), sendo o M30 utilizado como nível de precisão.
Antes da interação com o POI, o mercado desenvolveu um Market Maker Model, com duas fases claras de acumulação, seguido por ampla captação de liquidez:
• sessão Asiática,
• sessão de Londres,
• sessão de Nova York AM,
• e a própria abertura da NY.
A liquidez foi utilizada como ferramenta de execução após a intenção já estar definida.
⸻
Gatilho e Execução
A execução foi considerada somente após:
• a captação de liquidez estar concluída,
• o preço interagir com o FVG de M30,
• e o mercado demonstrar rejeição à região.
A venda foi executada dentro do FVG de M30, após a interação com o POI, como consequência direta do contexto previamente validado por correlação, tempo e macro.
⸻
Gestão de Risco e Alvo
• Entrada: venda no FVG de M30
• Stop: acima da máxima relevante associada à sessão de Nova York AM do dia anterior
• Alvo: Previous Day Low (PDL)
• Risco-retorno: aproximadamente 2,85R
⸻
Conclusão Técnica
A leitura foi construída a partir da convergência entre POIs HTF, estrutura de liquidez, Market Maker Model, SMT por tempo, correlação intermarket e confirmação macro via DXY.
A execução foi consequência do processo, e não o ponto central da análise.

 Educacional

Mini Índice – WING2026 – Análise para 19/01/2026Em relação ao Índice Brasileiro WING2026, para amanhã, 19/01/2025, dado o cenário macro em que nos encontramos, e os pontos tecnicos do comportamento do preço, avaliamos que, persistindo o DI Futuro com alta na manhã, e abrindo abaixo dos 166.700pts (abaixo da atual resistência onde se encontra) e onde já houve 02 falsos rompimentos, estando ainda abaixo da SMMA20 do 15Min (formando um Pullback para continuação no do movimento Intraday), estaremos com um olhar à procura de operações na venda à descoberto para o dia citado (19/01/26 – segunda-feira).
Por outro lado, caso abra acima da resistência onde se encontra e supere os 166.700pt, com volume forte comprador, estaremos olhando com um olhar mais comprador.
Isso não quer dizer que abriu acima comprou ou abriu abaixo, vendeu. Pois, pode abrir muito esticado, com Gap longo, e nesse caso esperaria um pullback e outras confluências para a tomada de decisão, conforme cada um tem segundo seu operacional.
Todavia, uma análise prévia ajuda a começar o dia com a mente mais clara. Importante observar que logo acima da atual região de preço onde fechou na sexta, temos as médias de 20 períodos do 1H e do 15Min, as médias 60 periodos do 5min, a média de 200 períodos também do 5Min. Além de estar abaixo de um ordem Block que não era mitigado há algum tempo.
Confesso que estou com um olhar mais para vendas, mas tudo vai depender do que acontecer nos primeiros 15Min de pregão para que esse viés se confirme ou não. Afinal, se abrirmos acima da região de Ordem Block e Resistência, com volume comorador forte, e DI Futuro esteja em queda, isso pode mudar meu viés para compras.
Essa não é uma recomendação de compra ou venda, mas apenas um compartilhamento de minha visão operacional, buscando compartilhar minhas análises com outros traders. Suas decisões de compra ou venda são de sua inteira responsabilidade, assim como o mérito dos acertos também é seu. De todo modo, tenha um bom gerenciamento de risco e sempre busque objetivos operacionais que compense o risco tomado. Jamais busque alvos que seja menor que o seu risco, pois, precisará ter uma taxa de assertividade acima de 80% para que essa conta feche no final, mesmo porque é importante lembrar: você vai errar! O Trader convive com o erro todos os dias, assim como com o acerto. Por isso, é preciso buscar uma boa relação de "Stop X Gain". BMFBOVESPA:WING2026
BEducacional

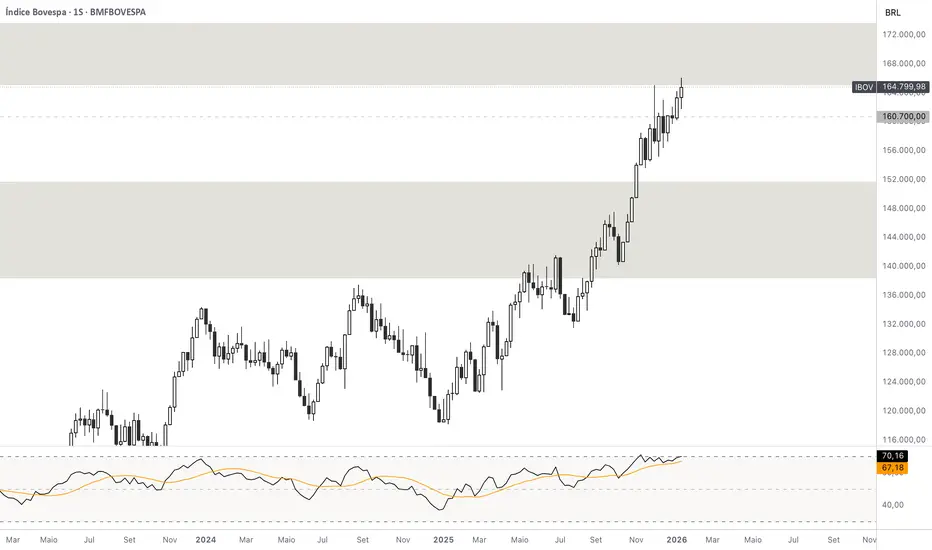
Possível Pausa na alta? IBOV | IBOV.USD | Títulos | DI | USDBRLSempre busco interligar mercados como base fundamental da minha análise. Entender a dinâmica do mercado acionário no Brasil, ao meu entendimento, requer uma visão ampla de Dólar e títulos.
Visualizando o IBOV de fechamento desta semana de 12Jan26 Notei uma leve indicação de uma correção, se não para agora, mas com algo bem próximo.
Para trazer um conteúdo mais aprofundado, vou apresentar meus gráficos de:
IBOV | | USDBRL | TVC:BR10Y/TVC:US10Y | FX_IDC:USDBRL*TVC:US10Y | BMFBOVESPA:IBOV/FX_IDC:USDBRL | BMFBOVESPA:IBOV/BMFBOVESPA:IBOV.USD*1000
Começo pelo IBOV, o Gráfico de capa.
O índice brasileiro, mostrou um pequeno recuo na resistência de 165k, as projeções para 175k ou 180k dependem muito de Dólar por volta de R$5,30, considerando o IBOV em Dólar. Com o cenário macro mais desafiador e a risco de qualquer notícia sobre eleições ou avanço com piores informações do Banco Master, tende a elevar a moeda americana e trazer pressões ao IBOV.
Considere olhar o USDBRL, fechou com R$5,36 e mostrou um sinal de possível repique no suporte e se caso o risco aumente, pode voltar a R$5,60.
Os títulos de 10 anos do Brasil e dos EUA, também mostraram que existe um espaço para novos compradores. Esse é um bom mercado para se acompanhar, devido ser muito utilizado por grandes banco e fundos. Compradores podem enfraquecer a demanda por IBOV.
Se a força do USDBRL pode ser um forte demonstrador de risco, imagine somar com os títulos de 10 anos americanos. O risco total contra Brasil em caso de alta e Excelente cenário em caso de baixa. Pois diz que as maiores pressões contra Brasil estão ou fortes ou fracas. Tudo bem que no gráfico não bateu no suporte, mas fechou com leve alta e pode ainda tentar alcançar a resistência.
Agora, vamos olhar do ponto de vista dos americanos, ao verem IBOV. A resistência é forte. O índice chegou perto no início de 2020 e caiu com a pandemia, mas essa linha, vem desde 2012 e 2013, sem ser alcançada.
Por fim, finalizo com uma métrica de acompanhar o Dólar diferente, embora próximo ao USDBRL ele oferece um spred, que normalmente é seguido pelo USDBRL. Fechou com R$5,37, mas com sinal de possível falha na baixa e alcançou um linha interessante de suporte.
Conclusão da Pesquisa:
Os mercados estão interligados e obter uma visão Holística pode te ajudar a entender possíveis posição durante a semana ou para o ano. Espero que esta pesquisa possa servir para você. Se foi interessante, ajude impulsionando-a e compartilhando.
Obrigado!
 Educacional
MELI34 | Oportunidade de LONG em construção📈 MELI34 | Oportunidade de LONG em construção
No gráfico semanal, MELI34 segue respeitando a tendência de alta dentro de um canal ascendente bem definido.
Após uma correção saudável, o preço reage próximo à linha de tendência e começa a mostrar sinais iniciais de retomada.
🔍 Leitura técnica:
Tendência primária: Alta
Correção dentro do canal (estrutura preservada)
Osciladores saindo de região mais fraca
Momento de decisão, não de impulso
🎯 Estratégia:
LONG somente com confirmação
Entrada após retomada da força compradora
Stop técnico abaixo da estrutura
Alvos no topo do canal e continuação da tendência
⚠️ Não é trade de ansiedade.
É trade de paciência, leitura de contexto e gestão de risco.
 Educacional

Operação destaque da semana. USD/JPYUSDJPY — Venda após captura de liquidez e falha estrutural
1️⃣ Contexto HTF
O preço realizou a captura da máxima anual de 2025, caracterizando buy-side liquidity. A extensão acima da máxima não apresentou aceitação, indicando maior probabilidade de run de liquidez do que de continuação estrutural.
2️⃣ POI em HTF
Após a varredura da máxima, o preço retornou para um Fair Value Gap relevante em 2H/4H, localizado em zona premium, definido como ponto de interesse institucional.
3️⃣ Construção de liquidez em LTF
Em 15m e 5m, o mercado passou a formar topos praticamente nivelados da sessão de London, além do topo da NY AM do dia anterior, deixando buy-side liquidity claramente visível acima desses highs.
4️⃣ Expansão e captura
O preço expandiu em direção à liquidez, criou um FVG no caminho, entrou no POI de HTF e realizou a captura dos topos nivelados de London e do topo da NY AM do dia anterior.
5️⃣ Rejeição e mudança de estado
Após a captura, houve rejeição do nível, retorno abaixo dos topos capturados e inversão do FVG (IFVG). Em seguida, ocorreu um Market Structure Shift (MSS) no M5, confirmando mudança de viés 🔻
6️⃣ Retração e zona de entrada
Durante a retração, o preço formou um BPR (Balanced Price Range), com sobreposição de FVG + IFVG, alinhado com MMXM/OTE e com a quebra de uma linha de tendência de alta que acumulava liquidez abaixo.
7️⃣ Execução
A entrada foi planejada na venda do reteste do BPR, somente após confirmação estrutural no LTF, seguindo o modelo:
Liquidity Grab + MSS + IFVG + BPR + MMXM.
 Educacional

 Educacional
Bandeira de Alta - Entenda como operar essa figura gráficaA bandeira de alta é uma figura que indica continuidade de tendência. Pode-se dizer que as bandeiras representam um breve descanso, após um forte movimento de alta, para depois os preços retomarem a direção do movimento original.
O padrão se forma da seguinte maneira: os preços vêm em fortíssimo movimento direcional para cima, isto é, os preços subiram muito em um curto espaço de tempo (chamamos esse movimento de mastro). Então, os preços perdem a força e formam uma consolidação de curta duração. A consolidação pode assumir a forma de um pequeno canal inclinado contra a tendência que chamamos de bandeira.
O rompimento da figura completa o padrão. É possível projetar o movimento após o rompimento medindo a amplitude do mastro e transferindo-a para o ponto de rompimento.
Dessa forma, se a formação do mastro for de R$ 8,00, o mais provável é que os preços percorram uma distância de mais R$ 8,00 a partir do ponto de rompimento.
Geralmente o rompimento da bandeira no gráfico diário não deve demorar mais de quatro semanas para ocorrer. Se ultrapassar esse período é melhor descartar essa formação que pode assumir outras figuras gráficas como retângulos ou triângulos.
O volume durante a formação da bandeira tende a diminuir, aumentando novamente no ponto de rompimento.
No gráfico acima temos duas bandeiras de alta no gráfico diário da Usiminas (USIM5) , sendo que a bandeira 1 rompeu no pregão de 25/11/2025 e após o seu rompimento subiu aproximadamente 14,85% em apenas 11 dias úteis. Em seguida, fez outra bandeira de alta que foi rompida em 23/12/2025 e após o seu rompimento já subiu mais de 15%. Observe que foi traçada a projeção de alta da bandeira 2 que fica em R$ 7,30 e funciona como alvo de lucro aos comprados.
Portanto, fiquem atentos na formação dessa figura gráfica que pode resultar em excelente potencial de lucro no Swing Trade.
Bons estudos e ótimos investimentos a todos!
 Educacional

O que é Volatilidade Implícita?Pontos Básicos
A volatilidade implícita nos informa qual intervalo percentual o mercado de opções está precificando como um movimento de um desvio padrão (68,3% de probabilidade) para o próximo ano.
Por exemplo, se a IV é de 17%, então o ativo tem a probabilidade de um desvio padrão (68,3%) de se mover 17% em qualquer direção em um ano.
Em vez de usar dados históricos para calcular um movimento de um desvio padrão — que é o que a volatilidade realizada (RV) faz — a volatilidade implícita calcula o intervalo percentual esperado com base no quão “caras” as opções estão em termos relativos.
Se as opções de compra/venda (long) estão em alta demanda e sendo negociadas com um prêmio mais alto, a volatilidade implícita será maior, o que significa que o mercado de opções estará precificando um intervalo percentual mais amplo.
Intermediário: Caro vs. Sobreprecificado
Os traders de volatilidade enfrentam o problema perpétuo de que só podemos saber se as opções estão caras, mas nunca realmente se estão sobreprecificadas (valor acima do justo), pois isso exigiria conhecimento antecipado da volatilidade realizada futura, o que é impossível além das limitações de previsões e estimativas.
Os termos “sobreprecificado” e “subprecificado” não são mais tão usados por traders teóricos de opções, porque seu uso implica que se sabe quanto a opção deveria valer. Na linguagem moderna, diz-se que as opções estão sendo negociadas com uma “IV alta” ou uma “IV baixa”, significando que se tem uma noção de onde a volatilidade implícita esteve no passado e a medida atual é, portanto, alta ou baixa em comparação (McMillan, 2012, p. 689).
Uma das formas de medir essa “carência” relativa da IV rapidamente é com o IV Rank ou Percentil de IV, disponíveis em algumas corretoras e recursos gratuitos na web.
Outro aspecto importante da estratégia com IV é a sua forte reversão à média (mean reversion). A IV de opções de longa duração é mais fácil de prever para fins de negociação, pois há uma grande chance de retornarem às médias históricas profundas, mas a margem de erro é menor ao prever mudanças na IV. Isso ocorre porque opções de longa duração têm mais vega, que é a grega de primeira ordem que mede a sensibilidade do preço de uma opção às mudanças na IV.
Avançado: Dinâmica das Gregas
A volatilidade implícita é de importância fundamental para os traders de opções porque ela oscila, às vezes de forma muito imprevisível, com base nas respostas gerais do mercado de opções. Estar do lado certo dessa mudança pode significar lucro rápido.
As outras gregas principais (delta, gamma e theta) movem-se de forma previsível e mecânica com base em mudanças no preço à vista (spot), no tempo e na IV. No entanto, o vega (mudanças na IV em relação às mudanças no preço) é, por si só, o “curinga” onde o mercado é frequentemente mais ineficiente. Isso ocorre porque os modelos teóricos de precificação de opções assumem que a volatilidade é constante. Enquanto isso, a volatilidade quase nunca é constante. É por isso que a volatilidade implícita é tão ineficiente e interessante para nós como traders: onde há ineficiência, há uma vantagem (edge).
Especialista: Como a IV é Calculada
Em relação ao cálculo da volatilidade implícita para tentar medir a expectativa do mercado sobre a volatilidade futura (Schwager, 2008, p. 579), não existe uma solução em forma fechada conhecida para calcular a IV.
“A volatilidade implícita é o número de volatilidade que, se inserido em um modelo teórico de precificação junto com todas as outras variáveis, resultaria em um valor teórico de uma opção igual ao preço de mercado dessa mesma opção” (Cottle, 2008, p. 382).
O que isto significa é que o processo de cálculo da IV é feito com métodos de “tentativa e erro” (plug-and-play) que testam diferentes entradas de volatilidade até que haja uma correspondência com o preço listado. Isso também assume que todas as outras variáveis — além da volatilidade — são conhecidas e precisas (Natenberg, 2015, p. 545).
Um dos muitos desafios para o mercado de opções é como a volatilidade realizada (RV) oscila de forma confiável dependendo da hora do dia. Em Trading Volatility, Bennett detalha esses padrões repetitivos para as sessões à vista:
Para a maioria dos mercados, a volatilidade intradiária é maior logo após a abertura e pouco antes do fechamento. A volatilidade intradiária tende a cair no meio do dia devido à falta de anúncios e à redução de volumes/liquidez em razão do intervalo de almoço. Por esse motivo, usar uma estimativa de volatilidade mais frequente do que a diária tende a gerar muito “ruído”. Traders que desejam levar em conta preços intradiários devem, em vez disso, usar uma medida de volatilidade avançada. (2014, p. 236)
Esta é uma das muitas razões pelas quais a análise de preços justos de IV é um processo contínuo e dinâmico.
Educacional
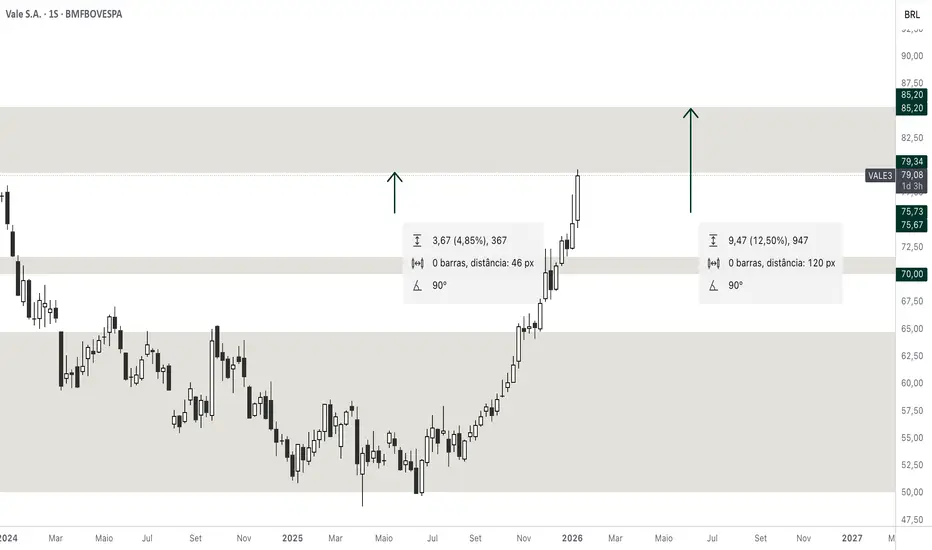
Estudos: Vale, união de técnica e fundamentalista, sugere um up?
Fiz um estudo sobre a Vale com os resultados do 3T25 e dados técnicos e quero compartilhar com vocês os principais pontos.
O que os fundamentos mostram:
A Vale entregou um trimestre sólido. EBITDA de US$ 4,4 bilhões (+17% vs ano passado), margem de 42% e o mais importante: geração de caixa livre de US$ 1,6 bilhão, um salto de 205%. A produção de minério atingiu 94 milhões de toneladas, maior nível desde 2018. A alavancagem está em apenas 0,8x EBITDA, o que dá muita tranquilidade pro balanço.
O modelo de valuation que rodei aponta preço justo na casa dos R$ 86,00 e taxa de crescimento descontado de 05% ( Conservador), a empresa estima 3%, mas teve média de -2% nos últimos 5 anos. Se alcançar o projetado, representa um upside interessante considerando os patamares atuais.
O que o gráfico está dizendo:
Aqui mora o ponto que mais me chamou atenção. Depois de 3 anos de correção (desde o topo de 2021), o papel parece estar virando a página. O rompimento da LTB de longo prazo, aliado ao suporte que segurou na região entre R$50,00 e sugere que estamos no início de um novo ciclo.
Minha leitura:
Não é todo dia que fundamento e técnico conversam tão bem. A empresa está gerando caixa, desalavancando, e o gráfico está confirmando reversão de tendência. Os riscos existem (principalmente os passivos de Brumadinho e Samarco, que somam US$ 4,4 bi em provisões), mas estão endereçados e sendo executados.
Disclaimer: Esta análise reflete minha opinião pessoal e não constitui recomendação de investimento. Faça sempre sua própria análise antes de tomar qualquer decisão.
Educacional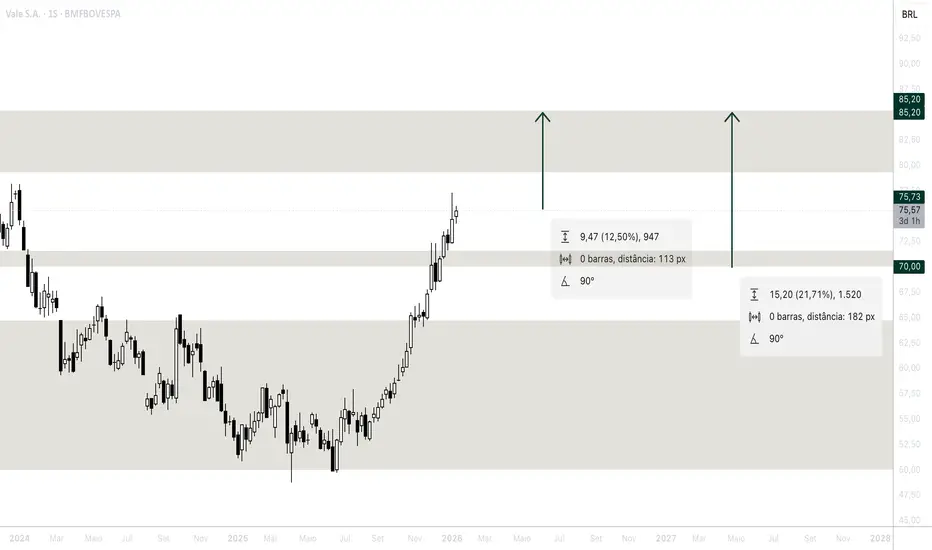
Golden Cross x Death Cross: o que eles realmente nos dizem?Olá, comerciantes! 🤝🏻
É difícil percorrer um feed de notícias sobre criptomoedas sem ver uma manchete gritando sobre uma “Cruz Dourada” se formando no Bitcoin ou avisando sobre a aproximação de uma sinistra “Cruz da Morte”. Mas o que esses sinais clássicos de MA podem realmente significar? Eles são tão proféticos quanto parecem, ou há mais nuances na história? Vamos detalhar isso.
O básico: o que são cruzes douradas e cruzes da morte?
Em sua essência, ambos os padrões são simples cruzamentos de médias móveis. Elas ocorrem quando duas médias móveis —normalmente a de 50 dias e a de 200 dias— se cruzam em um gráfico.
Golden Cross: Quando o MA de 50 dias ultrapassa o MA de 200 dias, sinalizando uma possível mudança de uma fase de baixa para uma tendência de alta. Muitas vezes, é visto como um sinal de força renovada e uma tendência de alta de longo prazo.
Cruz da Morte: Quando a MA de 50 dias cruza abaixo da MA de 200 dias, sugerindo uma possível transição de alta para baixa, sugerindo uma pressão descendente prolongada.
Por que eles funcionam (e quando não funcionam)
Em teoria, a ideia é simples: o MA de 50 dias representa um sentimento de curto prazo, enquanto o MA de 200 dias captura um impulso de longo prazo. Quando a ação do preço de curto prazo ultrapassa as médias de longo prazo, ela é vista como um sinal de alta (cruz dourada). Quando cai abaixo, é baixista (cruz da morte).
Isso destaca um ponto chave: os sinais de cruzamento da média móvel são inerentemente atrasados. Eles são baseados em dados históricos, portanto, não podem prever movimentos futuros de preços em tempo real.
🔹 Outubro de 2020: Golden Cross
No gráfico semanal BTC/USDT, podemos ver claramente uma Golden Cross se formando em outubro de 2020. O MA de 50 semanas (curto prazo) ultrapassou o MA de 200 semanas (longo prazo), marcando o início da alta explosiva do Bitcoin de cerca de $11.000 para seu recorde histórico acima de $60.000 em 2021. Esse sinal se alinhou com o crescente interesse institucional e a narrativa pós-redução pela metade, reforçando a tese do touro.
🔹 Junho de 2021: Death Cross
Poucos meses após o pico do Bitcoin, uma Cruz da Morte surgiu por volta de junho de 2021, perto da marca de $35.000. No entanto, esse foi mais um sinal de atraso: quando apareceu, a forte queda de mais de $60 mil já havia ocorrido. Curiosamente, o mercado se estabilizou pouco depois, com uma recuperação acima de $50 mil no final daquele ano, mostrando que os sinais da Cruz da Morte nem sempre são o fim da história.
🔹 Meados de 2022: Outra Cruz da Morte
Em meados de 2022, o BTC formou outra Cruz da Morte durante seu prolongado mercado baixista. Este se alinhou melhor com a tendência mais ampla, já que o preço continuou caindo para $15.000, refletindo pressões macro, como políticas monetárias mais rígidas e o colapso dos principais players do espaço criptográfico.
🔹 Início de 2024: retorno da Golden Cross
A Golden Cross mais recente apareceu no início de 2024, sinalizando um novo impulso de alta. Esse crossover precedeu uma alta significativa, empurrando o Bitcoin acima de $100.000 em meados de 2025, como pode ser visto em seu gráfico. Embora fatores macro (como aprovações de ETFs ou clareza regulatória) também tenham desempenhado um papel, esse sinal de MA coincidiu com uma mudança notável no sentimento.
⚙️ Cruz Dourada ≠ Rally Garantido, Cruz da Morte ≠ Doom
Embora esses crossovers MA sejam limpos e atraentes, eles não são infalíveis. Sua natureza retardada significa que eles geralmente confirmam tendências em vez de predizê-las. Por exemplo, em junho de 2021, a Cruz da Morte apareceu depois de grande parte da pressão de venda já ter se esgotado. Por outro lado, em outubro de 2020 e no início de 2024, as Golden Crosses se alinharam com mudanças ascendentes genuínas.
Por que se preocupar com esses sinais?
Porque eles nos ajudam a contextualizar o sentimento do mercado. A cruz dourada e a cruz da morte refletem a psicologia coletiva dos comerciantes — otimismo e medo. Mas, para realmente entendê-los, precisamos combiná-los com volume, estrutura de mercado e narrativas macro.
Então, as cruzes douradas e as cruzes da morte são sinais confiáveis ou apenas manchetes atraentes?
Seu gráfico nos conta as duas histórias: às vezes funcionam, às vezes enganam. Qual é a sua opinião? Você usa esses sinais de MA em suas negociações ou prefere outros métodos? Vamos discutir abaixo! 💬
Educacional
Operação XAU/USD DESTAQUE DA SEMANA.📌 Diário de Trade – Gold (XAUUSD) | Contexto ICT + Gestão
🔎 Contexto HTF (Narrativa Institucional)
O preço do Gold (XAUUSD) chegou a uma região relevante de PD Array em HTF, composta por:
• Imbalance / Fair Value Gap (FVG)
• Order Block HTF
• Região de POE (Point of Equilibrium) dentro do range macro
• IFVG macro em H4, previamente formado e rompido para cima, deixando claro que o desequilíbrio não foi respeitado para baixa, passando a atuar como zona de sustentação institucional
Esse IFVG em H4 foi um ponto-chave da leitura, pois:
• Indicava falha do deslocamento baixista
• Confirmava aceitação de preço acima do desequilíbrio
• Reforçava o viés direcional bullish no contexto macro
Antes de alcançar esse POI, o mercado construiu fundos relativamente equalizados, deixando liquidez clara abaixo do preço. Essa liquidez foi devidamente capturada, e somente após essa varredura o preço interagiu com a região institucional de HTF.
O contexto macro também favorecia ativos de proteção (commodities), diante de:
• Incertezas econômicas recentes
• Enfraquecimento pontual do USD
• Fluxo bullish estrutural para ouro, prata e commodities correlacionadas
• Posterior aceleração com o Payroll, reforçando o deslocamento direcional
⸻
📉 Desenvolvimento Estrutural (HTF → LTF)
Após a liquidity sweep dos fundos anteriores:
• O preço reagiu ao POI de HTF
• Respeitou o IFVG macro em H4 como suporte
• Voltou a trabalhar acima da região de captação
• Iniciou Market Structure Shift (MSS) para alta
• Passou a romper estruturas altistas, deixando desbalanços (FVGs) no caminho
No 15 minutos, essa narrativa ficou ainda mais clara:
• Rejeição limpa no Order Block + FVG HTF
• Aceitação acima do IFVG macro
• Deslocamento com BMS (Break in Market Structure)
• Formação de FVGs válidos para continuação
⸻
🎯 Execução da Entrada (LTF)
Após a confirmação estrutural:
• Esperei o BMS altista
• Identifiquei um setup de continuação com FVG + estrutura
• Entrada comprada no reteste do FVG
• Stop-loss abaixo da estrutura de LTF (estrutura que originou o deslocamento)
📍 Alvos planejados:
• Topo do dia 06
• Continuação em direção ao ATH, alinhado ao contexto macro, estrutural e institucional
⸻
📊 Gestão da Operação
• Realizei parcial técnica após novas quebras de estrutura
• Conduzi a posição respeitando a leitura estrutural
• Encerramento total da posição antes das notícias de alto impacto (sexta-feira)
Mesmo com o mercado seguindo posteriormente até o alvo principal, a decisão de saída foi intencional e consciente, priorizando gestão de risco frente à volatilidade do noticiário.
⸻
🧠 Avaliação Final & Aprendizado
✔️ Leitura estrutural correta (HTF + LTF)
✔️ Liquidez bem mapeada e capturada antes do movimento
✔️ IFVG macro em H4 atuando como suporte institucional
✔️ Execução limpa em FVG após MSS
✔️ Gestão ativa com parcial e condução técnica
🔎 Ponto de atenção:
A saída antecipada foi uma decisão defensiva, não um erro técnico. Em cenários semelhantes, vale ponderar:
• Redução parcial de posição em vez de zerar
• Ou condução protegida enquanto o IFVG macro e a estrutura permanecerem válidos
⸻
📌 Conclusão:
Trade totalmente alinhado aos conceitos de ICT (Liquidity → PD Arrays → IFVG → MSS → Entry Model). Operação limpa, bem estruturada e com forte confluência macro, HTF e LTF.
Educacional
Operação XAG/USD (PARCIAL+TIROU NA CONDUÇÃO E SEGUIU VIES)📈 XAGUSD (Prata) – Compra em IFVG HTF | Contexto Técnico + Macro
Essa operação na Prata (XAGUSD) foi uma compra baseada em confluência técnica de HTF com contexto macro bullish para commodities.
No pano de fundo, o mercado vinha precificando um cenário de incerteza no dólar, especialmente no curto prazo. No início de 2025, eventos geopolíticos relevantes (como a operação envolvendo a Venezuela) ajudaram a sustentar uma narrativa de risco, ainda que moderada, favorecendo ativos de proteção e commodities como ouro e prata.
Esse ambiente macro reforçava o viés comprador, principalmente após correções mais profundas.
⸻
📍 Contexto Técnico – Liquidez e POI HTF
Tecnicamente, o preço:
• Capturou o fundo do primeiro dia
• Em seguida, capturou o fundo do dia 05/01/2026
• No dia 08/01, após essa varredura de sell-side liquidity, o mercado chegou a uma região macro de IFVG + IFVG em HTF, ainda não mitigada
Após testar esse POI institucional:
• O preço reclamou o nível
• Voltou a trabalhar acima da captura
• Demonstrou defesa clara do POI, validando a região como zona de interesse institucional
⸻
📍 Confirmação Estrutural (HTF → LTF)
Depois da reação no POI macro, o mercado:
• Passou a quebrar estruturas de alta
• Gerou displacement bullish
• Deixou Inverse Fair Value Gaps (IFVGs) no movimento de expansão
Esse comportamento confirmou mudança de fluxo de ordens para compra, alinhando perfeitamente macro + técnico.
⸻
📍 Execução – Entry Model
A entrada seguiu o modelo ICT clássico:
• Compra no reteste do IFVG em LTF
• Stop logo abaixo do próprio IFVG
• Stop curto e agressivo, porém tecnicamente válido dentro do contexto
Mesmo com risco elevado:
• O preço respeitou o POI
• Prosseguiu com o movimento
• Continuou quebrando estruturas altistas
⸻
📍 Gestão da Operação
Durante o desenvolvimento:
• Fiz parcial após nova quebra de estrutura
• Ajustei a posição para 0x0 (BE)
O mercado:
• Realizou uma correção mais profunda
• Voltou exatamente ao meu preço de entrada
• Me retirou da operação na condução
• E, logo depois, seguiu para o alvo principal, respeitando totalmente o contexto
Importante destacar que o movimento ganhou aceleração adicional com a divulgação do Payroll na sexta-feira, reforçando o fluxo comprador em commodities e confirmando a leitura direcional.
⸻
📍 Erro Identificado
❌ Erro de condução, não de leitura nem de entrada.
O ajuste para 0x0 foi prematuro.
O correto teria sido:
• Manter o stop abaixo do Order Block / estrutura anterior
• Permitir que o preço respirasse dentro do fluxo
• Conduzir o trade respeitando a estrutura, não apenas o preço de entrada
O mercado reagiu exatamente no Order Block, região que teria protegido a posição.
⸻
📍 Aprendizado (ICT View)
✅ Contexto macro alinhado
✅ Liquidez bem trabalhada
✅ PD Array HTF respeitado
✅ Entrada técnica válida
⚠️ Condução precisa respeitar estrutura, não ansiedade
📌 Regra reforçada:
BE cedo demais transforma trade vencedor em trade neutro.
⸻
🎯 Conclusão
O contexto estava correto.
A leitura técnica e macro estavam alinhadas.
O mercado entregou exatamente o movimento esperado.
O ajuste necessário está na gestão pós-entrada.
Erro anotado, aprendizado consolidado e processo refinado.
 Educacional

ERRO OPERAÇÃO AUD/USD📉 AUDUSD – Venda baseada em correlação do USD (Erro de timing HTF)
Essa operação foi uma venda em LTF no AUDUSD, executada após o preço reagir a um Order Block de estrutura e realizar captura de buy-side liquidity, varrendo topos nivelados (equal highs).
A entrada foi feita no reteste de uma Fair Value Gap (FVG), com stop acima da estrutura responsável pela varredura e alvo projetado em liquidez sell-side em aberto.
A ideia direcional dessa venda não surgiu isoladamente. Ela estava correlacionada com uma venda simultânea no GBPUSD, baseada na narrativa de que, no início de 2026, o USD vinha apresentando força relativa, favorecendo vendas em pares contra o dólar.
👉 Essa lógica macro faz sentido, porém o erro não esteve na ideia, e sim no timing técnico.
Ao revisar o trade, ficou claro que no timeframe semanal do AUDUSD ainda existia um PD Array dominante acima do preço, composto por uma região clara de IFVG + FVG no Weekly, que ainda não havia sido mitigada.
Ou seja, institucionalmente, o mercado ainda precisava subir antes de entregar um movimento de distribuição mais consistente.
Mesmo com sinais técnicos em LTF (liquidez, FVG e micro estrutura), o preço:
• Rompeu o topo do Order Block
• Continuou avançando
• Foi buscar exatamente o POI principal em HTF (Weekly)
📌 Ponto importante:
Após o preço realmente atingir essa região macro, o mercado repetiu praticamente o mesmo setup, porém agora no momento correto:
• O preço realizou Market Structure Shift (MSS)
• Deixou FVGs sobrepostos
• Passou a entregar narrativa clara de venda
• E então desenvolveu o movimento conforme o contexto esperado
Isso confirma que:
• ✅ A leitura direcional estava correta
• ❌ O erro foi antecipar a venda
• ❌ O trade foi feito antes da mitigação do PD Array dominante
📌 Aprendizado principal:
Narrativa macro e correlação servem para definir o viés, não para antecipar entradas.
No ICT, PD Arrays de HTF sempre têm prioridade absoluta sobre correlação intermarket.
Correlação escolhe o ativo
HTF define o momento
LTF apenas executa
Essa operação reforça que não se deve forçar trades “casados” entre pares apenas porque compartilham a mesma moeda. Cada ativo tem sua própria estrutura, liquidez e tempo institucional.
👉 Conclusão:
O contexto estava certo.
A execução foi prematura.
Erro de timing, não de leitura — aprendizado anotado e corrigido.
 Educacional

ERRO SAIDA PREMATURA USD/JPY 📈 Diário de Trade – USDJPY (Buy)
Metodologia: ICT Concepts
📍 Contexto HTF – PD Arrays & Viés
A entrada compradora no USDJPY foi fundamentada na interação do preço com um PD Array relevante em HTF, especificamente uma Inverse Fair Value Gap (IFVG).
Havia também, em H1, um FVG composto, reforçando a confluência institucional na mesma região de preço.
O mercado:
• Interagiu com o POI em HTF
• Demonstrou rejeição clara
• Passou a aceitar preços acima do nível, sugerindo mitigação institucional
Mesmo sem uma quebra estrutural clara em HTF, o comportamento do preço indicou defesa da região, permitindo buscar compras com confirmação em LTF.
⸻
📍 Confirmação em LTF – Order Flow
Em LTF, o preço:
• Produziu uma quebra de mínima estrutural interna (internal MSS)
• Gerou displacement bullish
• Deixou imbalances / IFVGs no movimento de expansão
Essa sequência (MSS → displacement → imbalance) confirmou mudança de fluxo de ordens em LTF, alinhando timing com o contexto de HTF.
⸻
📍 Narrativa de Liquidez – Acumulação
Após a primeira expansão, o mercado entrou em fase de acumulação em LTF, caracterizada por:
• Equal lows (fundos praticamente nivelados)
• Construção de sell-side liquidity interna
O preço então:
• Capturou essa liquidez
• Voltou o range
• Voltou a negociar acima da estrutura delimitada
Esse comportamento validou o modelo clássico de liquidity grab → continuation.
⸻
📍 Execução – Entry Model
A compra foi executada seguindo o modelo ICT:
• Gatilho no reteste do IFVG em LTF
• Entrada após captura de liquidez e reclaim estrutural
• Stop-loss abaixo do fundo anterior em LTF
• Trade com risco bem definido
A leitura técnica e o timing foram corretos.
⸻
📍 Desenvolvimento da Operação
Nos primeiros minutos:
• O preço reagiu de forma positiva
• Confirmou o bullish order flow
Posteriormente:
• Houve uma retração
• O preço trabalhou momentaneamente abaixo do nível de BMS
• Não houve stop-out
• A estrutura principal permaneceu válida
O mercado seguiu entregando continuidade e, posteriormente, desenvolveu um movimento que alcançou mais de +4R.
⸻
📍 Erro Técnico Identificado
❌ Erro exclusivo de gestão, não de leitura.
Falhas:
• Saída prematura
• Nenhuma parcial
• Stop não ajustado para BE (0x0)
• Trade encerrado por incerteza subjetiva, não por invalidação técnica
Resultado: saída com lucro mínimo, praticamente 0x0, enquanto o trade válido entregou +4R.
⸻
📍 ADENDO IMPORTANTE – Contexto Macro & Correlação JPY (Nota para Revisão Futura)
Este trade ocorreu em um cenário de lateralização do USDJPY, o que implica:
• JPY neutro (sem força direcional clara)
• Mercado operando em equilíbrio institucional
• Ambiente propício a:
• Liquidity grabs
• Falsos rompimentos
• Movimentos técnicos de curta/média extensão
📌 Implicações práticas:
• Pares sufixados em JPY tendem a reagir mais à moeda base (USD, EUR, GBP) do que ao JPY
• O mercado não recompensa swings longos sem gestão
• Continuação existe, mas exige:
• Parciais
• BE cedo
• Runner reduzido
❗ Erro crítico neste trade:
Mesmo com leitura correta, não adaptei a gestão ao regime de mercado lateral, tratando a operação como swing direcional, quando o cenário exigia gestão ativa.
⸻
📍 Aprendizado Consolidado (ICT View)
✅ PD Arrays corretamente identificados
✅ Confirmação estrutural em LTF
✅ Modelo técnico respeitado
⚠️ Gestão precisa respeitar o regime de mercado (trend x range)
👉 Ajustes obrigatórios para próximos trades em JPY:
• BE após reação inicial
• Parciais em PD Arrays intermediários
• Runner somente enquanto o order flow permanecer válido
• Nunca sair por ruído macro sem invalidação técnica
⸻
🧠 Regra de Ouro (Anotar e Revisar)
USDJPY lateral = JPY neutro
JPY neutro = mercado técnico
Mercado técnico exige gestão, não convicção
Educacional
OPERAÇÃO NO GBP/USD COM LUCRO, E ERRO DE SAIDA.📉 Diário de Trade – GBPUSD (Sell)
Metodologia: ICT Concepts
📍 Contexto HTF (Narrativa Institucional)
O preço do GBPUSD atingiu um Premium PD Array, especificamente uma Fair Value Gap (FVG) em H4, alinhada com a presença de um Central Range (CTR) válido no contexto de HTF.
Essa região já indicava probabilidade de distribuição, e o preço chegou até ela após buscar liquidez buy-side.
O mercado varreu:
• O topo do dia 09/2025
• Os equal highs / recent highs formados recentemente
Essa movimentação caracterizou uma Buy-Side Liquidity Sweep, reforçando o viés vendedor dentro da narrativa institucional.
⸻
📍 Confirmação de Viés (Market Structure Shift)
Após a captura de liquidez em HTF, o preço:
• Gerou displacement bearish
• Produziu uma quebra clara de estrutura (MSS – Market Structure Shift)
Durante esse movimento, um Order Block pré-existente (Elder Block) foi violado, passando a atuar como Breaker Block, validando a mudança de fluxo de ordem para venda.
⸻
📍 PD Arrays Ativos
• H4 FVG (Premium) – região de interesse principal
• Breaker Block – PD Array de continuidade
• LTF FVGs – pontos de reentrada
• LTF Order Blocks – confirmação de fluxo institucional
O preço passou a respeitar esses PD Arrays de forma limpa e técnica.
⸻
📍 Execução LTF (Entry Model)
A atuação foi feita exclusivamente a favor do fluxo, utilizando o modelo clássico de ICT:
• Entrada no reteste do Breaker Block
• Stop posicionado acima da estrutura em LTF
• Gestão baseada em risk defined
A primeira tentativa foi encerrada em 0x0, devido a uma reação momentânea contra a posição, preservando capital sem violar o plano.
Posteriormente, o preço:
• Formou nova estrutura em LTF
• Deixou liquidez interna (internal liquidity)
• Capturou essa liquidez e retornou para o reteste em FVG
A segunda entrada foi executada no reteste do FVG, mantendo o stop acima do topo em LTF, o mesmo nível da tentativa anterior.
⸻
📍 Continuidade e Reentradas (Narrativa de Fluxo)
Após a confirmação do bearish order flow, o mercado continuou entregando:
• Novas quebras de estrutura (bearish BOS/MSS)
• Múltiplas oportunidades de venda
• Retestes técnicos em:
• Fair Value Gaps
• Order Blocks / Breaker Blocks
O preço se deslocou de forma limpa, eficiente e com baixa agressão contra a posição, caracterizando um movimento institucionalmente saudável e de alta probabilidade.
⸻
📍 Resultado e Gestão
• Risco por trade: US$ 5
• Resultado final: +US$ 30
• Retorno: +5R
Embora o preço tenha alcançado o alvo principal, a saída foi feita de forma antecipada, mesmo com o mercado continuando a respeitar os PD Arrays e oferecendo continuidade.
⸻
📍 Erro Técnico Identificado (ICT View)
❌ Falha na gestão de saída, não na leitura de mercado
O contexto, o timing e a execução estavam corretos.
O erro foi não explorar o full distribution move, que poderia ter sido conduzido com:
• Parciais em PD Arrays intermediários
• Runner até liquidez sell-side
• Potencial de 10R
 Educacional

ERRO NO CHF/JPYMinha operação foi com o contexto que o preço montou uma estrutura de acumulação, deixou alguns fundos no mesmo nível, e captrou um pouco abaixo deles, essa movimentação aconteu em um fvg que obeservei em htf, mas não era tão nitido pois ja havia sido testado como fvg anteriormente, e o preço estava quase já no fechamento desse desbalçando.
quando o preço capturou liquidez e voltou a trabalhar dentro do range que eu delimitei, eu entrei comprado no resteste em um FVG apos um BMS em LTF, preço chegou a andar pagou mais de 1XR porem voltou contra e me stopou.
Meu principal erro também como no EUR/JPY, foi não ter feito parcial nem observado BE, preço me liquidou e trabalhou brevemente abaixo, chegou em uma região de breaker e seguiu o primeiro viés indo a direção de liquidez acima seguindo o contexto esperado.
A primeira captura aonde montei minha operação não foi tão nítida, preço primeiramente ficou brugando antes de realmente captrar , candles deixando pavio antes de realmente fechar abaixo da linha que delimitei, isso deixo a CDL com uma menor probabilidade, mais ainda sim valido.
 Educacional

ERRO OPERAÇÃO NO EUR/JPYA operação foi depois de uma CDL, preço chegou no primeiro IFVG que identifiquei no passado em HTF,preço montou estruturas relativamente no mesmo nível em LTF, e essa CDL tinha capturado a liquidez também a PDL do dia 5.
Após capturar e voltar no range que delimitei, identifiquei setups de compra, minha ordem foi no reteste de um fvg composto por um ifvg.
Analise valida, preço andou em direção e chegou a pagar mais de 3x o risco retorno,meu principal erro aqui foi não ter feito parcial, nem ter analisado a possibilidade de um BE.
Preço me fez de liquidez, trabalhando brevemente abaixo da minha região e reagindo ao segundo IFVG que tinha identificado no Macro, capturou liquidez abaixo dos fundos e deu uma exelente oportunidade de compra que contia FVG,IFVG, preço seguiu o contexto e buscou regiões ja esperadas, ou seja acertei o contexto técnico, mas errei a condução do primeiro trade, não fazendo parcial, nem colocando no BE,
Não entrei no reteste pois ja tinha atingido o stop do dia, mas era uma entrada muito valida com todos contextos técnicos, ate o momento esta em busca o alvo principal , ja pagando mais de 6XR.
Educacional