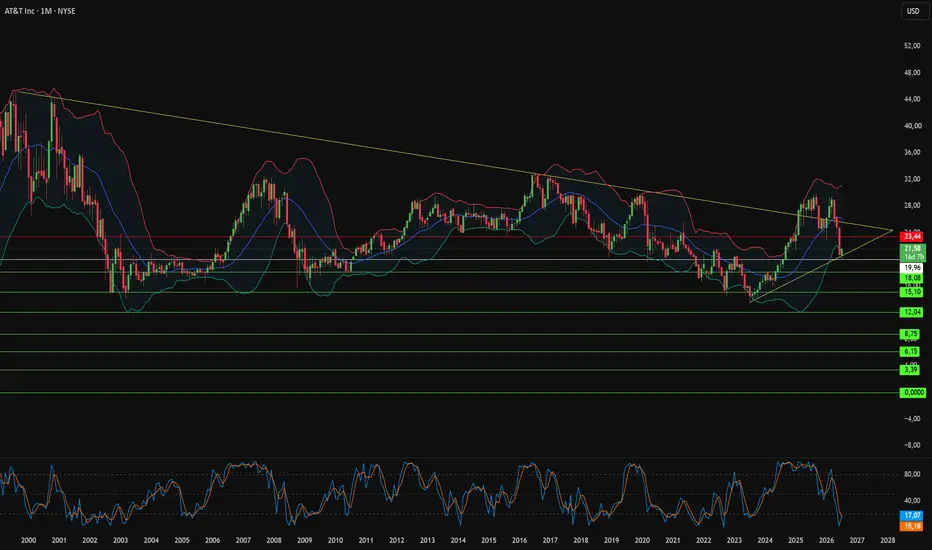
A AT&T sobreviverá ao ataque de US$ 1,6 trilhão da Starlink?A SpaceX está invadindo o mercado de comunicações dos EUA, avaliado em US$ 1,6 trilhão. O analista da Oppenheimer, Timothy Horan, aponta a AT&T como a operadora mais exposta. A Starlink já atende mais de 10 milhões de clientes ativos em mais de 160 países. A presidente da SpaceX, Gwynne Shotwell, confirmou os planos para um serviço móvel de varejo. A oferta funcionará em smartphones LTE padrão, sem necessidade de hardware especial. Isso coloca a SpaceX em busca direta de um mercado móvel de US$ 740 bilhões.
Wall Street está recalculando a ameaça em tempo real. A Bernstein cortou o preço-alvo da AT&T de US$ 30 para US$ 25. As ações da AT&T e da Verizon caminham para a pior semana em anos. Jim Cramer disse aos investidores que não quer possuir nenhuma das duas ações. O Wells Fargo alertou que a AT&T pode afundar à medida que o uso da Starlink dispara. Enquanto isso, a SpaceX pagou cerca de US$ 19,6 bilhões à EchoStar por espectro premium. As licenças AWS-4, H-Block e AWS-3 alimentam sua constelação direct-to-cell (direto para o celular).
A história mais profunda revela uma brutal assimetria de custos. A AT&T carrega uma dívida pesada ligada a fibras, postes e torres que exigem manutenção constante. As altas taxas de juros espremem ainda mais esse balanço patrimonial legado. A SpaceX implanta satélites em foguetes reutilizáveis a cerca de 550 quilômetros de altitude. Essa física oferece latência abaixo de 99 milissegundos com manutenção de rede física quase nula. O novo terminal Starlink V5 consome apenas 35 a 50 watts. O Starshield adiciona uma camada de defesa robusta que aprofunda a dependência do Pentágono em relação à SpaceX.
A AT&T não está parada. O CFO Pascal Desroches abordou a ameaça, e a operadora se juntou à Verizon e à T-Mobile em uma iniciativa de padrões direct-to-device. No entanto, alianças defensivas raramente evitam uma guerra de preços. Uma largura de banda orbital mais barata aponta para a erosão da receita média por usuário (ARPU). A questão já não é se a Starlink vai perturbar as telecomunicações, mas sim quanto do futuro da AT&T o mercado já descartou.  Viés de baixa

A T-Mobile sobreviverá ao cerco de espectro da Starlink?O fosso competitivo que protege a T-Mobile (TMUS) está se erodindo rapidamente à medida que a SpaceX conclui uma aquisição transformadora de espectro de US$ 20 bilhões da EchoStar, garantindo mais de 65 megahertz de frequências de banda média. Essa consolidação remove a dependência estrutural da Starlink de operadoras de redes móveis terrestres e posiciona a SpaceX para lançar seu próprio serviço celular de varejo. A parceria exclusiva direct-to-cell (direto para o celular) entre a T-Mobile e a Starlink expira no próximo mês, e a presidente da SpaceX, Gwynne Shotwell, confirmou que a empresa está avaliando ativamente contratos celulares diretos com consumidores. Com mais de 10,3 milhões de assinantes existentes de banda larga da Starlink como uma base embutida de cross-selling, a gigante orbital possui um poder de precificação que as operadoras tradicionais não conseguem conter facilmente.
Operacionalmente, a T-Mobile está entregando resultados excepcionais que desafiam a queda no preço de suas ações. A receita do primeiro trimestre de 2026 atingiu US$ 23,1 bilhões, alta de 11% ano a ano, com o EPS (lucro por ação) ajustado chegando a US$ 2,27 contra as estimativas de consenso de US$ 2,03, um ganho de 12%. A receita de serviços essenciais cresceu 11%, para US$ 18,8 bilhões, enquanto o EBITDA ajustado expandiu 12%, levando a administração a elevar as projeções para o ano inteiro. Apesar desses fundamentos estelares, as ações da TMUS caíram cerca de 25% nos últimos doze meses, pressionadas pelos custos de integração da US Cellular e pelos temores persistentes em torno da trajetória competitiva da Starlink. Essa desconexão entre a força operacional e o sentimento do mercado cria uma configuração assimétrica atraente.
As operadoras tradicionais estão montando uma aliança defensiva agressiva para conter a ameaça orbital. T-Mobile, AT&T e Verizon lançaram uma joint venture direct-to-device (direto para o dispositivo) para agrupar recursos de espectro e evitar que a SpaceX coloque as operadoras umas contra as outras. Todas as três grandes operadoras rejeitaram coletivamente acordos de compartilhamento terrestre de MVNO com a Starlink, tentando atrasar sua implementação para o consumidor por meio de restrições de infraestrutura. Enquanto isso, a aquisição de US$ 8 bilhões da Iridium pela Rocket Lab sinaliza uma consolidação mais ampla do setor em direção a plataformas espaciais verticalmente integradas, enquanto as conversas de nível executivo da SpaceX com a Charter Communications poderiam rotear o tráfego da Starlink por meio de extensas redes de fibra terrestre.
O cenário mais consequente para investidores institucionais centra-se na dinâmica de prêmios de M&A (Fusões e Aquisições). O analista da TD Cowen, Gregory Williams, sinalizou a possibilidade de a SpaceX buscar uma compra total da T-Mobile, o que forçaria a controladora Deutsche Telekom a considerar a aquisição total de sua subsidiária americana altamente lucrativa como uma medida defensiva. Qualquer um dos caminhos — consolidação defensiva pela Deutsche Telekom ou interesse hostil de um agressor da economia espacial — desbloquearia um potencial de valorização substancial a partir dos níveis deprimidos atuais. Combinada com fundamentos que já estão acelerando, a TMUS oferece uma rara convergência de momento operacional e opcionalidade estrutural de aquisição que investidores sofisticados não devem ignorar.  Viés de alta