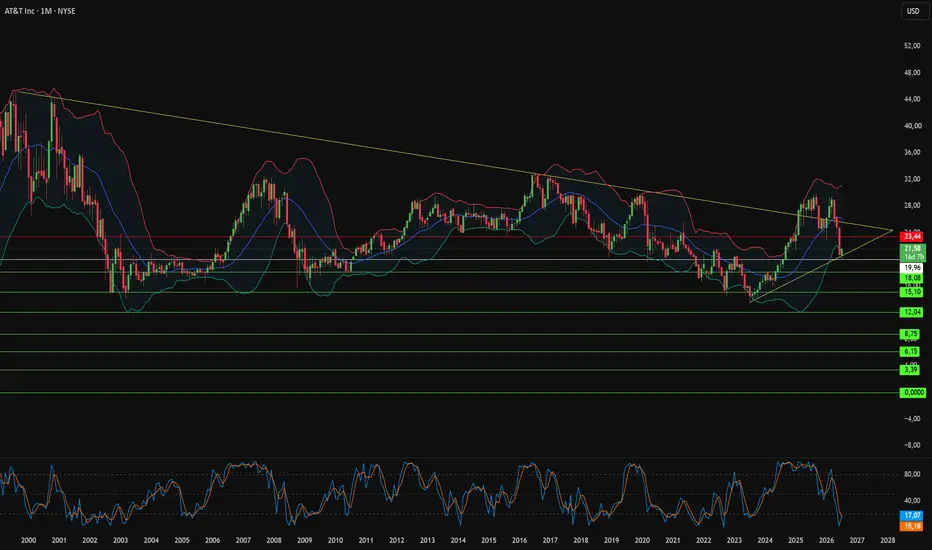
A fibra apagada pode tornar a Verizon uma vencedora na IA?A Verizon registou $34,3 bilhões em receita operacional no segundo trimestre de 2026. A receita total caiu 0,7% em relação ao ano anterior devido à menor venda de equipamentos. O lucro ajustado por ação de $1,30 superou as estimativas do mercado. A administração elevou a projeção do EPS ajustado para o ano todo para uma faixa entre $4,99 e $5,04. O programa de transformação de custos de $9 bilhões permanece dentro do cronograma. Os investimentos em capital (Capex) estão estimados entre $16,0 bilhões e $16,5 bilhões para 2026. O conselho elevou a meta de recompra de ações de 2026 para $4,5 bilhões, após recomprar $3,5 bilhões no primeiro semestre. As adições líquidas de pós-pago de telefonia móvel atingiram o nível mais alto em cinco anos.
A história mais interessante está na camada de infraestrutura. A Verizon assinou um contrato de fibra escura (Dark Fiber) com o Google avaliado em mais de $1 bilhão. O Google aluga cabos não iluminados e conecta seu próprio equipamento óptico, mantendo o controle ponta a ponta. A Verizon monetiza a capacidade ociosa com custo operacional incremental mínimo. O CEO Dan Schulman espera novos contratos multibilionários de infraestrutura antes do final do ano. Antigas centrais telefônicas estão sendo convertidas em locais de inferência de borda (Edge Inference), reduzindo a latência para cargas de trabalho de IA próximas aos usuários finais. Parcerias com a Amazon Web Services e a Microsoft ampliam essa presença na borda.
A demanda governamental adiciona um segundo vetor de crescimento. O Departamento de Defesa dos EUA (DoD) selecionou a Verizon sob o programa Spiral 4 para mobilidade sem fio avançada. Uma extensão de contrato de $98 milhões com o DoD cobre conexões ponto a ponto seguras. A Guarda Costeira emitiu uma ordem de serviço EIS separada de $66 milhões. Redes 5G privadas com arquitetura Zero-Trust agora atendem bases estratégicas de defesa. No plano internacional, uma joint venture 50:50 com o BT Group combina a BT International com a divisão de rede fixa corporativa da Verizon. A plataforma atende mais de 3.000 clientes multinacionais em 180 países e gera cerca de $4 bilhões em receita anual. A Verizon pagou à BT um valor de equalização de $625 milhões para fechar a transação.
A conectividade automotiva valida comercialmente a arquitetura tecnológica. A Verizon fornece serviço 5G e LTE para novos veículos BMW e MINI nos Estados Unidos, com a KDDI gerenciando a plataforma. A implantação roda em um núcleo 5G Standalone de alcance nacional construído sob a norma 3GPP Release 16, permitindo o fatiamento de rede (Network Slicing) para aplicações sensíveis à latência no futuro. A atividade de patentes se concentra na orquestração de núcleo 5G, RAN virtualizada (vRAN) e funções de rede com autorrecuperação. A questão para os investidores é se o mercado continuará precificando a Verizon como uma operadora sem fio madura em vez de uma proprietária de infraestrutura digital.
 Viés de alta