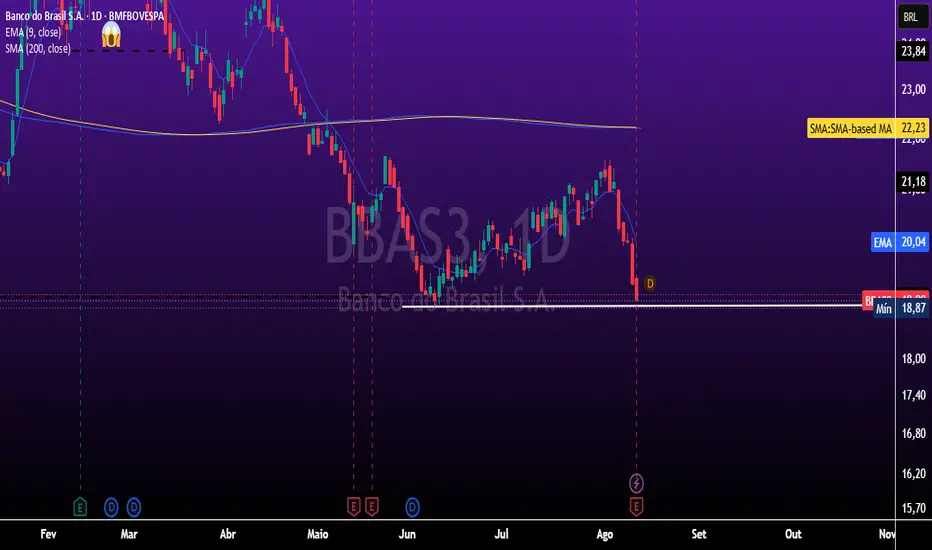
"Banco do Brasil- BBAS3- balanço preocupante"O Banco do Brasil encerrou o 1º semestre de 2026 com lucro líquido ajustado de R$ 7,3 bilhões, uma queda de 34% em relação ao ano anterior, pressionado pela alta da inadimplência, especialmente no crédito rural e entre pessoas físicas. Apesar disso, o 2º trimestre mostrou leve recuperação, com lucro de R$ 3,9 bilhões e ROE de 8,3%.
📊 Principais números do balanço
Lucro líquido ajustado 1T26: R$ 3,4 bilhões (-53,5% vs 1T25)
Lucro líquido ajustado 2T26: R$ 3,9 bilhões (+13,9% vs 2T25)
Lucro acumulado no semestre: R$ 7,3 bilhões (-34,2% vs 1S25)
ROE (rentabilidade): caiu de 16,7% em 2025 para 7,3% no 1T26; recuperou para 8,3% no 2T26
Margem financeira bruta: R$ 27,4 bilhões no 2T26 (+9,6% em 12 meses)
Carteira de crédito total: R$ 1,31 trilhão (+1,4% em 12 meses)
⚠️ Pontos de atenção
Inadimplência consolidada: 5,61% no 2T26 (vs 3,96% em 2T25).
Inadimplência pessoa física: 8,41% (+2,8 p.p. em 12 meses).
Inadimplência agronegócio: 6,27% (+3,1 p.p. em 12 meses).
Provisões para devedores duvidosos (PDD): R$ 18,4 bilhões (+16,1% em 12 meses).
📌 Interpretação para investidores
O Banco do Brasil (BBAS3) enfrenta forte pressão da inadimplência, principalmente no agronegócio, segmento estratégico para a instituição.
Apesar da queda expressiva no 1T26, o 2T26 trouxe sinais de estabilização, com melhora na margem financeira e leve recuperação da rentabilidade.
O banco ainda está atrás dos concorrentes privados em termos de ROE (Itaú, por exemplo, entrega cerca de 24%).
O guidance para 2026 foi revisado para baixo, refletindo o cenário desafiador de crédito e juros elevados.
📈 Resumo
Banco do Brasil (BBAS3) – 1S26
Lucro líquido: R$ 7,3 bi (-34% YoY)
ROE: 8,3% (vs 16,7% em 2025)
Margem financeira: R$ 27,4 bi (+9,6% YoY)
Inadimplência: 5,61% (PF 8,41%, Agro 6,27%)
PDD: R$ 18,4 bi (+16,1% YoY)
Pressão da inadimplência rural e PF segue como principal risco, mas 2T26 mostrou sinais de recuperação.
 Viés de baixa