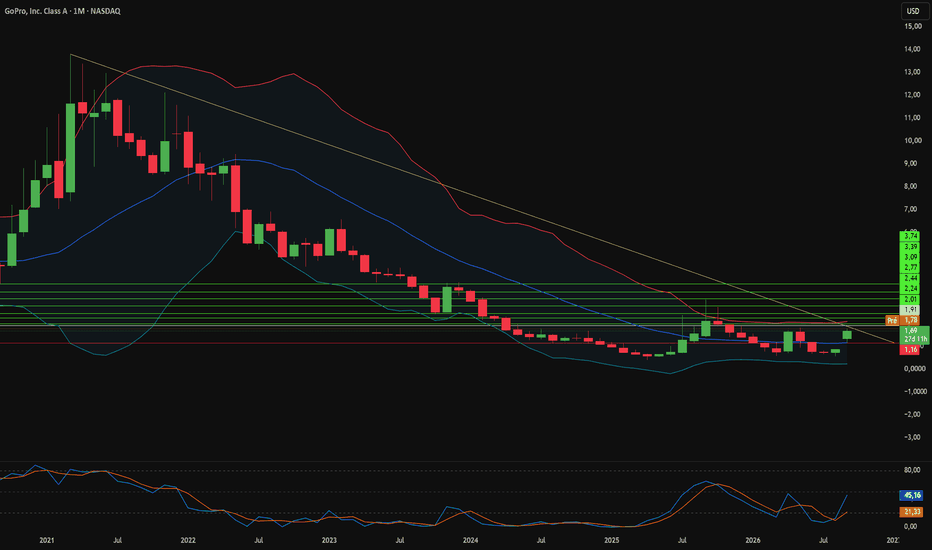
O que a Starman viu que Wall Street perdeu?A GoPro executou uma das reestruturações corporativas mais abruptas de 2026. No início de setembro, o criador do YouTube Mark Fischbach adquiriu uma participação de 8,5% na fabricante de câmeras em crise. Dias depois, a empresa anunciou uma fusão definitiva de US$ 285 milhões com a Starman Optical. As ações dispararam mais de 40% em sessões consecutivas à medida que o mercado reavaliou a GoPro como uma fornecedora de hardware de defesa e inteligência artificial. A Starman assume 90% do controle, os acionistas legados mantêm cerca de 10% e recebem US$ 1,14 por ação em dinheiro, e o negócio quita US$ 92 milhões em dívidas pendentes, mantendo a listagem na Nasdaq.
A lógica estratégica centra-se na soberania óptica. A Starman fabrica transceptores ópticos de 800G e está projetando arquiteturas de 1,6T de próxima geração para interconexões de data centers de IA. A GoPro contribui com mais de 2.500 patentes concedidas nos EUA cobrindo processamento de imagem, estabilização, invólucros ópticos e protocolos sem fio, além de seu motor de imagem computacional GP3. Fornecedores estrangeiros dominam o hardware óptico para sistemas de segurança, e as regras de compras ocidentais exigem cada vez mais o fornecimento doméstico para componentes de uso duplo. A Starman planeja cerca de US$ 150 milhões em investimentos na fabricação em Nova Jersey, posicionando a empresa combinada dentro de uma cadeia de suprimentos que os governos estão repatriando ativamente.
A tese financeira baseia-se na diversificação do fluxo de caixa. O negócio de consumo da GoPro enfrentava um mercado saturado, substituição por smartphones e ganhos agressivos de participação de mercado pela Insta360 e DJI. A receita encolheu a uma taxa composta anual de 7,51% na última década, o fluxo de caixa operacional ficou negativo em US$ 10,2 milhões no segundo trimestre de 2026 e o caixa caiu para US$ 27,3 milhões em comparação com as obrigações de curto prazo. Os ciclos de compras de defesa funcionam de forma contrária às quedas de consumo, e contratos governamentais plurianuais entregam receita previsível que os eletrônicos de consumo nunca conseguiram. O negócio de assinaturas da GoPro, que subiu 31% em relação ao ano anterior, atingindo US$ 47 milhões, adiciona uma margem recorrente de software sob o novo segmento corporativo.
O risco de execução é a questão em aberto. Os analistas mantinham recomendações unânimes de "venda" antes do anúncio, e a transação ainda requer aprovação regulatória e dos acionistas. A Starman precisa validar as taxas de rendimento comercial em seus transceptores 800G e 1,6T antes que a receita se concretize. A administração também deve fundir uma cultura de software de consumo com o rigor das especificações militares, incluindo conformidade CMMC e auditoria formal de defeitos. As câmeras da GoPro já sobreviveram à missão Artemis II da NASA nos painéis solares da Orion, o que oferece um precedente de engenharia credível. A empresa efetivamente superou o rótulo de câmera de ação e agora busca um papel na infraestrutura de IA e segurança nacional.  Viés de alta
Por que a Visa pagou 13x a receita pelo seu modo de digitar?A Visa concordou em adquirir a empresa israelense de biometria comportamental BioCatch por US$ 2,4 bilhões em dinheiro. Os vendedores são fundos assessorados pela Permira e outros acionistas. O negócio aguarda aprovação regulatória e deve ser concluído até o final do segundo trimestre fiscal de 2027 da Visa. A Visa está comprando a capacidade de identificar fraudes antes da autorização, e não depois dela. A BioCatch analisa mais de 3.000 sinais comportamentais anonimizados, incluindo ritmo de digitação, gestos de toque e manuseio do dispositivo. Ela atende a 1,8 bilhão de dispositivos e 760 milhões de usuários em mais de 350 clientes bancários em 21 países.
A lógica comercial está no mix de receita, não no volume de transações. Invasões de contas e golpes custam à economia global mais de US$ 1 trilhão anualmente. A IA generativa tornou esses ataques mais baratos, rápidos e muito mais convincentes. A BioCatch ultrapassou US$ 185 milhões em receita recorrente anual (ARR) no final de 2025. Ela fechou mais de US$ 20 milhões em novos ARR apenas no quarto trimestre. A empresa adicionou 90 clientes durante 2025, incluindo o Wells Fargo. Três dos quatro maiores bancos dos EUA por ativos já executam seu software.
A BioCatch será incorporada à divisão de Serviços de Valor Agregado da Visa, um dos segmentos de crescimento mais rápido da empresa. A Visa comprometeu mais de US$ 13 bilhões em tecnologia e infraestrutura nos últimos cinco anos. A empresa também disponibilizou em código aberto o seu Vulnerability Agentic Harness, um pipeline de IA para encontrar e corrigir vulnerabilidades de código. Ambas as redes de cartões agora tratam a segurança como uma linha de produtos, e não como um custo operacional. A Mastercard comprou a Recorded Future por US$ 2,65 bilhões em 2024, e este é o maior negócio de segurança da Visa desde a Featurespace.
O risco de execução merece atenção. O preço implica cerca de 13 vezes a receita recorrente anual, o que deixa pouco espaço para tropeços no crescimento. A análise regulatória em múltiplas jurisdições pode atrasar o fechamento até 2027. Regras transfronteiriças de dados restringem como os sinais biométricos se movem entre os mercados. A escassez global de talentos em cibersegurança eleva o custo de escala da plataforma. Ainda assim, a Visa entra neste ciclo com um balanço patrimonial forte e uma direção estratégica defensável. Isto não é uma recomendação de investimento. Faça sua própria pesquisa.  Viés de alta

Eaton: De peças automotivas a gigante da energia para IA?A Eaton (ETN) está executando uma das transformações corporativas mais impressionantes do setor industrial, migrando de uma fornecedora tradicional de peças automotivas para uma peça-chave da infraestrutura global de inteligência artificial. O pilar central dessa mudança é a aquisição da Boyd Thermal por US$ 9,5 bilhões, concluída em 12 de março de 2026, que fecha a lacuna da Eaton em refrigeração líquida e lhe concede controle ponta a ponta do ecossistema "da rede ao chip" (grid-to-chip) — desde a distribuição de energia em alta voltagem até as placas frias que resfriam servidores de IA. Avaliada em um múltiplo de 22,5x EBITDA, prevê-se que a transação adicione, por si só, US$ 1,7 bilhão nas vendas de 2026.
O cenário macroeconômico está impulsionando grande parte desse avanço. Os data centers de IA podem consumir até 17% de toda a eletricidade dos EUA até 2030, e a lentidão das empresas públicas de energia está levando os hyperscalers em direção a soluções de energia "atrás do relógio" (behind-the-meter), uma transição que a Eaton está bem posicionada para capturar. Os números já refletem essa dinâmica: a carteira de pedidos elétricos disparou 48% em relação ao ano anterior, atingindo o recorde de US$ 19,6 bilhões, somando-se à receita recorde do ano fiscal de 2025, de US$ 27,4 bilhões. Contudo, esse crescimento tem um custo; a despesa líquida com juros quase triplicou ano a ano e os custos de aquisição reduziram o EPS GAAP de US$ 2,45 para US$ 2,22, evidenciando uma compressão de margem no curto prazo, mesmo com a aceleração do faturamento.
A reestruturação do portfólio continua em várias frentes: o Mobility Group está sendo separado e combinado com a Dana Incorporated em uma transação Reverse Morris Trust de US$ 5,1 bilhões (prevista para fechar até o primeiro trimestre de 2027), um novo centro de manufatura aditiva acaba de ser inaugurado em Wimborne, no Reino Unido, e uma parceria com a FranklinWH expande a estratégia "Home as a Grid" da Eaton para o armazenamento de energia residencial.
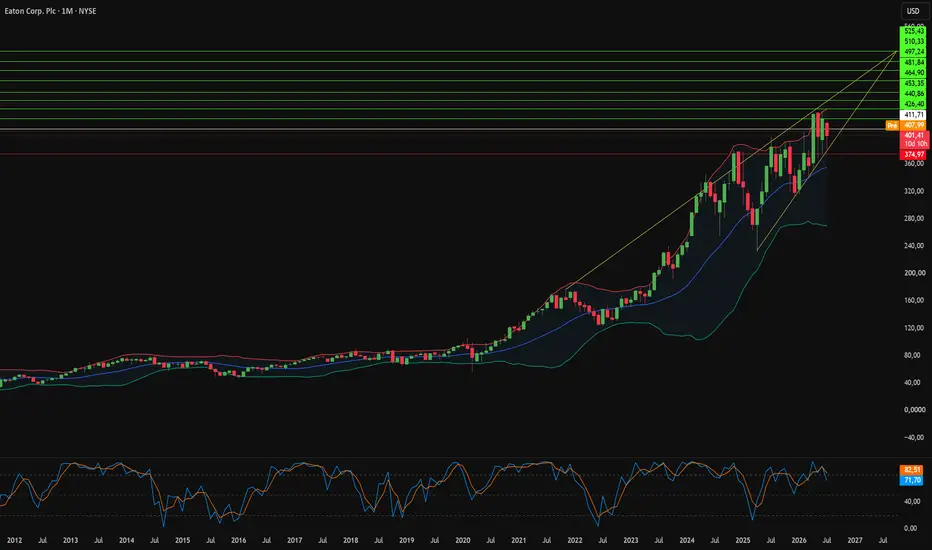
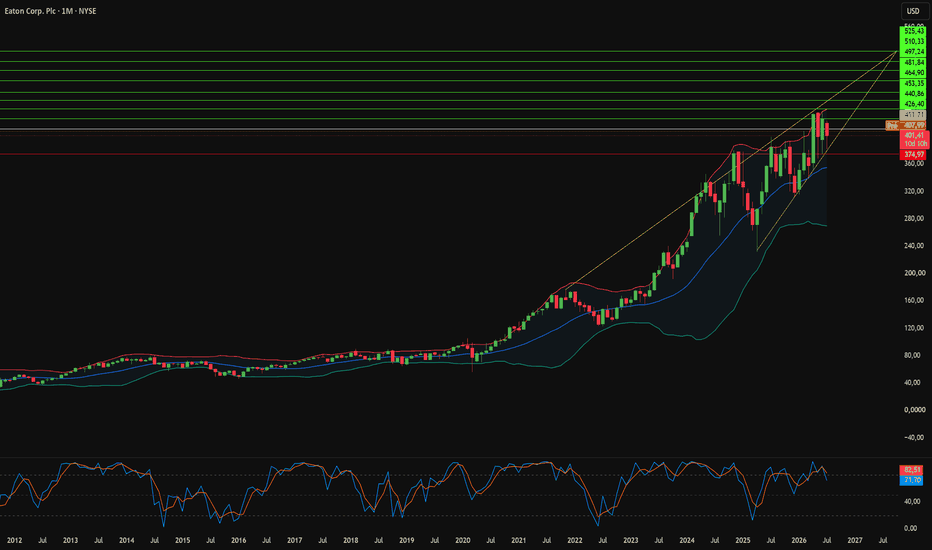
O mercado financeiro tomou nota. As ações da ETN acumulam alta de 17% no ano, negociadas próximo a US$ 401 com um P/L de 39,1x. Citigroup, Morgan Stanley e RBC elevaram seus preços-alvo para até US$ 500, e a atividade de opções de compra (bullish) disparou 648% em uma única sessão. A pergunta que fica para os investidores: a execução conseguirá acompanhar uma avaliação de mercado que já precifica uma entrega praticamente impecável da carteira de pedidos de US$ 19,6 bilhões?  Viés de alta
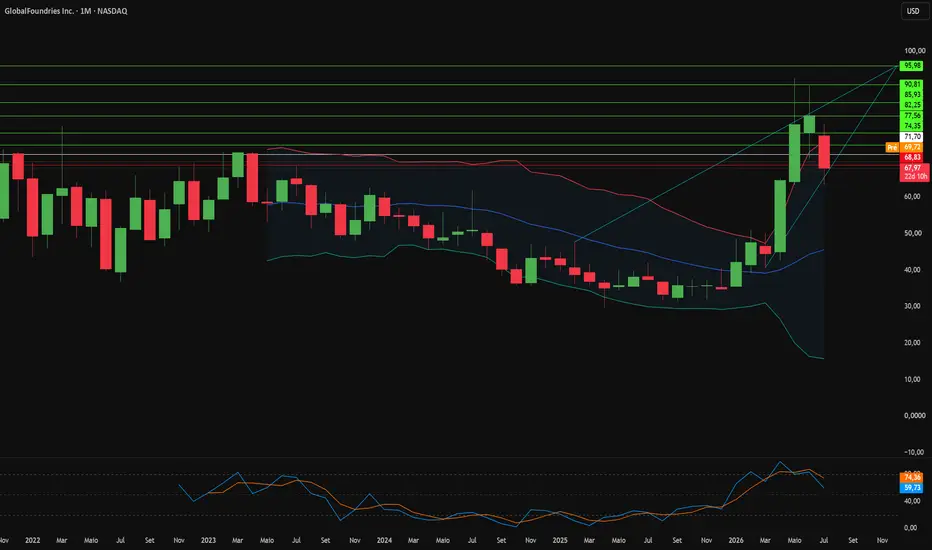
Washington está criando a TSMC da computação quântica?O mercado de semicondutores entrou em uma nova era estratégica. As crescentes tensões no Estreito de Taiwan tornam a dependência ocidental de fábricas estrangeiras um risco inaceitável. Washington respondeu convertendo subsídios em participação acionária. O governo dos EUA detém agora uma participação de 9,9% na Intel, adquirida por US$ 8,9 bilhões, juntamente com cerca de 1% da GlobalFoundries (GFS). Quando o Estado se torna acionista, a consolidação deixa de ser um boato e passa a ser uma política.
A GlobalFoundries traz substância real a essa tese. A empresa gera US$ 778 milhões em lucro líquido a partir de nós de especialidade estáveis e maduros. Em maio de 2026, lançou a Quantum Technology Solutions, apoiada por um subsídio de US$ 375 milhões do CHIPS Act. A divisão suporta cinco modalidades de hardware quântico, incluindo chips Cryo-CMOS na plataforma FDX de 22nm que operam próximos ao zero absoluto. Uma parceria com a SEALSQ adiciona criptografia pós-quântica, enquanto um portfólio de patentes que supera 8.000 registros ancora sua proteção jurídica contra rivais como a Tower Semiconductor.
O cenário central do artigo é ousado: uma fusão Intel-GFS que criaria a TSMC da computação quântica. A Intel imprime qubits de spin de silício em linhas de produção padrão, ignorando salas limpas exóticas de baixo rendimento. A GFS contribui com fluxos de caixa de nós maduros que compensam os brutais investimentos em bens de capital (capex) de ponta da Intel, além do IP de processador RISC-V da Synopsys para sistemas de silício de ponta a ponta. Uma arquitetura modular em cadeia poderia, teoricamente, escalar para um milhão de qubits estáveis.
Isso é especulação ou inevitabilidade? O negócio continua sendo uma tese, não um anúncio, e os riscos antitruste e de integração são grandes. Mas a combinação de participações acionárias soberanas, capacidade de fabricação quântica e balanços complementares sugere que as peças já estão no tabuleiro. A análise completa detalha o mecanismo, os riscos e o veredicto.  Viés de alta