Uma empresa alimentícia estável com potencialRedoubling é meu próprio projeto de pesquisa, que visa responder à seguinte pergunta: Quanto tempo levarei para dobrar meu capital? Cada artigo se concentrará em uma empresa diferente que adicionei ao meu portfólio modelo. Usarei o preço de fechamento da última vela diária no dia da publicação do artigo como preço de negociação. Tomarei todas as minhas decisões com base em análises fundamentais. Além disso, não vou usar alavancagem nos meus cálculos, mas vou reduzir meu capital pelo valor das comissões (0,1% por operação) e impostos (20% de ganho de capital e 25% de dividendos). Para descobrir o preço atual das ações da empresa, basta clicar no botão "Reproduzir" no gráfico. Mas, por favor, use este material apenas para fins educacionais. Só para você saber, isso não é uma recomendação de investimento.
Visão geral da empresa
1. Principais áreas de atividade A Marzetti Company é uma fabricante americana de alimentos especiais que opera por meio de dois segmentos reportáveis: Varejo e Foodservice. O setor varejista, que representa 53% das vendas do ano fiscal de 2025, fornece molhos para salada, molhos para mergulhar, croutons, pão de alho congelado e pãezinhos para supermercados, grandes varejistas e clubes de compras por atacado, tanto em embalagens com longa validade quanto refrigeradas. O setor de foodservice, representando 47% do mercado, desenvolve e fabrica molhos, temperos, pães congelados, pãezinhos e massas com formulações personalizadas, principalmente para redes nacionais de restaurantes e distribuidores de alimentos. As vendas líquidas consolidadas do ano fiscal de 2025 foram de aproximadamente US$ 1,91 bilhão, divididas entre US$ 1,00 bilhão do Varejo e US$ 905,7 milhões do Foodservice.
2. Modelo de negócio A Marzetti combina vendas de alimentos embalados de marca B2C, fabricação e marketing de marca licenciada e produção de serviços de alimentação B2B. No setor varejista, a empresa obtém receita com produtos vendidos sob suas próprias marcas, produtos fabricados sob licenças exclusivas de marcas de restaurantes e uma quantidade relativamente pequena de produção de marcas próprias de varejistas. No setor de Foodservice, a maior parte da receita provém de produtos personalizados e de marca própria fornecidos a cadeias de restaurantes nacionais, frequentemente através de distribuidores, juntamente com produtos da marca Marzetti vendidos a operadores de serviços de alimentação. O crescimento depende, portanto, da distribuição no varejo, da demanda do consumidor, dos programas de cardápio com clientes de restaurantes, dos relacionamentos de licenciamento, da inovação de produtos, dos preços e do volume de fabricação, em vez de assinaturas ou contratos recorrentes semelhantes a softwares.
3. Produtos ou serviços principais As principais marcas próprias são os molhos para salada, molhos para mergulhar e molhos para serviços de alimentação Marzetti; os pães de alho e croutons congelados da New York Bakery; os pãezinhos congelados da Sister Schubert's; os molhos para salada Cardini's e Girard's; os croutons da Chatham Village; e a massa congelada Marzetti. Os produtos licenciados incluem molhos e temperos do Chick-fil-A, temperos do Olive Garden, molhos do Buffalo Wild Wings, Arby's e Subway, e molhos para bife e pães congelados do Texas Roadhouse. No ano fiscal de 2025, os molhos e temperos para o setor de Foodservice representaram 35% do total das vendas da empresa; os molhos, temperos e croutons para o varejo, 23%; os pães congelados para o varejo, 20%; os pães congelados e outros produtos para o setor de Foodservice, 12%; e os molhos e pastas refrigeradas para o varejo, 10%. Marzetti adicionou o molho barbecue japonês Bachan's em 1º de maio de 2026; Bachan's gerou aproximadamente US$ 87 milhões em vendas durante os doze meses encerrados em 31 de dezembro de 2025.
4. Países-chave para negócios Os Estados Unidos são, de longe, o mercado mais importante da Marzetti: a empresa afirma que as vendas líquidas são predominantemente domésticas, suas 14 fábricas de alimentos operadas pela empresa no final do ano fiscal de 2025 estavam localizadas nos Estados Unidos e a grande maioria dos produtos de varejo e foodservice são vendidos por meio de equipes de vendas, corretores e distribuidores dos EUA. Alguns produtos são fabricados por terceiros nos Estados Unidos, Canadá e Europa, tornando o Canadá e a Europa locais secundários na cadeia de suprimentos, em vez de mercados principais de receita divulgados. O Japão tem relevância estratégica para a marca Bachan, recentemente adquirida, devido ao seu posicionamento nipo-americano e ingredientes como o mirin japonês, mas Marzetti não divulga atualmente o Japão ou qualquer outro país estrangeiro como uma geografia de vendas material.
5. Principais concorrentes A concorrência é fragmentada e inclui grandes empresas de alimentos embalados, fabricantes especializados de molhos e produtos de panificação, marcas próprias de varejistas e marcas de serviços de alimentação pertencentes a distribuidores. A Kraft Heinz compete diretamente no mercado de condimentos, molhos, maionese e molhos para salada por meio das marcas Heinz, Kraft e outras. A McCormick & Company compete no mercado de molhos para varejo, marinadas, molhos picantes e soluções de sabor para serviços de alimentação, tanto de marca própria quanto personalizadas. A General Mills, particularmente através da Pillsbury e de suas operações de Foodservice na América do Norte, compete no mercado de massas refrigeradas ou congeladas e produtos assados para consumo fora de casa. A Marzetti também enfrenta forte concorrência de marcas próprias de supermercados por espaço nas prateleiras e de molhos e temperos de marca própria de distribuidores de serviços de alimentação; a empresa identifica preço, qualidade, inovação, reconhecimento da marca, marketing e atendimento ao cliente como as principais variáveis competitivas.
6. Fatores externos e internos que contribuem para o crescimento do lucro Fatores externos: O lucro pode se beneficiar do maior fluxo de clientes nos restaurantes e da demanda pelo cardápio das redes nacionais de clientes da Marzetti, da demanda contínua do consumidor por pães congelados convenientes e molhos diferenciados e dos preços mais baixos do óleo de soja, farinha, insumos lácteos, embalagens e transporte. No ano fiscal de 2025, uma demanda mais forte de diversas redes de restaurantes impulsionou as vendas do segmento de Foodservice, enquanto a deflação de custos contribuiu para um aumento do lucro operacional. A seleção de clientes de restaurantes de serviço rápido e a aceitação de novos produtos licenciados pelos consumidores continuam sendo potenciais impulsionadores externos de volume, embora a empresa alerte que a demanda depende das condições econômicas dos EUA e do comportamento do consumidor.
Fatores internos: A Marzetti pode melhorar os lucros através de seus programas de redução de custos, inovação de produtos, expansão da distribuição e uso de relacionamentos com restaurantes para lançar produtos licenciados no varejo de supermercados. A unidade fabril de Atlanta, adquirida em fevereiro de 2025, tem como objetivo melhorar a eficiência, a capacidade, a proximidade com os clientes e a resiliência da cadeia de suprimentos. Os lançamentos recentes incluem o pão de alho sem glúten da New York Bakery, os pãezinhos da Texas Roadhouse, os produtos Marzetti Protein Ranch e novas variedades de molhos para salada licenciados. A Bachan's oferece outra plataforma de crescimento por meio de uma distribuição mais ampla, novos canais, categorias de molhos adjacentes e as capacidades de fabricação e culinárias da Marzetti. No trimestre de março de 2026, a redução de custos ajudou a aumentar a margem bruta em cerca de 50 pontos base, apesar da queda nas vendas consolidadas.
7. Fatores externos e internos que contribuem para o declínio do lucro Ameaças externas: A Marzetti está exposta à inflação e à volatilidade do óleo de soja, farinha, adoçantes, produtos lácteos, ovos, embalagens à base de resina, frete, energia e mão de obra. Tarifas, sanções, perturbações geopolíticas e alterações nos fluxos globais de mercadorias podem aumentar os custos ou restringir a oferta. A pressão da concorrência pode forçar a redução de preços ou o aumento dos gastos com promoção, enquanto a consolidação do varejo e a expansão de marcas próprias podem enfraquecer o poder de negociação da Marzetti. A demanda também pode diminuir se os clientes de restaurantes priorizarem opções de menu com preços mais baixos ou se os consumidores optarem por reduzir o consumo de açúcar, sódio ou o consumo geral de alimentos, incluindo mudanças associadas a medicamentos para perda de peso. As normas de segurança alimentar, rotulagem e regulamentação ambiental aumentam ainda mais o risco de descumprimento e recolhimento de produtos.
Fraquezas internas: A concentração de clientes e parceiros é substancial: as vendas relacionadas ao Chick-fil-A representaram 29% da receita consolidada do ano fiscal de 2025, enquanto o Walmart representou 19%. Uma redução em qualquer uma dessas relações pode afetar significativamente a utilização e os rendimentos. Diversos produtos importantes do varejo dependem de contratos de licenciamento com prazo determinado, que podem ser rescindidos ou não renovados. A aquisição da Bachan introduz riscos de integração e execução e foi parcialmente financiada com um empréstimo a prazo de 200 milhões de dólares, aumentando as despesas com juros e reduzindo a flexibilidade do balanço patrimonial. A Marzetti também está investindo mais em pessoal, tecnologia da informação e aquisições; as despesas com vendas, gerais e administrativas (SG&A) aumentaram 9,5% no trimestre encerrado em março de 2026, o que fez com que o lucro operacional reportado diminuísse, apesar de um lucro bruto maior. Interrupções na produção, incidentes cibernéticos, recalls de produtos ou inovações malsucedidas podem reduzir ainda mais a lucratividade.
8. Estabilidade da gestão Mudanças executivas nos últimos cinco anos: A gestão executiva tem sido altamente estável. David A. Ciesinski atua como presidente desde abril de 2016 e como CEO desde julho de 2017. Thomas K. Pigott atuou como diretor financeiro, vice-presidente e secretário-adjunto desde 2019. Nem o CEO nem o CFO mudaram entre 2021 e julho de 2026. A transição significativa na governança ocorreu ao nível do presidente do conselho: John B. Gerlach Jr. atuou como presidente executivo até se aposentar em dezembro de 2023, após o que o diretor independente de longa data Alan F. Harris, que anteriormente era o principal diretor independente, tornou-se presidente do conselho. Os cargos de CEO e presidente do conselho permanecem separados.
Impacto estratégico e cultural: A ausência de rotatividade de CEO e CFO apoiou a continuidade na alocação de capital, expansão de licenciamento, redução de custos e desenvolvimento de portfólio focado em alimentos. Sob a mesma equipe executiva sênior, a empresa adquiriu a unidade de Atlanta, fechou sua unidade menos eficiente em Milpitas, mudou a identidade corporativa de Lancaster Colony para Marzetti e concluiu a aquisição da Bachan's por US$ 400 milhões. A transição na presidência representa uma mudança na governança, passando de um ex-CEO e principal acionista da família, que atuava como presidente executivo, para um presidente independente com vasta experiência em alimentos embalados e marketing de bens de consumo. A empresa não quantifica o impacto cultural, mas seus registros indicam que a nova estrutura visa fortalecer a supervisão independente, mantendo a continuidade estratégica da gestão.
Por que esta empresa foi adicionada ao meu portfólio modelo?
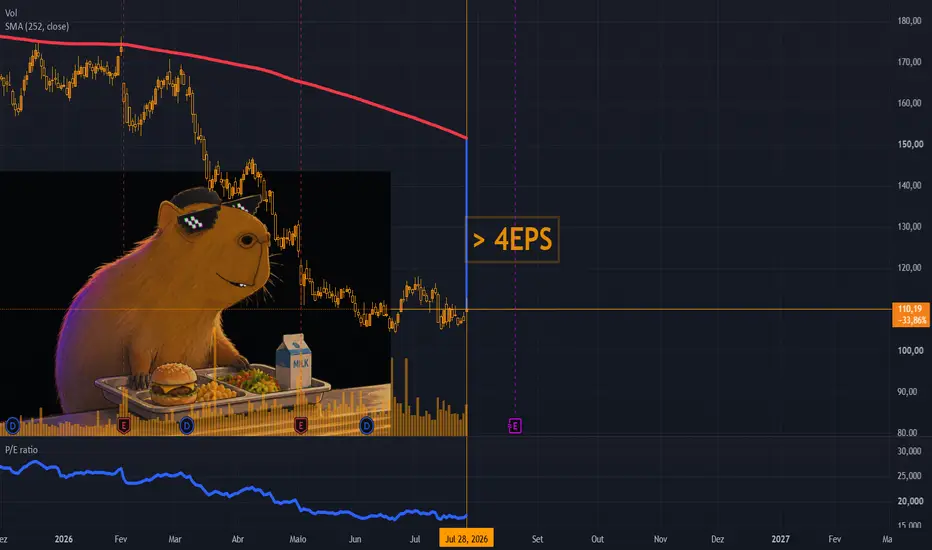
Sim, não há crescimento atual nos lucros por ação; no entanto, o crescimento constante de longo prazo na receita total, forte giro de contas a receber, uma relação dívida/receita favorável e fluxos de caixa operacionais, de investimento e de financiamento sólidos indicam uma posição financeira resiliente. O crescimento a longo prazo do retorno sobre o patrimônio líquido e da margem bruta, juntamente com fortes indicadores de estoque/receita, índice de liquidez corrente e cobertura de juros, reforçam ainda mais minha avaliação positiva, embora o fraco índice de despesas operacionais e a falta de progresso no prazo médio de pagamento exijam cautela. Com um índice P/L de 16,7, a avaliação da empresa parece aceitável. Não há nenhuma notícia crítica que possa ameaçar a estabilidade da empresa ou levar à sua insolvência. Considerando um coeficiente de diversificação de 20 e um desvio do preço atual da ação em relação à sua média anual superior a 4 EPS, a alocação de 5% do meu capital a esta empresa ao preço de fechamento da última barra diária parece razoável, mantendo uma abordagem equilibrada à posição.
 Viés de alta