
Morning Call - 04/09/2026 - Especial Payroll - LEIA!
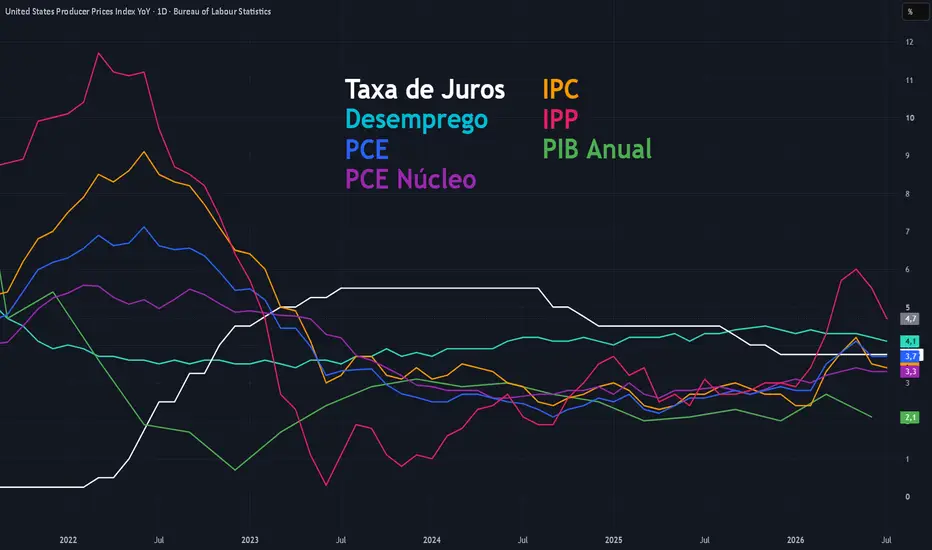
Agenda de Indicadores:
9:30 – USA – Relatório de Emprego Não-Agrícola Payroll
9:30 – USA – Ganho Salarial Médio por Hora
9:30 – USA – Taxa de Desemprego
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção única nesta sexta-feira, com as ações de semicondutores ganhando força antes da divulgação do Payroll, principal evento econômico da sessão e um importante teste para a recente recuperação de Wall Street.
O mercado chega ao relatório de emprego com uma mudança relevante nas expectativas para o Federal Reserve. Ontem, o governador Christopher Waller adotou um tom mais cauteloso em relação a novos aumentos dos juros, afirmando estar inclinado a manter a taxa inalterada em setembro caso os próximos indicadores confirmem a continuidade do processo de desinflação.
As declarações reduziram significativamente as apostas em um novo aperto monetário. Os traders agora atribuem aproximadamente 50% de probabilidade a uma alta dos juros na reunião de 15 e 16 de setembro, ante cerca de 63% antes dos comentários de Waller.
A mudança de percepção provocou uma reação positiva nos mercados na sessão anterior, com queda dos rendimentos dos Treasuries e forte recuperação das ações. Nesta sexta-feira, porém, o Payroll pode voltar a alterar essa precificação.
Especial Payroll
O relatório de emprego dos Estados Unidos, que será divulgado nesta sexta-feira, deve mostrar um mercado de trabalho com baixo ritmo de contratações, mas ainda sem sinais claros de deterioração. O consenso aponta para a criação de 56 mil vagas em agosto, após a perda de 23 mil postos em julho, enquanto a taxa de desemprego deve permanecer em 4,1%.
As estimativas para o Payroll, porém, apresentam uma dispersão significativa, variando entre a perda de 25 mil e a criação de 121 mil vagas. Essa amplitude aumenta a possibilidade de volatilidade nos mercados no momento da divulgação.
Parte da fraqueza recente pode estar relacionada a fatores sazonais. O setor de educação dos governos locais eliminou 49,6 mil postos em julho, movimento que pode ser parcialmente revertido em agosto. Lazer e hotelaria também podem apresentar recuperação após dois meses consecutivos de perda de empregos.
Por outro lado, mudanças na política migratória podem limitar essa recuperação. O encerramento do Status de Proteção Temporária (TPS) para centenas de milhares de haitianos afetou autorizações de trabalho e pode reduzir diretamente o número de pessoas empregadas.
Michael Gapen, economista-chefe do Morgan Stanley, estima um impacto negativo de aproximadamente 15 mil vagas apenas em agosto, embora reconheça que o efeito possa ser significativamente maior. Segundo seus cálculos, cerca de 160 mil empregos nos Estados Unidos estão relacionados a trabalhadores haitianos anteriormente protegidos pelo programa.
56 mil vagas ainda é um Payroll fraco?
Esse é provavelmente o ponto mais importante para interpretar o relatório.
As restrições à imigração, deportações e encerramentos de programas temporários reduziram o crescimento da força de trabalho americana. Como consequência, a economia precisa criar menos empregos mensalmente para manter a taxa de desemprego relativamente estável.
Economistas estimam atualmente que essa chamada taxa de equilíbrio do emprego esteja entre zero e 50 mil vagas por mês.
Isso significa que um Payroll de 50 mil ou 60 mil vagas, que historicamente seria interpretado como bastante fraco, pode hoje representar um mercado de trabalho próximo do equilíbrio.
A menor oferta de trabalhadores também ajuda a explicar por que o desemprego permanece relativamente baixo mesmo diante da forte desaceleração das contratações.
Ainda assim, existe o risco de a taxa subir para 4,2%. Alguns economistas consideram excessiva a recente queda da participação na força de trabalho e avaliam que uma eventual recuperação desse indicador poderia elevar o desemprego.
Gregory Daco, economista-chefe da EY-Parthenon, destaca que a taxa de participação caiu aproximadamente 1 ponto percentual desde o início do ano, movimento que considera desproporcional à desaceleração observada no mercado de trabalho. Entre as possíveis explicações estão o menor crescimento populacional, envelhecimento da população, aumento das aposentadorias e redução dos fluxos migratórios.
E os salários?
Outro componente importante será o crescimento dos salários.
A expectativa é que os ganhos salariais desacelerem para cerca de 3,0% na comparação anual, ante 3,2% em julho.
Caso confirmado, o movimento reforçaria a percepção de que o mercado de trabalho deixou de representar uma fonte relevante de pressão inflacionária, permitindo que o Federal Reserve concentre suas atenções principalmente nos efeitos das tarifas e dos preços da energia.
O Payroll muda a decisão do Fed?
Provavelmente apenas em caso de uma surpresa significativa.
O Fed se reúne nos dias 15 e 16 de setembro e, diante dos sinais recentes de desaceleração da inflação, parte dos dirigentes tem defendido esperar pelos próximos indicadores antes de decidir se será necessário retomar o ciclo de alta dos juros.
Por isso, o relatório de inflação ao consumidor (IPC) da próxima semana tende a ter peso ainda maior para a decisão.
O Payroll, entretanto, será fundamental para mostrar quanto espaço o Fed possui para combater a inflação sem provocar uma deterioração significativa do emprego.
O que observar
Payroll: consenso de +56 mil vagas.
Faixa das projeções: -25 mil a +121 mil.
Desemprego: expectativa de manutenção em 4,1%.
Salários: crescimento anual deve desacelerar de 3,2% para 3,0%.
Breakeven do emprego: estimado entre 0 e 50 mil vagas por mês.
Próximo grande evento: CPI dos EUA, antes da reunião do Fed de 15 e 16 de setembro.
A grande questão deste Payroll não será simplesmente se os Estados Unidos criaram muitos ou poucos empregos. Será entender se a desaceleração das contratações representa enfraquecimento da demanda por trabalhadores ou apenas uma economia que passou a precisar criar muito menos vagas devido à redução da oferta de mão de obra.
Christopher Waller do Fed defende paciência
O governador do Federal Reserve Christopher Waller afirmou ontem que está "inclinado" a apoiar a manutenção dos juros na reunião de setembro, diante dos sinais recentes de desaceleração da inflação. O dirigente, porém, deixou claro que poderá mudar de posição caso os dados de agosto mostrem que essa melhora foi temporária.
"Se este progresso continuar nos dados das próximas duas semanas, eu estaria inclinado a apoiar a manutenção da taxa dos federal funds em seu nível atual", afirmou Waller em entrevista à Reuters. "Mas, se os dados de agosto mostrarem que essa melhoria foi passageira, pode ser apropriado elevar a taxa de política monetária" na reunião de 15 e 16 de setembro.
A principal justificativa para a cautela está na melhora das medidas de curto prazo da inflação. Embora o PCE permaneça em 3,7% e o núcleo em 3,3% na comparação anual, a inflação core medida em três meses caiu de uma taxa anualizada de 4,76% em fevereiro para 3,05% nos três meses encerrados em julho.
Para Waller, "a velocidade dessa trajetória descendente é encorajadora". O dirigente avalia que grande parte do impacto inflacionário das tarifas já foi absorvida e que o temor de uma contaminação dos preços mais elevados da energia para outros bens e serviços não se materializou até agora.
A economia também não apresenta sinais claros de deterioração. O PIB cresceu a uma taxa anualizada de 1,8% no primeiro semestre, enquanto as compras finais domésticas privadas avançaram 3%. Waller espera crescimento pouco acima de 2% neste ano e considera que o mercado de trabalho permanece em condições satisfatórias, com criação média de aproximadamente 60 mil empregos por mês e desemprego em 4,1%.
Nesse contexto, Waller considera que a política monetária está apenas "ligeiramente restritiva". Isso significa que uma eventual reaceleração da inflação poderia exigir uma resposta relativamente rápida do Fed.
O dirigente afirmou que prefere "dar uma chance à desinflação" e esperar mais uma reunião antes de promover novo aperto, argumentando que o custo dessa espera é pequeno. Para ele, trata-se de uma decisão de gestão de risco: permanecer paciente enquanto os dados melhoram, mas estar preparado para "puxar o gatilho" caso a inflação volte a acelerar.
Os próximos dados de IPC e IPP serão determinantes. Waller espera números mais baixos e afirmou que uma desaceleração da inflação core de três meses para algo próximo de 2,8% seria compatível com a continuidade do processo de desinflação.
Waller também comentou a recente alta dos rendimentos dos Treasuries. Segundo ele, fatores fiscais e a crescente competição por capital provocada pelos investimentos em inteligência artificial estão contribuindo para manter os juros de longo prazo elevados. O dirigente alertou que déficits estruturais persistentemente elevados não são sustentáveis e afirmou que essas mudanças o levaram a revisar para cima sua própria estimativa para a taxa neutra de juros.
Em relação à comunicação do Fed, Waller defendeu maior transparência. Para ele, não existe vantagem em surpreender deliberadamente os mercados, e fornecer uma indicação razoável sobre a direção da política monetária permite que investidores ajustem suas decisões de forma mais eficiente.
No debate sobre o balanço patrimonial, Waller também antecipou que será contrário a qualquer proposta que leve o sistema bancário de volta a um regime de reservas escassas. Sobre as demais revisões internas conduzidas pelo Fed, demonstrou maior interesse nos trabalhos relacionados à inflação e ressaltou a necessidade de preservar a confiança e a verificabilidade dos dados econômicos.
A reação dos mercados foi compatível com uma leitura menos agressiva para setembro. O rendimento do Treasury de dois anos caiu cerca de 5 pontos-base, para 4,32%, o dólar perdeu força e os índices acionários e os metais preciosos avançaram após a entrevista.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam sem direção única nesta sexta-feira, com os traders evitando grandes posições antes da divulgação do Payroll dos Estados Unidos. No mercado corporativo, a forte valorização da Volkswagen impulsiona o setor automotivo e ajuda a limitar as perdas em algumas bolsas da região.
As ações da Volkswagen disparam 5,7% e lideram os ganhos do DAX após o conselho de supervisão da maior montadora da Europa aprovar um amplo plano de reestruturação. O acordo evitou uma escalada das tensões com os sindicatos e com o estado da Baixa Saxônia, um dos principais acionistas da companhia.
O anúncio trouxe algum alívio para uma empresa pressionada simultaneamente pelas tarifas de importação dos Estados Unidos, pela estagnação do mercado automotivo europeu e pelo avanço das fabricantes chinesas. Esses fatores comprimiram as margens da Volkswagen e contribuíram para uma queda superior a 20% das ações neste ano.
Para Fiona Cincotta, analista sênior de mercado da City Index, o acordo representa um passo na direção correta, mas ainda será necessário observar avanços concretos na execução da reestruturação antes de esperar uma recuperação sustentada das ações.
O movimento positivo se espalha pelo setor, com o índice de montadoras europeias avançando cerca de 4,3% nesta manhã.
Na contramão, as ações dos bancos recuam 0,7% e devolvem parte dos fortes ganhos acumulados recentemente. O setor reage à queda das expectativas de juros após declarações mais moderadas do governador do Federal Reserve Christopher Waller na quinta-feira.
Waller afirmou estar inclinado a manter os juros inalterados na reunião de setembro caso os próximos indicadores confirmem a continuidade da desinflação. Os comentários reduziram as apostas em um novo aperto monetário pelo Fed e contribuíram para a queda dos rendimentos dos títulos globais.
Agora, as atenções se concentram no Payroll dos Estados Unidos, que será divulgado ainda nesta sexta-feira e poderá provocar uma nova reprecificação das expectativas para a reunião do Fed de 15 e 16 de setembro.
Na Europa, porém, o petróleo continua sendo uma importante fonte de preocupação. O Brent é negociado próximo de US$ 96 por barril e caminha para registrar sua maior valorização semanal desde meados de julho.
A região é particularmente vulnerável a um choque prolongado nos preços da energia devido à elevada dependência das importações. Petróleo mais caro aumenta os custos das empresas e pode dificultar a desaceleração da inflação, mantendo a pressão sobre o Banco Central Europeu.
Nesse contexto, JPMorgan e BNP Paribas passaram a projetar uma nova alta de 25 pontos-base pelo BCE em dezembro, avaliando que a persistência dos preços elevados da energia pode exigir um aperto monetário maior do que anteriormente esperado.
Assim, enquanto os comentários de Waller trouxeram algum alívio para as expectativas de juros nos Estados Unidos, a Europa continua enfrentando o risco oposto: energia persistentemente cara mantendo a inflação elevada e prolongando o ciclo de aperto monetário do BCE.
9:30 – USA – Relatório de Emprego Não-Agrícola Payroll
9:30 – USA – Ganho Salarial Médio por Hora
9:30 – USA – Taxa de Desemprego
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção única nesta sexta-feira, com as ações de semicondutores ganhando força antes da divulgação do Payroll, principal evento econômico da sessão e um importante teste para a recente recuperação de Wall Street.O mercado chega ao relatório de emprego com uma mudança relevante nas expectativas para o Federal Reserve. Ontem, o governador Christopher Waller adotou um tom mais cauteloso em relação a novos aumentos dos juros, afirmando estar inclinado a manter a taxa inalterada em setembro caso os próximos indicadores confirmem a continuidade do processo de desinflação.
As declarações reduziram significativamente as apostas em um novo aperto monetário. Os traders agora atribuem aproximadamente 50% de probabilidade a uma alta dos juros na reunião de 15 e 16 de setembro, ante cerca de 63% antes dos comentários de Waller.
A mudança de percepção provocou uma reação positiva nos mercados na sessão anterior, com queda dos rendimentos dos Treasuries e forte recuperação das ações. Nesta sexta-feira, porém, o Payroll pode voltar a alterar essa precificação.
Especial Payroll
O relatório de emprego dos Estados Unidos, que será divulgado nesta sexta-feira, deve mostrar um mercado de trabalho com baixo ritmo de contratações, mas ainda sem sinais claros de deterioração. O consenso aponta para a criação de 56 mil vagas em agosto, após a perda de 23 mil postos em julho, enquanto a taxa de desemprego deve permanecer em 4,1%.
As estimativas para o Payroll, porém, apresentam uma dispersão significativa, variando entre a perda de 25 mil e a criação de 121 mil vagas. Essa amplitude aumenta a possibilidade de volatilidade nos mercados no momento da divulgação.
Parte da fraqueza recente pode estar relacionada a fatores sazonais. O setor de educação dos governos locais eliminou 49,6 mil postos em julho, movimento que pode ser parcialmente revertido em agosto. Lazer e hotelaria também podem apresentar recuperação após dois meses consecutivos de perda de empregos.
Por outro lado, mudanças na política migratória podem limitar essa recuperação. O encerramento do Status de Proteção Temporária (TPS) para centenas de milhares de haitianos afetou autorizações de trabalho e pode reduzir diretamente o número de pessoas empregadas.
Michael Gapen, economista-chefe do Morgan Stanley, estima um impacto negativo de aproximadamente 15 mil vagas apenas em agosto, embora reconheça que o efeito possa ser significativamente maior. Segundo seus cálculos, cerca de 160 mil empregos nos Estados Unidos estão relacionados a trabalhadores haitianos anteriormente protegidos pelo programa.
56 mil vagas ainda é um Payroll fraco?
Esse é provavelmente o ponto mais importante para interpretar o relatório.
As restrições à imigração, deportações e encerramentos de programas temporários reduziram o crescimento da força de trabalho americana. Como consequência, a economia precisa criar menos empregos mensalmente para manter a taxa de desemprego relativamente estável.
Economistas estimam atualmente que essa chamada taxa de equilíbrio do emprego esteja entre zero e 50 mil vagas por mês.
Isso significa que um Payroll de 50 mil ou 60 mil vagas, que historicamente seria interpretado como bastante fraco, pode hoje representar um mercado de trabalho próximo do equilíbrio.
A menor oferta de trabalhadores também ajuda a explicar por que o desemprego permanece relativamente baixo mesmo diante da forte desaceleração das contratações.
Ainda assim, existe o risco de a taxa subir para 4,2%. Alguns economistas consideram excessiva a recente queda da participação na força de trabalho e avaliam que uma eventual recuperação desse indicador poderia elevar o desemprego.
Gregory Daco, economista-chefe da EY-Parthenon, destaca que a taxa de participação caiu aproximadamente 1 ponto percentual desde o início do ano, movimento que considera desproporcional à desaceleração observada no mercado de trabalho. Entre as possíveis explicações estão o menor crescimento populacional, envelhecimento da população, aumento das aposentadorias e redução dos fluxos migratórios.
E os salários?
Outro componente importante será o crescimento dos salários.
A expectativa é que os ganhos salariais desacelerem para cerca de 3,0% na comparação anual, ante 3,2% em julho.
Caso confirmado, o movimento reforçaria a percepção de que o mercado de trabalho deixou de representar uma fonte relevante de pressão inflacionária, permitindo que o Federal Reserve concentre suas atenções principalmente nos efeitos das tarifas e dos preços da energia.
O Payroll muda a decisão do Fed?
Provavelmente apenas em caso de uma surpresa significativa.
O Fed se reúne nos dias 15 e 16 de setembro e, diante dos sinais recentes de desaceleração da inflação, parte dos dirigentes tem defendido esperar pelos próximos indicadores antes de decidir se será necessário retomar o ciclo de alta dos juros.
Por isso, o relatório de inflação ao consumidor (IPC) da próxima semana tende a ter peso ainda maior para a decisão.
O Payroll, entretanto, será fundamental para mostrar quanto espaço o Fed possui para combater a inflação sem provocar uma deterioração significativa do emprego.
O que observar
Payroll: consenso de +56 mil vagas.
Faixa das projeções: -25 mil a +121 mil.
Desemprego: expectativa de manutenção em 4,1%.
Salários: crescimento anual deve desacelerar de 3,2% para 3,0%.
Breakeven do emprego: estimado entre 0 e 50 mil vagas por mês.
Próximo grande evento: CPI dos EUA, antes da reunião do Fed de 15 e 16 de setembro.
A grande questão deste Payroll não será simplesmente se os Estados Unidos criaram muitos ou poucos empregos. Será entender se a desaceleração das contratações representa enfraquecimento da demanda por trabalhadores ou apenas uma economia que passou a precisar criar muito menos vagas devido à redução da oferta de mão de obra.
Christopher Waller do Fed defende paciência
O governador do Federal Reserve Christopher Waller afirmou ontem que está "inclinado" a apoiar a manutenção dos juros na reunião de setembro, diante dos sinais recentes de desaceleração da inflação. O dirigente, porém, deixou claro que poderá mudar de posição caso os dados de agosto mostrem que essa melhora foi temporária.
"Se este progresso continuar nos dados das próximas duas semanas, eu estaria inclinado a apoiar a manutenção da taxa dos federal funds em seu nível atual", afirmou Waller em entrevista à Reuters. "Mas, se os dados de agosto mostrarem que essa melhoria foi passageira, pode ser apropriado elevar a taxa de política monetária" na reunião de 15 e 16 de setembro.
A principal justificativa para a cautela está na melhora das medidas de curto prazo da inflação. Embora o PCE permaneça em 3,7% e o núcleo em 3,3% na comparação anual, a inflação core medida em três meses caiu de uma taxa anualizada de 4,76% em fevereiro para 3,05% nos três meses encerrados em julho.
Para Waller, "a velocidade dessa trajetória descendente é encorajadora". O dirigente avalia que grande parte do impacto inflacionário das tarifas já foi absorvida e que o temor de uma contaminação dos preços mais elevados da energia para outros bens e serviços não se materializou até agora.
A economia também não apresenta sinais claros de deterioração. O PIB cresceu a uma taxa anualizada de 1,8% no primeiro semestre, enquanto as compras finais domésticas privadas avançaram 3%. Waller espera crescimento pouco acima de 2% neste ano e considera que o mercado de trabalho permanece em condições satisfatórias, com criação média de aproximadamente 60 mil empregos por mês e desemprego em 4,1%.
Nesse contexto, Waller considera que a política monetária está apenas "ligeiramente restritiva". Isso significa que uma eventual reaceleração da inflação poderia exigir uma resposta relativamente rápida do Fed.
O dirigente afirmou que prefere "dar uma chance à desinflação" e esperar mais uma reunião antes de promover novo aperto, argumentando que o custo dessa espera é pequeno. Para ele, trata-se de uma decisão de gestão de risco: permanecer paciente enquanto os dados melhoram, mas estar preparado para "puxar o gatilho" caso a inflação volte a acelerar.
Os próximos dados de IPC e IPP serão determinantes. Waller espera números mais baixos e afirmou que uma desaceleração da inflação core de três meses para algo próximo de 2,8% seria compatível com a continuidade do processo de desinflação.
Waller também comentou a recente alta dos rendimentos dos Treasuries. Segundo ele, fatores fiscais e a crescente competição por capital provocada pelos investimentos em inteligência artificial estão contribuindo para manter os juros de longo prazo elevados. O dirigente alertou que déficits estruturais persistentemente elevados não são sustentáveis e afirmou que essas mudanças o levaram a revisar para cima sua própria estimativa para a taxa neutra de juros.
Em relação à comunicação do Fed, Waller defendeu maior transparência. Para ele, não existe vantagem em surpreender deliberadamente os mercados, e fornecer uma indicação razoável sobre a direção da política monetária permite que investidores ajustem suas decisões de forma mais eficiente.
No debate sobre o balanço patrimonial, Waller também antecipou que será contrário a qualquer proposta que leve o sistema bancário de volta a um regime de reservas escassas. Sobre as demais revisões internas conduzidas pelo Fed, demonstrou maior interesse nos trabalhos relacionados à inflação e ressaltou a necessidade de preservar a confiança e a verificabilidade dos dados econômicos.
A reação dos mercados foi compatível com uma leitura menos agressiva para setembro. O rendimento do Treasury de dois anos caiu cerca de 5 pontos-base, para 4,32%, o dólar perdeu força e os índices acionários e os metais preciosos avançaram após a entrevista.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam sem direção única nesta sexta-feira, com os traders evitando grandes posições antes da divulgação do Payroll dos Estados Unidos. No mercado corporativo, a forte valorização da Volkswagen impulsiona o setor automotivo e ajuda a limitar as perdas em algumas bolsas da região.As ações da Volkswagen disparam 5,7% e lideram os ganhos do DAX após o conselho de supervisão da maior montadora da Europa aprovar um amplo plano de reestruturação. O acordo evitou uma escalada das tensões com os sindicatos e com o estado da Baixa Saxônia, um dos principais acionistas da companhia.
O anúncio trouxe algum alívio para uma empresa pressionada simultaneamente pelas tarifas de importação dos Estados Unidos, pela estagnação do mercado automotivo europeu e pelo avanço das fabricantes chinesas. Esses fatores comprimiram as margens da Volkswagen e contribuíram para uma queda superior a 20% das ações neste ano.
Para Fiona Cincotta, analista sênior de mercado da City Index, o acordo representa um passo na direção correta, mas ainda será necessário observar avanços concretos na execução da reestruturação antes de esperar uma recuperação sustentada das ações.
O movimento positivo se espalha pelo setor, com o índice de montadoras europeias avançando cerca de 4,3% nesta manhã.
Na contramão, as ações dos bancos recuam 0,7% e devolvem parte dos fortes ganhos acumulados recentemente. O setor reage à queda das expectativas de juros após declarações mais moderadas do governador do Federal Reserve Christopher Waller na quinta-feira.
Waller afirmou estar inclinado a manter os juros inalterados na reunião de setembro caso os próximos indicadores confirmem a continuidade da desinflação. Os comentários reduziram as apostas em um novo aperto monetário pelo Fed e contribuíram para a queda dos rendimentos dos títulos globais.
Agora, as atenções se concentram no Payroll dos Estados Unidos, que será divulgado ainda nesta sexta-feira e poderá provocar uma nova reprecificação das expectativas para a reunião do Fed de 15 e 16 de setembro.
Na Europa, porém, o petróleo continua sendo uma importante fonte de preocupação. O Brent é negociado próximo de US$ 96 por barril e caminha para registrar sua maior valorização semanal desde meados de julho.
A região é particularmente vulnerável a um choque prolongado nos preços da energia devido à elevada dependência das importações. Petróleo mais caro aumenta os custos das empresas e pode dificultar a desaceleração da inflação, mantendo a pressão sobre o Banco Central Europeu.
Nesse contexto, JPMorgan e BNP Paribas passaram a projetar uma nova alta de 25 pontos-base pelo BCE em dezembro, avaliando que a persistência dos preços elevados da energia pode exigir um aperto monetário maior do que anteriormente esperado.
Assim, enquanto os comentários de Waller trouxeram algum alívio para as expectativas de juros nos Estados Unidos, a Europa continua enfrentando o risco oposto: energia persistentemente cara mantendo a inflação elevada e prolongando o ciclo de aperto monetário do BCE.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.