Agenda de Indicadores:
9:00 – BRA – IBC-Br (Abril)
9:30 – USA – Vendas no Varejo (Maio)
11:00 – USA – Vendas Pendentes de Moradias (Maio)
11:30 – USA – Estoques de Petróleo Bruto da EIA
12:30 – USA – PIB Agora do Fed de Atlanta
15:00 – USA – Decisão de Taxa de Juros do Fed
15:00 – USA – Projeções do Fed
18:30 – BRA – Decisão de Taxa de Juros Selic
Agenda de Autoridades:
15:30 – USA – Coletiva de Imprensa com o presidente do Fed, Kevin Warsh
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos
Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
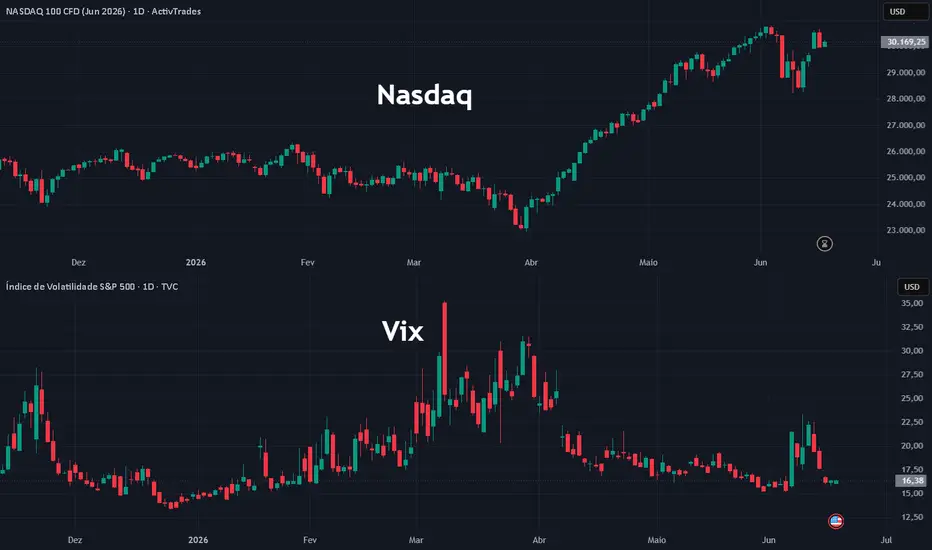
 USARUS — operam com ganhos moderados nesta quarta-feira, impulsionados pela recuperação das ações de semicondutores e pela expectativa em torno da primeira decisão de política monetária do Federal Reserve sob a liderança de Kevin Warsh.
Após uma forte valorização no início da semana, Wall Street encerrou a sessão de terça-feira sem direção única, em meio à realização de lucros e ao reposicionamento dos traders antes da reunião do FOMC. O alívio proporcionado pela queda dos preços do petróleo e pelos avanços nas negociações entre Estados Unidos e Irã continua sustentando o apetite por risco.
A expectativa predominante é de que o Federal Reserve mantenha a taxa de juros inalterada no intervalo entre 3,50% e 3,75%. A decisão será divulgada às 15h (horário de Brasília), seguida pela primeira coletiva de imprensa de Kevin Warsh às 15h30.
Além da decisão em si, o mercado estará atento ao tom adotado pelo novo presidente do Fed e às projeções econômicas atualizadas da instituição. Os traders buscarão sinais sobre a avaliação do banco central em relação à inflação, ao mercado de trabalho e aos possíveis impactos econômicos decorrentes dos recentes choques nos preços da energia.
Segundo Mohit Kumar, estrategista da Jefferies: "Esperamos que Warsh adote uma postura relativamente cautelosa em sua primeira coletiva. Seria natural evitar grandes desvios em relação ao consenso do comitê. Caso destaque fatores desinflacionários além da recente guerra no Oriente Médio, isso poderá ser interpretado como um sinal mais moderado pelos mercados."
Atualmente, os contratos futuros apontam para uma manutenção dos juros ao longo dos próximos meses, embora ainda exista aproximadamente 43% de probabilidade de uma alta de 25 pontos-base até dezembro.
Os mercados também seguem monitorando os desdobramentos do acordo preliminar entre Washington e Teerã. O memorando de entendimento, cuja versão final ainda não foi divulgada, prevê a extensão por mais 60 dias do cessar-fogo firmado em abril, criando espaço para negociações de uma solução mais permanente e para a normalização gradual do tráfego no Estreito de Ormuz.
A perspectiva de redução dos riscos geopolíticos continua pressionando os preços do petróleo, que permanecem próximos das mínimas dos últimos três meses. O movimento ajuda a aliviar preocupações inflacionárias que dominaram os mercados durante boa parte do segundo trimestre.
No setor corporativo, as fabricantes de semicondutores lideram os ganhos no pré-mercado. Broadcom, Micron Technology, AMD e Intel avançam entre 1,8% e 3,8%, impulsionadas pela retomada do apetite dos investidores por empresas ligadas à inteligência artificial e infraestrutura tecnológica.
Outro destaque continua sendo a SpaceX. As ações da companhia avançam cerca de 3% hoje, ampliando os ganhos após a estreia histórica na Nasdaq. Na sessão anterior, a empresa ultrapassou a Amazon em valor de mercado, consolidando-se como a quinta companhia mais valiosa do mundo.
Com o petróleo em queda, o setor de tecnologia retomando força e a atenção voltada para Kevin Warsh, a reunião do Fed tem potencial para definir o tom dos mercados globais para as próximas semanas.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam sem direção definida nesta quarta-feira, enquanto os traders aguardam novos detalhes sobre o acordo preliminar entre Estados Unidos e Irã e acompanham a decisão de política monetária do Federal Reserve, seguida pela primeira coletiva de imprensa de Kevin Warsh como presidente da instituição.
O índice Euro Stoxx 50EURO50 avança cerca de 0,4%, enquanto o DAX GER40, da Alemanha, e o FTSE 100 UK100, do Reino Unido, recuam aproximadamente 0,1%.
O setor automotivo lidera as perdas na região, com queda de 2,3%, pressionado principalmente pela desvalorização de 6,3% das ações da BMW. A montadora revisou para baixo sua projeção de lucro para o ano, citando a fraqueza persistente do mercado chinês e os impactos indiretos da instabilidade geopolítica observada nos últimos meses.
Segundo Beata Manthey, estrategista de ações do Citigroup: "Continuamos com uma visão cautelosa para o setor automotivo. Os desafios enfrentados pelas montadoras são amplos e estruturais, e o cenário para os lucros permanece bastante desafiador."
O pessimismo em relação ao setor foi reforçado por uma pesquisa que mostrou que os fornecedores da indústria automotiva alemã que esperam deterioração das condições de mercado nos próximos doze meses já superam aqueles que projetam melhora do ambiente de negócios.
Na direção oposta, as ações ligadas à tecnologia ajudam a sustentar o desempenho dos índices europeus. A Aixtron avança 4,6%, enquanto BE Semiconductor e ASML registram ganhos próximos de 1%. O setor de defesa também apresenta bom desempenho, com alta de aproximadamente 1%.
O sentimento dos traders continua sendo beneficiado pela forte queda dos preços do petróleo observada nos últimos dias. Com a perspectiva de reabertura do Estreito de Ormuz e redução dos riscos de oferta, o Brent acumula perdas significativas desde a semana passada, reduzindo preocupações inflacionárias e melhorando as perspectivas para diversos setores da economia europeia.
Ainda assim, analistas alertam que a continuidade da recuperação dependerá da evolução dos lucros corporativos.
"Para adotarmos uma visão mais construtiva para as ações europeias, precisaremos observar revisões positivas nas projeções de lucros. A queda do petróleo certamente ajuda, mas ainda não está claro se isso será suficiente para impulsionar uma nova rodada consistente de valorização", afirmou Manthey.
O Barclays tornou-se a mais recente instituição a revisar positivamente suas perspectivas para a região. O banco encerrou sua recomendação de subponderação para ações europeias e elevou sua projeção para o índice STOXX 600 de 620 para 670 pontos.
A instituição também melhorou sua recomendação para o setor de luxo, que figura entre os segmentos com pior desempenho acumulado no ano, passando a classificá-lo como "acima da média do mercado".
Apesar das movimentações setoriais, o principal evento do dia permanece sendo a reunião do Federal Reserve. Embora o mercado espere amplamente a manutenção das taxas de juros, investidores acompanharão atentamente os comentários de Kevin Warsh em busca de sinais sobre a trajetória futura da inflação, dos juros e da economia americana, fatores que continuarão influenciando o comportamento dos mercados globais ao longo do segundo semestre.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a quarta-feira majoritariamente em alta, impulsionados pela redução das preocupações geopolíticas no Oriente Médio e pela continuidade do forte fluxo comprador em ações ligadas à inteligência artificial, enquanto os traders aguardam a decisão de política monetária do Federal Reserve dos Estados Unidos.
O destaque da sessão foi novamente o Japão. O índice NikkeiNI225 renovou sua máxima histórica ao avançar 0,7%, encerrando muito próximo da marca psicológica dos 70 mil pontos. O movimento foi sustentado por uma ampla participação do mercado, com 137 ações em alta contra 85 em baixa dentro do índice.
Segundo Maki Sawada, estrategista da Nomura Securities: "Com a redução das preocupações geopolíticas em relação aos últimos dias, os investidores voltaram a concentrar suas atenções no crescimento estrutural da inteligência artificial. As compras continuam especialmente fortes em empresas ligadas a semicondutores avançados e infraestrutura para IA."
As ações relacionadas ao setor de inteligência artificial lideraram os ganhos na bolsa japonesa. A fabricante de equipamentos para inspeção de chips Lasertec disparou 13,2%, encerrando a sessão em máxima histórica. Outras empresas ligadas à cadeia global de semicondutores também apresentaram desempenho positivo.
Na Coreia do Sul, o Kospi KOSPI avançou 1,6%, sustentado pelos papéis de tecnologia. As ações da Samsung Electronics subiram 1%, enquanto a SK Hynix registrou forte alta de 5,8%, refletindo o contínuo otimismo em torno da demanda por memória de alto desempenho voltada para aplicações de inteligência artificial.
Em Taiwan, o índice TWSE 50 TW50 encerrou próximo da estabilidade. A TSMC, maior fabricante de semicondutores do mundo, recuou 0,6%, limitando o desempenho do mercado local após os fortes ganhos acumulados nas últimas semanas.
Na China continental e em Hong Kong, o comportamento foi mais heterogêneo. Os índices Shanghai 000001 e Shenzhen
 399001 registraram ganhos de até 1,3%, apoiados por compras em setores domésticos e industriais. Por outro lado, o China A50 XIN9 e o Hang Seng HSI recuaram até 0,7%, refletindo uma realização parcial de lucros após a recuperação recente.
Na Austrália, o índice ASX 200 XJO avançou 0,5%, com desempenho positivo da maior parte dos setores. O mercado australiano foi beneficiado pela melhora do sentimento global e pela estabilidade dos preços das commodities.
9:00 – BRA – IBC-Br (Abril)
9:30 – USA – Vendas no Varejo (Maio)
11:00 – USA – Vendas Pendentes de Moradias (Maio)
11:30 – USA – Estoques de Petróleo Bruto da EIA
12:30 – USA – PIB Agora do Fed de Atlanta
15:00 – USA – Decisão de Taxa de Juros do Fed
15:00 – USA – Projeções do Fed
18:30 – BRA – Decisão de Taxa de Juros Selic
Agenda de Autoridades:
15:30 – USA – Coletiva de Imprensa com o presidente do Fed, Kevin Warsh
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam com ganhos moderados nesta quarta-feira, impulsionados pela recuperação das ações de semicondutores e pela expectativa em torno da primeira decisão de política monetária do Federal Reserve sob a liderança de Kevin Warsh.Após uma forte valorização no início da semana, Wall Street encerrou a sessão de terça-feira sem direção única, em meio à realização de lucros e ao reposicionamento dos traders antes da reunião do FOMC. O alívio proporcionado pela queda dos preços do petróleo e pelos avanços nas negociações entre Estados Unidos e Irã continua sustentando o apetite por risco.
A expectativa predominante é de que o Federal Reserve mantenha a taxa de juros inalterada no intervalo entre 3,50% e 3,75%. A decisão será divulgada às 15h (horário de Brasília), seguida pela primeira coletiva de imprensa de Kevin Warsh às 15h30.
Além da decisão em si, o mercado estará atento ao tom adotado pelo novo presidente do Fed e às projeções econômicas atualizadas da instituição. Os traders buscarão sinais sobre a avaliação do banco central em relação à inflação, ao mercado de trabalho e aos possíveis impactos econômicos decorrentes dos recentes choques nos preços da energia.
Segundo Mohit Kumar, estrategista da Jefferies: "Esperamos que Warsh adote uma postura relativamente cautelosa em sua primeira coletiva. Seria natural evitar grandes desvios em relação ao consenso do comitê. Caso destaque fatores desinflacionários além da recente guerra no Oriente Médio, isso poderá ser interpretado como um sinal mais moderado pelos mercados."
Atualmente, os contratos futuros apontam para uma manutenção dos juros ao longo dos próximos meses, embora ainda exista aproximadamente 43% de probabilidade de uma alta de 25 pontos-base até dezembro.
Os mercados também seguem monitorando os desdobramentos do acordo preliminar entre Washington e Teerã. O memorando de entendimento, cuja versão final ainda não foi divulgada, prevê a extensão por mais 60 dias do cessar-fogo firmado em abril, criando espaço para negociações de uma solução mais permanente e para a normalização gradual do tráfego no Estreito de Ormuz.
A perspectiva de redução dos riscos geopolíticos continua pressionando os preços do petróleo, que permanecem próximos das mínimas dos últimos três meses. O movimento ajuda a aliviar preocupações inflacionárias que dominaram os mercados durante boa parte do segundo trimestre.
No setor corporativo, as fabricantes de semicondutores lideram os ganhos no pré-mercado. Broadcom, Micron Technology, AMD e Intel avançam entre 1,8% e 3,8%, impulsionadas pela retomada do apetite dos investidores por empresas ligadas à inteligência artificial e infraestrutura tecnológica.
Outro destaque continua sendo a SpaceX. As ações da companhia avançam cerca de 3% hoje, ampliando os ganhos após a estreia histórica na Nasdaq. Na sessão anterior, a empresa ultrapassou a Amazon em valor de mercado, consolidando-se como a quinta companhia mais valiosa do mundo.
Com o petróleo em queda, o setor de tecnologia retomando força e a atenção voltada para Kevin Warsh, a reunião do Fed tem potencial para definir o tom dos mercados globais para as próximas semanas.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam sem direção definida nesta quarta-feira, enquanto os traders aguardam novos detalhes sobre o acordo preliminar entre Estados Unidos e Irã e acompanham a decisão de política monetária do Federal Reserve, seguida pela primeira coletiva de imprensa de Kevin Warsh como presidente da instituição.O índice Euro Stoxx 50
EURO50 avança cerca de 0,4%, enquanto o DAX GER40, da Alemanha, e o FTSE 100 UK100, do Reino Unido, recuam aproximadamente 0,1%.O setor automotivo lidera as perdas na região, com queda de 2,3%, pressionado principalmente pela desvalorização de 6,3% das ações da BMW. A montadora revisou para baixo sua projeção de lucro para o ano, citando a fraqueza persistente do mercado chinês e os impactos indiretos da instabilidade geopolítica observada nos últimos meses.
Segundo Beata Manthey, estrategista de ações do Citigroup: "Continuamos com uma visão cautelosa para o setor automotivo. Os desafios enfrentados pelas montadoras são amplos e estruturais, e o cenário para os lucros permanece bastante desafiador."
O pessimismo em relação ao setor foi reforçado por uma pesquisa que mostrou que os fornecedores da indústria automotiva alemã que esperam deterioração das condições de mercado nos próximos doze meses já superam aqueles que projetam melhora do ambiente de negócios.
Na direção oposta, as ações ligadas à tecnologia ajudam a sustentar o desempenho dos índices europeus. A Aixtron avança 4,6%, enquanto BE Semiconductor e ASML registram ganhos próximos de 1%. O setor de defesa também apresenta bom desempenho, com alta de aproximadamente 1%.
O sentimento dos traders continua sendo beneficiado pela forte queda dos preços do petróleo observada nos últimos dias. Com a perspectiva de reabertura do Estreito de Ormuz e redução dos riscos de oferta, o Brent acumula perdas significativas desde a semana passada, reduzindo preocupações inflacionárias e melhorando as perspectivas para diversos setores da economia europeia.
Ainda assim, analistas alertam que a continuidade da recuperação dependerá da evolução dos lucros corporativos.
"Para adotarmos uma visão mais construtiva para as ações europeias, precisaremos observar revisões positivas nas projeções de lucros. A queda do petróleo certamente ajuda, mas ainda não está claro se isso será suficiente para impulsionar uma nova rodada consistente de valorização", afirmou Manthey.
O Barclays tornou-se a mais recente instituição a revisar positivamente suas perspectivas para a região. O banco encerrou sua recomendação de subponderação para ações europeias e elevou sua projeção para o índice STOXX 600 de 620 para 670 pontos.
A instituição também melhorou sua recomendação para o setor de luxo, que figura entre os segmentos com pior desempenho acumulado no ano, passando a classificá-lo como "acima da média do mercado".
Apesar das movimentações setoriais, o principal evento do dia permanece sendo a reunião do Federal Reserve. Embora o mercado espere amplamente a manutenção das taxas de juros, investidores acompanharão atentamente os comentários de Kevin Warsh em busca de sinais sobre a trajetória futura da inflação, dos juros e da economia americana, fatores que continuarão influenciando o comportamento dos mercados globais ao longo do segundo semestre.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram a quarta-feira majoritariamente em alta, impulsionados pela redução das preocupações geopolíticas no Oriente Médio e pela continuidade do forte fluxo comprador em ações ligadas à inteligência artificial, enquanto os traders aguardam a decisão de política monetária do Federal Reserve dos Estados Unidos.
O destaque da sessão foi novamente o Japão. O índice Nikkei
NI225 renovou sua máxima histórica ao avançar 0,7%, encerrando muito próximo da marca psicológica dos 70 mil pontos. O movimento foi sustentado por uma ampla participação do mercado, com 137 ações em alta contra 85 em baixa dentro do índice.Segundo Maki Sawada, estrategista da Nomura Securities: "Com a redução das preocupações geopolíticas em relação aos últimos dias, os investidores voltaram a concentrar suas atenções no crescimento estrutural da inteligência artificial. As compras continuam especialmente fortes em empresas ligadas a semicondutores avançados e infraestrutura para IA."
As ações relacionadas ao setor de inteligência artificial lideraram os ganhos na bolsa japonesa. A fabricante de equipamentos para inspeção de chips Lasertec disparou 13,2%, encerrando a sessão em máxima histórica. Outras empresas ligadas à cadeia global de semicondutores também apresentaram desempenho positivo.
Na Coreia do Sul, o Kospi
KOSPI avançou 1,6%, sustentado pelos papéis de tecnologia. As ações da Samsung Electronics subiram 1%, enquanto a SK Hynix registrou forte alta de 5,8%, refletindo o contínuo otimismo em torno da demanda por memória de alto desempenho voltada para aplicações de inteligência artificial.Em Taiwan, o índice TWSE 50
TW50 encerrou próximo da estabilidade. A TSMC, maior fabricante de semicondutores do mundo, recuou 0,6%, limitando o desempenho do mercado local após os fortes ganhos acumulados nas últimas semanas.Na China continental e em Hong Kong, o comportamento foi mais heterogêneo. Os índices Shanghai
000001 e Shenzhen 399001 registraram ganhos de até 1,3%, apoiados por compras em setores domésticos e industriais. Por outro lado, o China A50 XIN9 e o Hang Seng HSI recuaram até 0,7%, refletindo uma realização parcial de lucros após a recuperação recente.Na Austrália, o índice ASX 200
XJO avançou 0,5%, com desempenho positivo da maior parte dos setores. O mercado australiano foi beneficiado pela melhora do sentimento global e pela estabilidade dos preços das commodities.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.