Agenda de Indicadores:
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Maio)
10:45 – CAD – Decisão de Taxa de Juros BoC
11:30 – USA – Estoques de Petróleo Bruto da EIA
14:00 – USA – Leilão de T-Note de 10 anos
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Autoridades:
USA – Período de Silêncio dos membros do Fed. Término: 19/06
11:45 – CAD – Coletiva de Imprensa com o presidente do BoC, Tiff Macklem
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
A pesquisa Genial/Quaest divulgada hoje mostra que o presidente Lula mantém a liderança na corrida presidencial em um eventual primeiro turno. Segundo o levantamento, Lula aparece com 39% das intenções de voto, enquanto o senador Flávio Bolsonaro registra 29% no cenário estimulado do primeiro turno.
Em uma simulação de segundo turno entre os dois candidatos, Lula também aparece à frente, com 44% das intenções de voto, contra 38% de Flávio Bolsonaro.
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
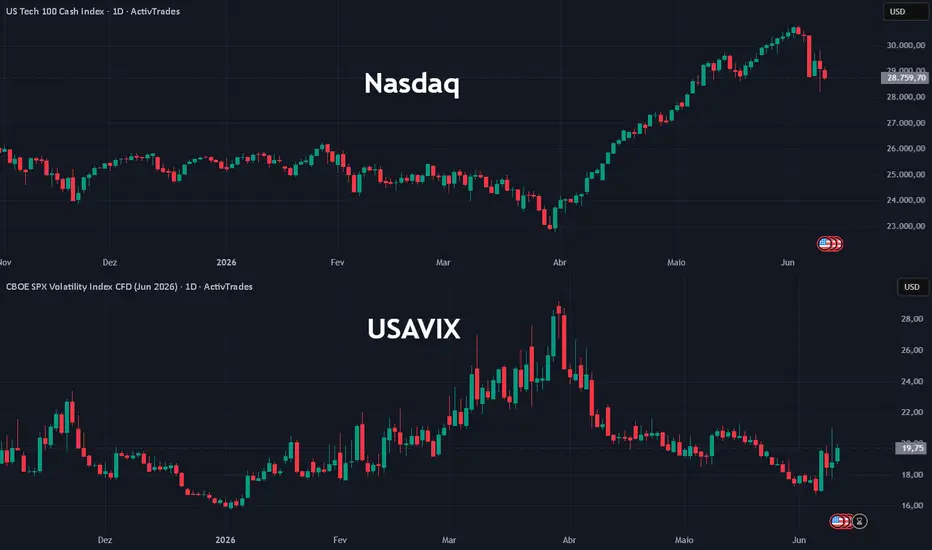
 USATEC e
 USARUS — operam em queda nesta quarta-feira, pressionados por uma nova rodada de realização nas ações de tecnologia e pelo aumento das tensões entre Estados Unidos e Irã, enquanto os traders aguardam a divulgação de um importante relatório de inflação nos EUA.
A volatilidade voltou a ganhar força nos mercados globais nos últimos dias, à medida que os traders precisam equilibrar uma combinação cada vez mais complexa de riscos: avaliações elevadas no setor de tecnologia, incertezas geopolíticas no Oriente Médio e a possibilidade de o Federal Reserve manter uma postura mais agressiva para combater as pressões inflacionárias.
As ações das gigantes de semicondutores Nvidia, Broadcom e Micron Technology recuam entre 2% e 3,6% no pré-mercado, ampliando o movimento corretivo iniciado na semana passada. O setor continua sofrendo após a Broadcom divulgar perspectivas consideradas decepcionantes para parte do mercado, reacendendo questionamentos sobre os múltiplos elevados das empresas ligadas à inteligência artificial.
Segundo Mark Haefele, diretor de investimentos da UBS Global Wealth Management: "O setor de tecnologia enfrenta uma combinação desafiadora de juros potencialmente mais altos, que reduzem o valor presente dos lucros futuros, e preocupações crescentes sobre avaliações e velocidade de monetização da inteligência artificial. Além disso, o posicionamento excessivamente otimista de parte dos investidores aumenta o risco de movimentos corretivos."
No cenário geopolítico, o sentimento também foi afetado por uma nova escalada militar no Oriente Médio. As forças americanas realizaram ataques contra posições iranianas após o presidente Donald Trump prometer uma resposta à derrubada de um helicóptero de ataque Apache dos EUA. O episódio aumenta os receios de deterioração do frágil cessar-fogo firmado entre Washington e Teerã.
As atenções dos mercados se voltam agora para a divulgação do Índice de Preços ao Consumidor (IPC), prevista para às 9h30 (horário de Brasília). O indicador poderá oferecer sinais importantes sobre o impacto da alta dos preços da energia na inflação americana, especialmente após o relatório de emprego (Payroll) da semana passada surpreender positivamente e reforçar as expectativas de manutenção de juros elevados por mais tempo.
O consenso de mercado projeta que a inflação anual ao consumidor acelere para 4,2% em maio, acima dos 3,8% registrados em abril, o que representaria o maior avanço anual desde abril de 2023.
No radar dos investidores também está a aguardada abertura de capital da SpaceX, prevista para sexta-feira. A operação poderá avaliar a companhia em aproximadamente US$ 1,75 trilhão e levantar até US$ 75 bilhões, tornando-se um dos maiores IPOs da história. O tamanho da oferta também levanta questionamentos sobre o grau de otimismo atualmente embutido nos ativos ligados à tecnologia e inovação.
Entre os destaques corporativos, as ações da Super Micro Computer recuam 8,5% após a companhia anunciar uma captação de aproximadamente US$ 7 bilhões por meio da emissão de ações e instrumentos conversíveis, com o objetivo de financiar a expansão da produção de servidores voltados para inteligência artificial.
Já a Nike cai 1,6% no pré-mercado após o RBC rebaixar sua recomendação para o papel de "outperform" para "market perform", citando desafios para a recuperação do crescimento da companhia nos próximos trimestres.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em queda nesta quarta-feira, à medida que os traders monitoram a escalada das tensões no Oriente Médio, enquanto aguardam decisões importantes de política monetária tanto na Europa quanto nos Estados Unidos.
O índice Euro Stoxx 50EURO50 recua cerca de 0,6%, enquanto o DAX GER40, da Alemanha, perde 0,7%. Já o FTSE 100 UK100, do Reino Unido, cai aproximadamente 0,6%.
Os preços do petróleo seguem próximos de US$ 90 por barril após uma das maiores trocas de ataques entre Estados Unidos e Irã desde a assinatura do cessar-fogo em abril. Apesar do aumento das hostilidades, os mercados continuam sustentados pela expectativa de que um acordo para a reabertura do Estreito de Ormuz possa ser alcançado nas próximas semanas.
Para Mohit Kumar, economista-chefe para a Europa da Jefferies, o cenário-base continua sendo de desescalada gradual do conflito: "Continuamos otimistas de que um acordo será alcançado nas próximas semanas, mesmo que inicialmente seja uma solução temporária para permitir a retomada parcial do tráfego marítimo. Nem os Estados Unidos nem o Irã têm interesse em retornar a uma guerra em larga escala, o que aumenta as chances de o cessar-fogo, apesar de frágil, ser preservado."
No campo monetário, o Banco Central Europeu inicia hoje sua reunião de dois dias. O mercado precifica amplamente uma elevação de 25 pontos-base na taxa de juros, diante da persistência das pressões inflacionárias ligadas aos custos de energia. Mais do que a decisão em si, os investidores estarão atentos ao tom adotado por Christine Lagarde e pelos demais membros da autoridade monetária em relação aos próximos passos da política monetária.
Além disso, a divulgação do índice de inflação ao consumidor (CPI) dos Estados Unidos ao longo do dia poderá influenciar significativamente as expectativas para o Federal Reserve e os mercados globais.
Entre os destaques corporativos, as ações da STMicroelectronics avançam 1,6% após o Bank of America elevar sua recomendação de "neutra" para "compra". A Infineon também opera em alta, com ganho próximo de 1%.
Ainda assim, o setor de tecnologia europeu recua cerca de 0,9%, ampliando as perdas acumuladas desde a última sexta-feira. A forte volatilidade observada nas ações ligadas à inteligência artificial nos Estados Unidos e na Ásia tem provocado movimentos de realização de lucros, embora o impacto sobre o STOXX 600 seja limitado pela menor participação das empresas de tecnologia na composição do índice europeu.
Na Itália, o mercado local se destaca positivamente. O índice italiano lidera os ganhos entre as principais bolsas da região, impulsionado pelo setor financeiro. As ações do Banco BPM avançam cerca de 3%, enquanto Intesa Sanpaolo e Banca Monte dei Paschi di Siena registram altas moderadas.
O movimento ocorre em meio à disputa pela consolidação do setor bancário italiano, após a Monte dei Paschi receber propostas concorrentes de aquisição da Intesa Sanpaolo e do Banco BPM, reforçando as expectativas de novas operações de fusões e aquisições no sistema financeiro europeu.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a sessão desta quarta-feira em forte queda, acompanhando a volatilidade observada em Wall Street e a deterioração do sentimento global diante da renovação das tensões no Oriente Médio. O avanço dos preços da energia voltou a pressionar principalmente as ações de tecnologia, setor que liderou os ganhos dos mercados nos últimos meses.
As perdas foram lideradas pela Coreia do Sul. O Kospi KOSPI despencou 4,5%, com forte pressão sobre as gigantes de semicondutores. As ações da Samsung Electronics recuaram 6,1%, enquanto a SK Hynix perdeu 7,6%, refletindo uma realização mais intensa nas empresas diretamente ligadas ao ciclo de inteligência artificial.
Em Taiwan, o TWSE 50 TW50 caiu 4,2%, registrando uma das maiores perdas da região. A TSMC, maior fabricante de semicondutores do mundo, recuou 2,2%, acompanhando o movimento global de aversão ao risco no setor de tecnologia.
No Japão, o NikkeiNI225 encerrou o pregão em baixa de 1,9%, pressionado tanto pelo setor tecnológico quanto pelo avanço das preocupações inflacionárias. Dados divulgados nesta madrugada mostraram que os preços no atacado aceleraram para o ritmo mais forte em três anos, reforçando as expectativas de aperto monetário por parte do Banco do Japão.
O mercado passou a considerar a possibilidade de dois aumentos adicionais de 25 pontos-base nos juros japoneses, cenário que impulsionou os rendimentos dos títulos públicos e reduziu o apetite por ativos de risco.
Na China continental e em Hong Kong, o movimento também foi negativo. Os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI registraram perdas entre 0,4% e 2,1%, acompanhando o sentimento de cautela predominante nos mercados asiáticos.
A exceção da região foi a Austrália. O ASX 200 XJO avançou 0,6%, beneficiado pela menor exposição ao setor de tecnologia e pelo peso relevante de empresas ligadas aos setores financeiro e mineração, que tendem a apresentar desempenho relativamente mais resiliente em períodos de alta dos preços da energia.
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Maio)
10:45 – CAD – Decisão de Taxa de Juros BoC
11:30 – USA – Estoques de Petróleo Bruto da EIA
14:00 – USA – Leilão de T-Note de 10 anos
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Autoridades:
USA – Período de Silêncio dos membros do Fed. Término: 19/06
11:45 – CAD – Coletiva de Imprensa com o presidente do BoC, Tiff Macklem
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026A pesquisa Genial/Quaest divulgada hoje mostra que o presidente Lula mantém a liderança na corrida presidencial em um eventual primeiro turno. Segundo o levantamento, Lula aparece com 39% das intenções de voto, enquanto o senador Flávio Bolsonaro registra 29% no cenário estimulado do primeiro turno.
Em uma simulação de segundo turno entre os dois candidatos, Lula também aparece à frente, com 44% das intenções de voto, contra 38% de Flávio Bolsonaro.
Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em queda nesta quarta-feira, pressionados por uma nova rodada de realização nas ações de tecnologia e pelo aumento das tensões entre Estados Unidos e Irã, enquanto os traders aguardam a divulgação de um importante relatório de inflação nos EUA.A volatilidade voltou a ganhar força nos mercados globais nos últimos dias, à medida que os traders precisam equilibrar uma combinação cada vez mais complexa de riscos: avaliações elevadas no setor de tecnologia, incertezas geopolíticas no Oriente Médio e a possibilidade de o Federal Reserve manter uma postura mais agressiva para combater as pressões inflacionárias.
As ações das gigantes de semicondutores Nvidia, Broadcom e Micron Technology recuam entre 2% e 3,6% no pré-mercado, ampliando o movimento corretivo iniciado na semana passada. O setor continua sofrendo após a Broadcom divulgar perspectivas consideradas decepcionantes para parte do mercado, reacendendo questionamentos sobre os múltiplos elevados das empresas ligadas à inteligência artificial.
Segundo Mark Haefele, diretor de investimentos da UBS Global Wealth Management: "O setor de tecnologia enfrenta uma combinação desafiadora de juros potencialmente mais altos, que reduzem o valor presente dos lucros futuros, e preocupações crescentes sobre avaliações e velocidade de monetização da inteligência artificial. Além disso, o posicionamento excessivamente otimista de parte dos investidores aumenta o risco de movimentos corretivos."
No cenário geopolítico, o sentimento também foi afetado por uma nova escalada militar no Oriente Médio. As forças americanas realizaram ataques contra posições iranianas após o presidente Donald Trump prometer uma resposta à derrubada de um helicóptero de ataque Apache dos EUA. O episódio aumenta os receios de deterioração do frágil cessar-fogo firmado entre Washington e Teerã.
As atenções dos mercados se voltam agora para a divulgação do Índice de Preços ao Consumidor (IPC), prevista para às 9h30 (horário de Brasília). O indicador poderá oferecer sinais importantes sobre o impacto da alta dos preços da energia na inflação americana, especialmente após o relatório de emprego (Payroll) da semana passada surpreender positivamente e reforçar as expectativas de manutenção de juros elevados por mais tempo.
O consenso de mercado projeta que a inflação anual ao consumidor acelere para 4,2% em maio, acima dos 3,8% registrados em abril, o que representaria o maior avanço anual desde abril de 2023.
No radar dos investidores também está a aguardada abertura de capital da SpaceX, prevista para sexta-feira. A operação poderá avaliar a companhia em aproximadamente US$ 1,75 trilhão e levantar até US$ 75 bilhões, tornando-se um dos maiores IPOs da história. O tamanho da oferta também levanta questionamentos sobre o grau de otimismo atualmente embutido nos ativos ligados à tecnologia e inovação.
Entre os destaques corporativos, as ações da Super Micro Computer recuam 8,5% após a companhia anunciar uma captação de aproximadamente US$ 7 bilhões por meio da emissão de ações e instrumentos conversíveis, com o objetivo de financiar a expansão da produção de servidores voltados para inteligência artificial.
Já a Nike cai 1,6% no pré-mercado após o RBC rebaixar sua recomendação para o papel de "outperform" para "market perform", citando desafios para a recuperação do crescimento da companhia nos próximos trimestres.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em queda nesta quarta-feira, à medida que os traders monitoram a escalada das tensões no Oriente Médio, enquanto aguardam decisões importantes de política monetária tanto na Europa quanto nos Estados Unidos.O índice Euro Stoxx 50
EURO50 recua cerca de 0,6%, enquanto o DAX GER40, da Alemanha, perde 0,7%. Já o FTSE 100 UK100, do Reino Unido, cai aproximadamente 0,6%.Os preços do petróleo seguem próximos de US$ 90 por barril após uma das maiores trocas de ataques entre Estados Unidos e Irã desde a assinatura do cessar-fogo em abril. Apesar do aumento das hostilidades, os mercados continuam sustentados pela expectativa de que um acordo para a reabertura do Estreito de Ormuz possa ser alcançado nas próximas semanas.
Para Mohit Kumar, economista-chefe para a Europa da Jefferies, o cenário-base continua sendo de desescalada gradual do conflito: "Continuamos otimistas de que um acordo será alcançado nas próximas semanas, mesmo que inicialmente seja uma solução temporária para permitir a retomada parcial do tráfego marítimo. Nem os Estados Unidos nem o Irã têm interesse em retornar a uma guerra em larga escala, o que aumenta as chances de o cessar-fogo, apesar de frágil, ser preservado."
No campo monetário, o Banco Central Europeu inicia hoje sua reunião de dois dias. O mercado precifica amplamente uma elevação de 25 pontos-base na taxa de juros, diante da persistência das pressões inflacionárias ligadas aos custos de energia. Mais do que a decisão em si, os investidores estarão atentos ao tom adotado por Christine Lagarde e pelos demais membros da autoridade monetária em relação aos próximos passos da política monetária.
Além disso, a divulgação do índice de inflação ao consumidor (CPI) dos Estados Unidos ao longo do dia poderá influenciar significativamente as expectativas para o Federal Reserve e os mercados globais.
Entre os destaques corporativos, as ações da STMicroelectronics avançam 1,6% após o Bank of America elevar sua recomendação de "neutra" para "compra". A Infineon também opera em alta, com ganho próximo de 1%.
Ainda assim, o setor de tecnologia europeu recua cerca de 0,9%, ampliando as perdas acumuladas desde a última sexta-feira. A forte volatilidade observada nas ações ligadas à inteligência artificial nos Estados Unidos e na Ásia tem provocado movimentos de realização de lucros, embora o impacto sobre o STOXX 600 seja limitado pela menor participação das empresas de tecnologia na composição do índice europeu.
Na Itália, o mercado local se destaca positivamente. O índice italiano lidera os ganhos entre as principais bolsas da região, impulsionado pelo setor financeiro. As ações do Banco BPM avançam cerca de 3%, enquanto Intesa Sanpaolo e Banca Monte dei Paschi di Siena registram altas moderadas.
O movimento ocorre em meio à disputa pela consolidação do setor bancário italiano, após a Monte dei Paschi receber propostas concorrentes de aquisição da Intesa Sanpaolo e do Banco BPM, reforçando as expectativas de novas operações de fusões e aquisições no sistema financeiro europeu.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram a sessão desta quarta-feira em forte queda, acompanhando a volatilidade observada em Wall Street e a deterioração do sentimento global diante da renovação das tensões no Oriente Médio. O avanço dos preços da energia voltou a pressionar principalmente as ações de tecnologia, setor que liderou os ganhos dos mercados nos últimos meses.
As perdas foram lideradas pela Coreia do Sul. O Kospi
KOSPI despencou 4,5%, com forte pressão sobre as gigantes de semicondutores. As ações da Samsung Electronics recuaram 6,1%, enquanto a SK Hynix perdeu 7,6%, refletindo uma realização mais intensa nas empresas diretamente ligadas ao ciclo de inteligência artificial.Em Taiwan, o TWSE 50
TW50 caiu 4,2%, registrando uma das maiores perdas da região. A TSMC, maior fabricante de semicondutores do mundo, recuou 2,2%, acompanhando o movimento global de aversão ao risco no setor de tecnologia.No Japão, o Nikkei
NI225 encerrou o pregão em baixa de 1,9%, pressionado tanto pelo setor tecnológico quanto pelo avanço das preocupações inflacionárias. Dados divulgados nesta madrugada mostraram que os preços no atacado aceleraram para o ritmo mais forte em três anos, reforçando as expectativas de aperto monetário por parte do Banco do Japão.O mercado passou a considerar a possibilidade de dois aumentos adicionais de 25 pontos-base nos juros japoneses, cenário que impulsionou os rendimentos dos títulos públicos e reduziu o apetite por ativos de risco.
Na China continental e em Hong Kong, o movimento também foi negativo. Os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI registraram perdas entre 0,4% e 2,1%, acompanhando o sentimento de cautela predominante nos mercados asiáticos.A exceção da região foi a Austrália. O ASX 200
XJO avançou 0,6%, beneficiado pela menor exposição ao setor de tecnologia e pelo peso relevante de empresas ligadas aos setores financeiro e mineração, que tendem a apresentar desempenho relativamente mais resiliente em períodos de alta dos preços da energia.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.