
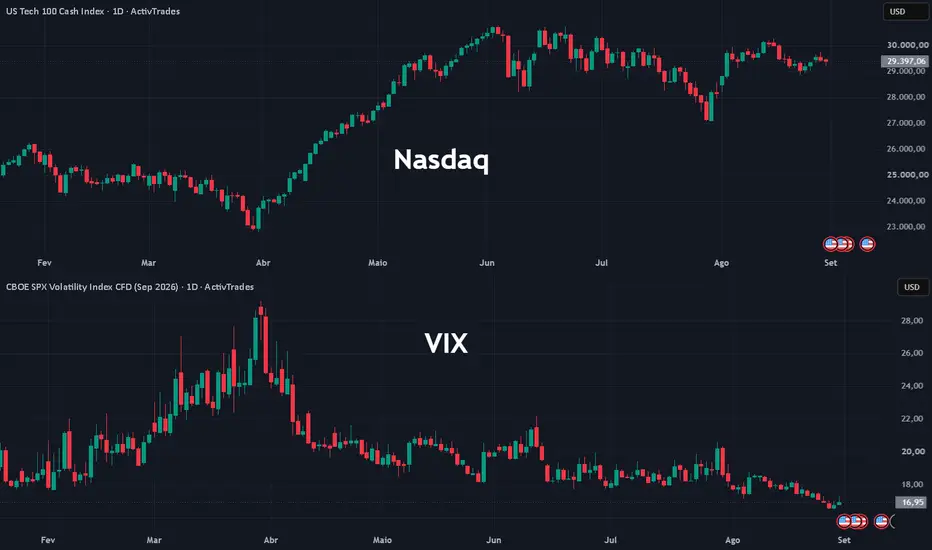
Agenda de Indicadores:
UK – Feriado Bancário no Reino Unido
8:25 – BRA – Boletim Focus
10:45 – USA – PMI de Chicago
11:30 – USA – Índice de Atividade da Empresas do Fed de Dallas (Agosto)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
PLOA 2027
O governo envia nesta segunda-feira ao Congresso o Projeto de Lei Orçamentária Anual de 2027 com uma promessa ambiciosa: entregar o primeiro superávit efetivo das contas públicas em anos. Para o mercado, porém, o principal debate não estará na meta anunciada, mas na capacidade de transformar as projeções do Orçamento em resultado fiscal.
A proposta manterá a meta estabelecida na LDO, de superávit primário de 0,5% do PIB, equivalente a R$ 73,2 bilhões. Considerando as despesas legalmente excluídas da meta, o governo estima que o resultado efetivo das contas públicas ainda será positivo entre R$ 18 bilhões e R$ 20 bilhões, pouco acima de 0,1% do PIB.
Se confirmado, o resultado representaria um ajuste próximo de 0,5 ponto percentual do PIB em relação ao déficit efetivo de 0,4% projetado para este ano.
A diferença entre a meta de R$ 73,2 bilhões e o superávit efetivo próximo de R$ 20 bilhões ocorre principalmente pelas exceções previstas na legislação. Parte dos gastos com precatórios, por exemplo, continua fora da meta e será incorporada gradualmente ao cálculo, à razão de 10% ao ano.
Um dos principais argumentos do governo em defesa do Orçamento é que, diferentemente de propostas anteriores, as contas de 2027 não dependerão da aprovação de novas medidas de arrecadação pelo Congresso.
Entre as receitas já consideradas estão aproximadamente R$ 20 bilhões provenientes do leilão de petróleo do pré-sal, originalmente previsto para este ano. Segundo o governo, as projeções utilizam premissas conservadoras, incluindo um preço do Brent próximo de US$ 70 por barril.
O ponto de atenção do mercado é do lado das despesas que aparece uma das principais dúvidas sobre o PLOA.
Enquanto o limite total permitido pelo arcabouço fiscal deverá crescer 7,7%, as despesas obrigatórias sujeitas ao teto avançariam entre 6,8% e 6,9%. Essa diferença abrirá espaço para uma expansão próxima de 20%, ou quase R$ 40 bilhões, nas despesas discricionárias, que incluem custeio, investimentos e programas como o Novo PAC.
O forte crescimento desses gastos chamou a atenção do mercado e contribuiu para pressionar a ponta longa da curva de juros na sexta-feira.
O ministro do Planejamento, Bruno Moretti, argumenta que a expansão também cria um colchão maior para eventuais contingenciamentos. Caso as receitas decepcionem, haveria mais despesas não obrigatórias disponíveis para bloqueio sem comprometer o funcionamento básico da máquina pública.
O governo também estima uma economia de aproximadamente R$ 100 bilhões em 2027 em comparação com um cenário no qual as medidas de contenção de gastos dos últimos anos não tivessem sido adotadas.
Desse total, cerca de R$ 80 bilhões seriam provenientes do pacote fiscal de 2024 e outros R$ 20 bilhões dos gatilhos acionados para o próximo exercício. Entre as medidas estão a limitação do crescimento das despesas com pessoal a 0,6% acima da inflação, restrições sobre gastos financiados por determinadas vinculações legais e a retirada das receitas de petróleo e gás do cálculo da receita corrente líquida.
As contas também serão beneficiadas pela antecipação para este ano de R$ 3 bilhões em despesas temporárias de saúde e educação originalmente previstas para 2027. Já o salário mínimo utilizado na proposta será de R$ 1.741, aumento de R$ 120.
Apesar da promessa de superávit, o histórico recente recomenda cautela. O PLOA de 2024, por exemplo, previa superávit de R$ 2,84 bilhões, mas o exercício terminou com déficit efetivo de aproximadamente R$ 43 bilhões.
Por isso, o mercado deverá olhar além da meta oficial de 0,5% do PIB.
A qualidade das receitas, a viabilidade das economias projetadas e, principalmente, quanto da expansão das despesas discricionárias será efetivamente executado serão determinantes para avaliar a credibilidade do Orçamento.
Mais do que o superávit anunciado, será a percepção sobre a trajetória futura da dívida pública que determinará a reação dos ativos brasileiros.
Nesse sentido, a ponta longa da curva de juros deverá funcionar como um dos primeiros termômetros da confiança do mercado nas contas de 2027.
Estados Unidos

Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em baixa nesta segunda-feira, pressionados pela retomada dos ataques entre Estados Unidos e Irã. A nova escalada no Oriente Médio impulsiona o petróleo e reforça as preocupações com a inflação justamente quando o Federal Reserve adota uma postura mais restritiva.
O movimento abre um mês historicamente mais difícil para as bolsas americanas e coloca ainda mais peso sobre a reunião de setembro do Fed. Após o discurso de Kevin Warsh em Jackson Hole, os traders elevaram para quase 60% a probabilidade de uma alta dos juros no próximo encontro, ante 41,4% na semana passada, segundo a ferramenta CME FedWatch.
Em sua primeira participação em Jackson Hole como presidente do Fed, Warsh deixou claro que a inflação continua sendo a principal preocupação da autoridade monetária e que os juros poderão subir caso não haja progresso suficiente em direção à meta de 2%.
Segundo David Chao, estrategista global da Invesco, a mensagem foi consideravelmente mais agressiva do que o mercado esperava e praticamente afastou qualquer perspectiva de flexibilização monetária no curto prazo.
Os últimos indicadores, porém, ainda oferecem sinais contraditórios. Enquanto a inflação ao consumidor mostrou alguma moderação, o PCE, indicador de preços preferido do Fed, veio acima das expectativas. Warsh reforçou na sexta-feira que os dados recentes ainda não demonstram uma melhora significativa das tendências inflacionárias subjacentes.
Com isso, os próximos indicadores ganham ainda mais importância para a reunião de setembro. O principal destaque será o relatório de emprego dos EUA, que será divulgado em 4 de setembro e poderá ajudar a definir se o Fed terá espaço para manter os juros ou precisará avançar com um novo aperto monetário.
No mercado acionário, tecnologia e energia aparecem como exceções ao movimento de aversão ao risco. A Nvidia sobe 0,7% no pré-mercado e é a única entre as sete maiores empresas de tecnologia no campo positivo. Intel, Lam Research e Texas Instruments avançam 1,7%, 1% e 0,9%, respectivamente.
David Chao, da Invesco, afirmou que continua favorecendo segmentos ligados a tendências estruturais de crescimento, principalmente inteligência artificial e infraestrutura digital.
As empresas de energia também avançam acompanhando a alta de cerca de 2% do petróleo Brent. Halliburton sobe 2,46% e Valero Energy ganha 2,17%.
O petróleo voltou a subir após a retomada dos ataques militares entre EUA e Irã, enquanto as interrupções no Estreito de Ormuz continuam limitando o transporte da commodity e aumentando os riscos para a oferta global.
Entre os ativos ligados às criptomoedas, o movimento é predominantemente positivo, com o Bitcoin sustentando-se acima de US$ 78 mil. Coinbase, Strategy e CleanSpark avançam entre 1% e 1,9% no pré-mercado.
Europa

As bolsas europeias iniciam a semana sem direção única nesta segunda-feira, pressionadas pela escalada militar entre Estados Unidos e Irã, que voltou a impulsionar os preços do petróleo e os rendimentos dos títulos globais. Os índices EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 apresentam desempenho misto, em uma sessão de menor liquidez devido ao feriado bancário no Reino Unido.
O Euro Stoxx 50EURO50 recua 0,3%, enquanto o DAX GER40 lidera as perdas regionais, com queda de 0,7%. Na Alemanha, os traders aguardam os dados de inflação que serão divulgados ainda hoje e poderão reforçar as expectativas para os próximos passos do Banco Central Europeu.
As apostas em uma alta dos juros pelo BCE em setembro já estão amplamente incorporadas aos preços. Ao longo da semana, a inflação da zona do euro e os dados do mercado de trabalho dos EUA serão fundamentais para calibrar as expectativas de política monetária nos dois lados do Atlântico.
Segundo Chris Weston, chefe de pesquisa do Pepperstone Group, setembro começa com os mercados novamente dependentes dos dados e das decisões dos bancos centrais, em um ambiente marcado simultaneamente por juros elevados, pressão sobre os mercados de títulos e riscos geopolíticos.
Essa combinação já aparece nos Treasuries e na dívida europeia. O rendimento dos títulos alemães de dois anos, mais sensível às expectativas de política monetária, atingiu o maior nível desde julho de 2024, acompanhando o movimento dos títulos americanos após Kevin Warsh sinalizar, na sexta-feira, que o Federal Reserve poderá precisar elevar novamente os juros.
A geopolítica também voltou ao centro das atenções. No domingo, forças americanas atacaram dois lançadores de mísseis na ilha iraniana de Larak, no Estreito de Ormuz, na primeira ação militar conhecida dos EUA contra o Irã desde o final de julho. Segundo a mídia iraniana, Teerã respondeu com ataques contra duas bases aéreas americanas na Jordânia.
A nova escalada impulsiona o petróleo Brent em mais de 2%, para cerca de US$ 90,70 o barril, favorecendo as empresas europeias de energia. TotalEnergies, Orlen e OMV avançam entre 1,8% e 3,8%.
Ao mesmo tempo, a alta do petróleo aumenta as preocupações com uma nova pressão sobre a inflação justamente quando os mercados já se preparam para uma política monetária mais restritiva.
Apesar do cenário adverso, o Euro Stoxx 50EURO50 caminha para encerrar agosto com valorização de aproximadamente 1,6%, sustentado por uma temporada de balanços corporativos robusta e pelo entusiasmo contínuo em torno dos investimentos em inteligência artificial.
No cenário internacional, líderes financeiros do G20 se reúnem nesta segunda e terça-feira na Carolina do Norte, com os impactos da guerra entre EUA e Irã sobre os preços de energia, inflação e crescimento global entre os principais temas em discussão.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram a segunda-feira sem direção única, mas caminham para fechar agosto predominantemente no campo positivo. Expectativas de juros mais altos no Japão e novos sinais de fragilidade da economia chinesa dividiram as atenções dos traders no último pregão do mês.
No Japão, o Nikkei 225NI225 recuou 0,1%, pressionado pelo aumento das apostas em novas altas dos juros pelo Banco do Japão. Os rendimentos dos títulos soberanos japoneses renovaram máximas de várias décadas, reduzindo o apetite por ações mais sensíveis às taxas de juros.
O movimento, porém, favorece o setor financeiro. Takayuki Miyajima, economista sênior do Sony Financial Group, avalia que bancos e outras instituições financeiras podem continuar atraindo compradores diante da perspectiva de juros domésticos mais elevados, favorecendo um desempenho superior do Topix em relação ao Nikkei. Dentro do Nikkei, 131 ações avançaram, 91 recuaram e três permaneceram estáveis.
Na Coreia do Sul, o Kospi KOSPI avançou 0,5%, sustentado principalmente pelas fabricantes de semicondutores, enquanto os traders aguardam os dados comerciais de agosto. Samsung Electronics subiu 1,2% e SK Hynix ganhou 1,3%. No mercado cambial, o won se fortaleceu, enquanto os rendimentos dos títulos soberanos avançaram.
Em Taiwan, o TWSE 50 TW50 caiu 0,5%, com as ações da TSMC recuando 0,6%.
Na China continental, o desempenho foi mais positivo. Shanghai 000001, Shenzhen
 399001 e China A50 XIN9 avançaram entre 0,4% e 0,9%, apoiados por uma recuperação das ações de tecnologia no fim da sessão, que compensou parcialmente a fraqueza do setor imobiliário e novos sinais de desaceleração econômica.
Dados oficiais mostraram melhora da atividade industrial chinesa em agosto, favorecida pelo fortalecimento da demanda, embora o setor tenha permanecido em contração pelo segundo mês consecutivo. Serviços e construção também continuaram fracos, reforçando as preocupações com os desequilíbrios da segunda maior economia do mundo.
Diante desse cenário, Yu Song, economista-chefe da UBS Securities para a China, espera novas medidas de estímulo ainda este ano, citando riscos crescentes de Pequim não alcançar sua meta anual de crescimento.
Em Hong Kong, o Hang SengHSI encerrou em leve baixa de 0,1%.
Na Austrália, o ASX 200 XJO recuou 0,2%, pressionado principalmente pelas mineradoras, enquanto as ações do setor financeiro avançaram.
UK – Feriado Bancário no Reino Unido
8:25 – BRA – Boletim Focus
10:45 – USA – PMI de Chicago
11:30 – USA – Índice de Atividade da Empresas do Fed de Dallas (Agosto)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026PLOA 2027
O governo envia nesta segunda-feira ao Congresso o Projeto de Lei Orçamentária Anual de 2027 com uma promessa ambiciosa: entregar o primeiro superávit efetivo das contas públicas em anos. Para o mercado, porém, o principal debate não estará na meta anunciada, mas na capacidade de transformar as projeções do Orçamento em resultado fiscal.
A proposta manterá a meta estabelecida na LDO, de superávit primário de 0,5% do PIB, equivalente a R$ 73,2 bilhões. Considerando as despesas legalmente excluídas da meta, o governo estima que o resultado efetivo das contas públicas ainda será positivo entre R$ 18 bilhões e R$ 20 bilhões, pouco acima de 0,1% do PIB.
Se confirmado, o resultado representaria um ajuste próximo de 0,5 ponto percentual do PIB em relação ao déficit efetivo de 0,4% projetado para este ano.
A diferença entre a meta de R$ 73,2 bilhões e o superávit efetivo próximo de R$ 20 bilhões ocorre principalmente pelas exceções previstas na legislação. Parte dos gastos com precatórios, por exemplo, continua fora da meta e será incorporada gradualmente ao cálculo, à razão de 10% ao ano.
Um dos principais argumentos do governo em defesa do Orçamento é que, diferentemente de propostas anteriores, as contas de 2027 não dependerão da aprovação de novas medidas de arrecadação pelo Congresso.
Entre as receitas já consideradas estão aproximadamente R$ 20 bilhões provenientes do leilão de petróleo do pré-sal, originalmente previsto para este ano. Segundo o governo, as projeções utilizam premissas conservadoras, incluindo um preço do Brent próximo de US$ 70 por barril.
O ponto de atenção do mercado é do lado das despesas que aparece uma das principais dúvidas sobre o PLOA.
Enquanto o limite total permitido pelo arcabouço fiscal deverá crescer 7,7%, as despesas obrigatórias sujeitas ao teto avançariam entre 6,8% e 6,9%. Essa diferença abrirá espaço para uma expansão próxima de 20%, ou quase R$ 40 bilhões, nas despesas discricionárias, que incluem custeio, investimentos e programas como o Novo PAC.
O forte crescimento desses gastos chamou a atenção do mercado e contribuiu para pressionar a ponta longa da curva de juros na sexta-feira.
O ministro do Planejamento, Bruno Moretti, argumenta que a expansão também cria um colchão maior para eventuais contingenciamentos. Caso as receitas decepcionem, haveria mais despesas não obrigatórias disponíveis para bloqueio sem comprometer o funcionamento básico da máquina pública.
O governo também estima uma economia de aproximadamente R$ 100 bilhões em 2027 em comparação com um cenário no qual as medidas de contenção de gastos dos últimos anos não tivessem sido adotadas.
Desse total, cerca de R$ 80 bilhões seriam provenientes do pacote fiscal de 2024 e outros R$ 20 bilhões dos gatilhos acionados para o próximo exercício. Entre as medidas estão a limitação do crescimento das despesas com pessoal a 0,6% acima da inflação, restrições sobre gastos financiados por determinadas vinculações legais e a retirada das receitas de petróleo e gás do cálculo da receita corrente líquida.
As contas também serão beneficiadas pela antecipação para este ano de R$ 3 bilhões em despesas temporárias de saúde e educação originalmente previstas para 2027. Já o salário mínimo utilizado na proposta será de R$ 1.741, aumento de R$ 120.
Apesar da promessa de superávit, o histórico recente recomenda cautela. O PLOA de 2024, por exemplo, previa superávit de R$ 2,84 bilhões, mas o exercício terminou com déficit efetivo de aproximadamente R$ 43 bilhões.
Por isso, o mercado deverá olhar além da meta oficial de 0,5% do PIB.
A qualidade das receitas, a viabilidade das economias projetadas e, principalmente, quanto da expansão das despesas discricionárias será efetivamente executado serão determinantes para avaliar a credibilidade do Orçamento.
Mais do que o superávit anunciado, será a percepção sobre a trajetória futura da dívida pública que determinará a reação dos ativos brasileiros.
Nesse sentido, a ponta longa da curva de juros deverá funcionar como um dos primeiros termômetros da confiança do mercado nas contas de 2027.
Estados Unidos
Os futuros dos principais índices de Nova York — $ACTIVTRADES, $ACTIVTRADES, $ACTIVTRADES e $ACTIVTRADES — operam em baixa nesta segunda-feira, pressionados pela retomada dos ataques entre Estados Unidos e Irã. A nova escalada no Oriente Médio impulsiona o petróleo e reforça as preocupações com a inflação justamente quando o Federal Reserve adota uma postura mais restritiva.
O movimento abre um mês historicamente mais difícil para as bolsas americanas e coloca ainda mais peso sobre a reunião de setembro do Fed. Após o discurso de Kevin Warsh em Jackson Hole, os traders elevaram para quase 60% a probabilidade de uma alta dos juros no próximo encontro, ante 41,4% na semana passada, segundo a ferramenta CME FedWatch.
Em sua primeira participação em Jackson Hole como presidente do Fed, Warsh deixou claro que a inflação continua sendo a principal preocupação da autoridade monetária e que os juros poderão subir caso não haja progresso suficiente em direção à meta de 2%.
Segundo David Chao, estrategista global da Invesco, a mensagem foi consideravelmente mais agressiva do que o mercado esperava e praticamente afastou qualquer perspectiva de flexibilização monetária no curto prazo.
Os últimos indicadores, porém, ainda oferecem sinais contraditórios. Enquanto a inflação ao consumidor mostrou alguma moderação, o PCE, indicador de preços preferido do Fed, veio acima das expectativas. Warsh reforçou na sexta-feira que os dados recentes ainda não demonstram uma melhora significativa das tendências inflacionárias subjacentes.
Com isso, os próximos indicadores ganham ainda mais importância para a reunião de setembro. O principal destaque será o relatório de emprego dos EUA, que será divulgado em 4 de setembro e poderá ajudar a definir se o Fed terá espaço para manter os juros ou precisará avançar com um novo aperto monetário.
No mercado acionário, tecnologia e energia aparecem como exceções ao movimento de aversão ao risco. A Nvidia sobe 0,7% no pré-mercado e é a única entre as sete maiores empresas de tecnologia no campo positivo. Intel, Lam Research e Texas Instruments avançam 1,7%, 1% e 0,9%, respectivamente.
David Chao, da Invesco, afirmou que continua favorecendo segmentos ligados a tendências estruturais de crescimento, principalmente inteligência artificial e infraestrutura digital.
As empresas de energia também avançam acompanhando a alta de cerca de 2% do petróleo Brent. Halliburton sobe 2,46% e Valero Energy ganha 2,17%.
O petróleo voltou a subir após a retomada dos ataques militares entre EUA e Irã, enquanto as interrupções no Estreito de Ormuz continuam limitando o transporte da commodity e aumentando os riscos para a oferta global.
Entre os ativos ligados às criptomoedas, o movimento é predominantemente positivo, com o Bitcoin sustentando-se acima de US$ 78 mil. Coinbase, Strategy e CleanSpark avançam entre 1% e 1,9% no pré-mercado.
Europa
As bolsas europeias iniciam a semana sem direção única nesta segunda-feira, pressionadas pela escalada militar entre Estados Unidos e Irã, que voltou a impulsionar os preços do petróleo e os rendimentos dos títulos globais. Os índices
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 apresentam desempenho misto, em uma sessão de menor liquidez devido ao feriado bancário no Reino Unido.O Euro Stoxx 50
EURO50 recua 0,3%, enquanto o DAX GER40 lidera as perdas regionais, com queda de 0,7%. Na Alemanha, os traders aguardam os dados de inflação que serão divulgados ainda hoje e poderão reforçar as expectativas para os próximos passos do Banco Central Europeu.As apostas em uma alta dos juros pelo BCE em setembro já estão amplamente incorporadas aos preços. Ao longo da semana, a inflação da zona do euro e os dados do mercado de trabalho dos EUA serão fundamentais para calibrar as expectativas de política monetária nos dois lados do Atlântico.
Segundo Chris Weston, chefe de pesquisa do Pepperstone Group, setembro começa com os mercados novamente dependentes dos dados e das decisões dos bancos centrais, em um ambiente marcado simultaneamente por juros elevados, pressão sobre os mercados de títulos e riscos geopolíticos.
Essa combinação já aparece nos Treasuries e na dívida europeia. O rendimento dos títulos alemães de dois anos, mais sensível às expectativas de política monetária, atingiu o maior nível desde julho de 2024, acompanhando o movimento dos títulos americanos após Kevin Warsh sinalizar, na sexta-feira, que o Federal Reserve poderá precisar elevar novamente os juros.
A geopolítica também voltou ao centro das atenções. No domingo, forças americanas atacaram dois lançadores de mísseis na ilha iraniana de Larak, no Estreito de Ormuz, na primeira ação militar conhecida dos EUA contra o Irã desde o final de julho. Segundo a mídia iraniana, Teerã respondeu com ataques contra duas bases aéreas americanas na Jordânia.
A nova escalada impulsiona o petróleo Brent em mais de 2%, para cerca de US$ 90,70 o barril, favorecendo as empresas europeias de energia. TotalEnergies, Orlen e OMV avançam entre 1,8% e 3,8%.
Ao mesmo tempo, a alta do petróleo aumenta as preocupações com uma nova pressão sobre a inflação justamente quando os mercados já se preparam para uma política monetária mais restritiva.
Apesar do cenário adverso, o Euro Stoxx 50
EURO50 caminha para encerrar agosto com valorização de aproximadamente 1,6%, sustentado por uma temporada de balanços corporativos robusta e pelo entusiasmo contínuo em torno dos investimentos em inteligência artificial.No cenário internacional, líderes financeiros do G20 se reúnem nesta segunda e terça-feira na Carolina do Norte, com os impactos da guerra entre EUA e Irã sobre os preços de energia, inflação e crescimento global entre os principais temas em discussão.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram a segunda-feira sem direção única, mas caminham para fechar agosto predominantemente no campo positivo. Expectativas de juros mais altos no Japão e novos sinais de fragilidade da economia chinesa dividiram as atenções dos traders no último pregão do mês.
No Japão, o Nikkei 225
NI225 recuou 0,1%, pressionado pelo aumento das apostas em novas altas dos juros pelo Banco do Japão. Os rendimentos dos títulos soberanos japoneses renovaram máximas de várias décadas, reduzindo o apetite por ações mais sensíveis às taxas de juros.O movimento, porém, favorece o setor financeiro. Takayuki Miyajima, economista sênior do Sony Financial Group, avalia que bancos e outras instituições financeiras podem continuar atraindo compradores diante da perspectiva de juros domésticos mais elevados, favorecendo um desempenho superior do Topix em relação ao Nikkei. Dentro do Nikkei, 131 ações avançaram, 91 recuaram e três permaneceram estáveis.
Na Coreia do Sul, o Kospi
KOSPI avançou 0,5%, sustentado principalmente pelas fabricantes de semicondutores, enquanto os traders aguardam os dados comerciais de agosto. Samsung Electronics subiu 1,2% e SK Hynix ganhou 1,3%. No mercado cambial, o won se fortaleceu, enquanto os rendimentos dos títulos soberanos avançaram.Em Taiwan, o TWSE 50
TW50 caiu 0,5%, com as ações da TSMC recuando 0,6%.Na China continental, o desempenho foi mais positivo. Shanghai
000001, Shenzhen 399001 e China A50 XIN9 avançaram entre 0,4% e 0,9%, apoiados por uma recuperação das ações de tecnologia no fim da sessão, que compensou parcialmente a fraqueza do setor imobiliário e novos sinais de desaceleração econômica.Dados oficiais mostraram melhora da atividade industrial chinesa em agosto, favorecida pelo fortalecimento da demanda, embora o setor tenha permanecido em contração pelo segundo mês consecutivo. Serviços e construção também continuaram fracos, reforçando as preocupações com os desequilíbrios da segunda maior economia do mundo.
Diante desse cenário, Yu Song, economista-chefe da UBS Securities para a China, espera novas medidas de estímulo ainda este ano, citando riscos crescentes de Pequim não alcançar sua meta anual de crescimento.
Em Hong Kong, o Hang Seng
HSI encerrou em leve baixa de 0,1%.Na Austrália, o ASX 200
XJO recuou 0,2%, pressionado principalmente pelas mineradoras, enquanto as ações do setor financeiro avançaram.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.