
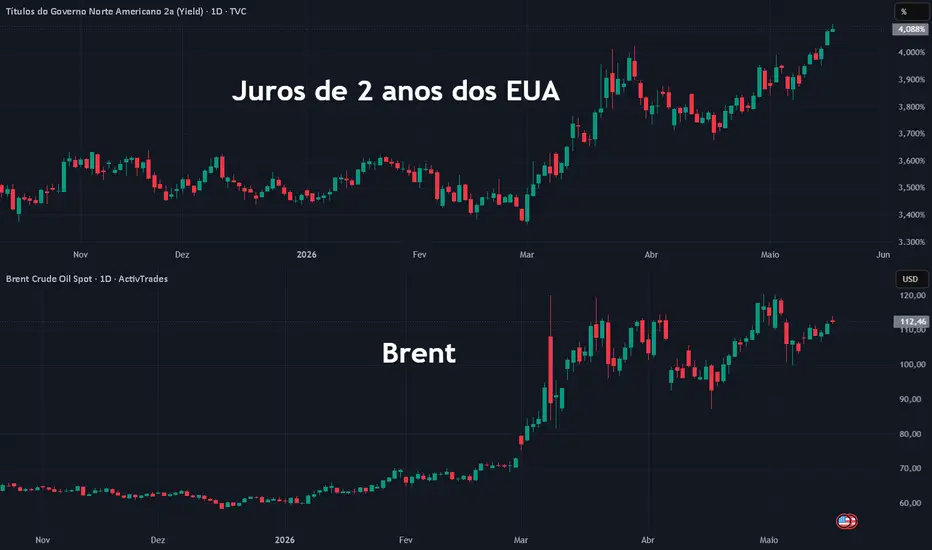
Morning Call - 18/05/2026 - Petróleo Pressiona os Juros
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:00 – BRA – IBC-Br
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam sem direção definida nesta segunda-feira, enquanto novos ataques com drones no Golfo Pérsico elevam os preços do petróleo e pressionam os rendimentos dos títulos globais, reacendendo preocupações com inflação justamente em uma semana decisiva para o setor de tecnologia, liderada pelos aguardados resultados da NVIDIA.
No campo geopolítico, um ataque com drone provocou incêndio em uma usina nuclear nos Emirados Árabes Unidos, enquanto a Saudi Arabia informou ter interceptado três drones adicionais. O presidente Donald Trump voltou a pressionar o Irã, afirmando que Teerã precisa agir “rapidamente” para alcançar um acordo.
Segundo George Lagarias: “Neste momento, os mercados estão em pânico, pois estão precificando a possibilidade de o Estreito de Ormuz permanecer fechado.”
O petróleo Brent chegou a ultrapassar US$ 114 por barril, enquanto o WTI avançou acima de US$ 104 no mercado à vista.
Os ministros das Finanças do G7 se reúnem nesta segunda-feira para discutir os impactos do fechamento do Estreito de Ormuz e questões ligadas ao fornecimento de matérias-primas estratégicas, embora as divergências geopolíticas dentro do bloco ameacem limitar consensos.
O mercado de títulos também segue sob forte pressão. O rendimento do Treasury americano de 10 anos alcançou 4,63%, o maior nível em cerca de 15 meses, após avançar 23 pontos-base na semana passada. Já o rendimento do título de 30 anos atingiu 5,16%.
A alta das taxas aumenta os custos de financiamento e reduz o valor presente dos lucros futuros, o que tende a pressionar especialmente empresas de crescimento e tecnologia.
Ainda assim, parte do mercado acredita que o movimento nos juros pode gerar apenas uma realização moderada de lucros nas ações.
Lagarias afirmou que: “Isso pode servir como desculpa para alguns investidores realizarem ganhos, mas seria surpreendente ver uma correção profunda causada apenas pela volatilidade dos títulos.”
Nesta semana, o foco principal dos investidores estará nos resultados da Nvidia, programados para quarta-feira.
As ações da companhia acumulam alta de aproximadamente 36% desde as mínimas de março, enquanto o índice de semicondutores da Filadélfia já disparou mais de 60%, sustentado pela intensa demanda por chips ligados à inteligência artificial.
Os traders também acompanharão os balanços de grandes varejistas americanos, liderados pela Walmart, em busca de sinais sobre o comportamento do consumidor diante dos preços mais elevados da energia.
No mercado cambial, o movimento de aversão ao risco segue favorecendo o dólar americano, impulsionado pela sua liquidez global e pelo fato de os Estados Unidos serem atualmente exportadores líquidos de energia — situação que oferece vantagem relativa frente à Europa e grande parte da Ásia.
O euro permaneceu próximo de US$ 1,16 após queda de 1,4% na semana passada, enquanto a libra esterlina se manteve ao redor de US$ 1,33, depois de recuar mais de 2% diante da instabilidade política no Reino Unido e da pressão crescente sobre os títulos britânicos.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam majoritariamente em baixa nesta segunda-feira, refletindo a persistência das preocupações com a inflação global e a ausência de avanços concretos nas negociações entre Estados Unidos e Irã para encerrar a guerra que já dura três meses.
A pressão sobre os mercados se intensificou após os dados recentes de inflação divulgados nos EUA, Alemanha, China e Japão reforçarem o temor de que os principais bancos centrais mantenham uma postura mais restritiva por mais tempo, impulsionando os rendimentos dos títulos globais e pressionando os ativos de risco.
O índice Euro Stoxx 50EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, consegue se manter próximo da estabilidade, com leve alta de 0,1%. Já o FTSE 100 UK100, do Reino Unido, avança aproximadamente 0,2%.
Segundo Michele Morganti: “No curto prazo, mantemos uma posição neutra em relação às ações europeias. Elas ainda apresentam riscos em comparação com as ações americanas devido à força dos lucros e ao impacto do setor energético.”
“Esses dois motores, o Irã e os investimentos em IA, estão impulsionando a inflação, e as taxas de juros de 10 anos estão disparando. Isso representa mais um fator negativo para o risco.”
No campo monetário, Joachim Nagel, do Banco Central da Alemanha, afirmou que os bancos centrais ainda poderiam fazer “muito mais” para apoiar os mercados financeiros e restaurar a confiança nos ativos europeus.
Apesar disso, os mercados seguem precificando mais de dois aumentos de juros por parte do European Central Bank até o fim do ano, com a primeira alta sendo amplamente esperada já para junho.
Entre os setores, o segmento de viagens lidera as perdas, recuando 1,6%, pressionado pela alta dos custos energéticos e pelas preocupações com o consumo.
As ações da Ryanair, Lufthansa e easyJet caem entre 2% e 3%. A Ryanair alertou que a ansiedade dos consumidores em meio ao cenário geopolítico pode comprometer o crescimento esperado para o pico da temporada de verão europeu.
Os setores bancário e industrial também pressionam os índices, recuando 0,8% e 0,6%, respectivamente.
As empresas do setor de luxo seguem sob forte pressão, refletindo preocupações com desaceleração global e menor demanda do consumidor chinês. As ações da LVMH, Christian Dior e Kering recuam cerca de 2% cada.
No mercado de renda fixa, o rendimento dos títulos alemães de 10 anos atingiu o maior nível em aproximadamente 15 anos, reforçando o movimento global de abertura das curvas de juros diante da persistência inflacionária e das tensões geopolíticas.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico fecharam majoritariamente em queda nesta madrugada, com os investidores adotando uma postura mais defensiva diante da forte alta dos rendimentos dos títulos globais e das crescentes preocupações com a desaceleração econômica na China.
Os principais índices da China continental e de Hong Kong — 000001,
 399001, XIN9 e HSI — recuaram entre 0,1% e 1,1%, pressionados principalmente pela deterioração dos dados econômicos chineses.
Os números divulgados nesta madrugada reforçaram os sinais de perda de tração da economia chinesa em abril. O setor imobiliário segue como um dos principais focos de preocupação, com os preços dos imóveis acumulando queda de 3,5% nos últimos 12 meses, aproximando-se de três anos consecutivos de contração.
Na atividade econômica, a produção industrial desacelerou para 4,1% na comparação anual, abaixo dos 5,7% registrados em março e distante da expectativa de crescimento de 5,9%. O resultado representa o ritmo mais fraco desde julho de 2023.
O consumo também mostrou forte enfraquecimento. As vendas no varejo avançaram apenas 0,2% em abril, desacelerando significativamente frente ao ganho de 1,7% no mês anterior e registrando o pior desempenho desde dezembro de 2022. O dado ficou muito abaixo das projeções do mercado, que apontavam crescimento próximo de 2%.
Por outro lado, a taxa de desemprego nacional apresentou leve melhora, recuando de 5,4% para 5,2%.
Em outras praças asiáticas, o índice NikkeiNI225, do Japão, caiu 0,3%, enquanto o TWSE 50  TW50, de Taiwan, encerrou em baixa de 0,7%. Na Austrália, o índice ASX 200
 XJO registrou a maior queda da região, recuando 1,5%.
A exceção positiva foi a Coreia do Sul. O índice Kospi KOSPI avançou 0,3%, sustentado principalmente pelas ações da Samsung Electronics, que dispararam 3,9% após um tribunal conceder uma liminar parcial contra a greve sindical.
A Samsung e o sindicato retomam as negociações amanhã, em uma tentativa de evitar a maior greve da história da empresa, que poderia envolver mais de 45 mil trabalhadores e gerar impactos relevantes sobre a economia sul-coreana e as cadeias globais de semicondutores.
A paralisação de 18 dias prevista para começar na quinta-feira ocorre em um momento extremamente sensível para a indústria global de chips, diante da escassez de memória utilizada em data centers de IA, smartphones e notebooks — cenário que impulsionou fortemente os lucros da Samsung e de outras fabricantes do setor nos últimos meses.
8:25 – BRA – Boletim Focus
9:00 – BRA – IBC-Br
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam sem direção definida nesta segunda-feira, enquanto novos ataques com drones no Golfo Pérsico elevam os preços do petróleo e pressionam os rendimentos dos títulos globais, reacendendo preocupações com inflação justamente em uma semana decisiva para o setor de tecnologia, liderada pelos aguardados resultados da NVIDIA.No campo geopolítico, um ataque com drone provocou incêndio em uma usina nuclear nos Emirados Árabes Unidos, enquanto a Saudi Arabia informou ter interceptado três drones adicionais. O presidente Donald Trump voltou a pressionar o Irã, afirmando que Teerã precisa agir “rapidamente” para alcançar um acordo.
Segundo George Lagarias: “Neste momento, os mercados estão em pânico, pois estão precificando a possibilidade de o Estreito de Ormuz permanecer fechado.”
O petróleo Brent chegou a ultrapassar US$ 114 por barril, enquanto o WTI avançou acima de US$ 104 no mercado à vista.
Os ministros das Finanças do G7 se reúnem nesta segunda-feira para discutir os impactos do fechamento do Estreito de Ormuz e questões ligadas ao fornecimento de matérias-primas estratégicas, embora as divergências geopolíticas dentro do bloco ameacem limitar consensos.
O mercado de títulos também segue sob forte pressão. O rendimento do Treasury americano de 10 anos alcançou 4,63%, o maior nível em cerca de 15 meses, após avançar 23 pontos-base na semana passada. Já o rendimento do título de 30 anos atingiu 5,16%.
A alta das taxas aumenta os custos de financiamento e reduz o valor presente dos lucros futuros, o que tende a pressionar especialmente empresas de crescimento e tecnologia.
Ainda assim, parte do mercado acredita que o movimento nos juros pode gerar apenas uma realização moderada de lucros nas ações.
Lagarias afirmou que: “Isso pode servir como desculpa para alguns investidores realizarem ganhos, mas seria surpreendente ver uma correção profunda causada apenas pela volatilidade dos títulos.”
Nesta semana, o foco principal dos investidores estará nos resultados da Nvidia, programados para quarta-feira.
As ações da companhia acumulam alta de aproximadamente 36% desde as mínimas de março, enquanto o índice de semicondutores da Filadélfia já disparou mais de 60%, sustentado pela intensa demanda por chips ligados à inteligência artificial.
Os traders também acompanharão os balanços de grandes varejistas americanos, liderados pela Walmart, em busca de sinais sobre o comportamento do consumidor diante dos preços mais elevados da energia.
No mercado cambial, o movimento de aversão ao risco segue favorecendo o dólar americano, impulsionado pela sua liquidez global e pelo fato de os Estados Unidos serem atualmente exportadores líquidos de energia — situação que oferece vantagem relativa frente à Europa e grande parte da Ásia.
O euro permaneceu próximo de US$ 1,16 após queda de 1,4% na semana passada, enquanto a libra esterlina se manteve ao redor de US$ 1,33, depois de recuar mais de 2% diante da instabilidade política no Reino Unido e da pressão crescente sobre os títulos britânicos.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam majoritariamente em baixa nesta segunda-feira, refletindo a persistência das preocupações com a inflação global e a ausência de avanços concretos nas negociações entre Estados Unidos e Irã para encerrar a guerra que já dura três meses.A pressão sobre os mercados se intensificou após os dados recentes de inflação divulgados nos EUA, Alemanha, China e Japão reforçarem o temor de que os principais bancos centrais mantenham uma postura mais restritiva por mais tempo, impulsionando os rendimentos dos títulos globais e pressionando os ativos de risco.
O índice Euro Stoxx 50
EURO50 recua cerca de 0,5%, enquanto o DAX GER40, da Alemanha, consegue se manter próximo da estabilidade, com leve alta de 0,1%. Já o FTSE 100 UK100, do Reino Unido, avança aproximadamente 0,2%.Segundo Michele Morganti: “No curto prazo, mantemos uma posição neutra em relação às ações europeias. Elas ainda apresentam riscos em comparação com as ações americanas devido à força dos lucros e ao impacto do setor energético.”
“Esses dois motores, o Irã e os investimentos em IA, estão impulsionando a inflação, e as taxas de juros de 10 anos estão disparando. Isso representa mais um fator negativo para o risco.”
No campo monetário, Joachim Nagel, do Banco Central da Alemanha, afirmou que os bancos centrais ainda poderiam fazer “muito mais” para apoiar os mercados financeiros e restaurar a confiança nos ativos europeus.
Apesar disso, os mercados seguem precificando mais de dois aumentos de juros por parte do European Central Bank até o fim do ano, com a primeira alta sendo amplamente esperada já para junho.
Entre os setores, o segmento de viagens lidera as perdas, recuando 1,6%, pressionado pela alta dos custos energéticos e pelas preocupações com o consumo.
As ações da Ryanair, Lufthansa e easyJet caem entre 2% e 3%. A Ryanair alertou que a ansiedade dos consumidores em meio ao cenário geopolítico pode comprometer o crescimento esperado para o pico da temporada de verão europeu.
Os setores bancário e industrial também pressionam os índices, recuando 0,8% e 0,6%, respectivamente.
As empresas do setor de luxo seguem sob forte pressão, refletindo preocupações com desaceleração global e menor demanda do consumidor chinês. As ações da LVMH, Christian Dior e Kering recuam cerca de 2% cada.
No mercado de renda fixa, o rendimento dos títulos alemães de 10 anos atingiu o maior nível em aproximadamente 15 anos, reforçando o movimento global de abertura das curvas de juros diante da persistência inflacionária e das tensões geopolíticas.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico fecharam majoritariamente em queda nesta madrugada, com os investidores adotando uma postura mais defensiva diante da forte alta dos rendimentos dos títulos globais e das crescentes preocupações com a desaceleração econômica na China.
Os principais índices da China continental e de Hong Kong —
000001, 399001, XIN9 e HSI — recuaram entre 0,1% e 1,1%, pressionados principalmente pela deterioração dos dados econômicos chineses.Os números divulgados nesta madrugada reforçaram os sinais de perda de tração da economia chinesa em abril. O setor imobiliário segue como um dos principais focos de preocupação, com os preços dos imóveis acumulando queda de 3,5% nos últimos 12 meses, aproximando-se de três anos consecutivos de contração.
Na atividade econômica, a produção industrial desacelerou para 4,1% na comparação anual, abaixo dos 5,7% registrados em março e distante da expectativa de crescimento de 5,9%. O resultado representa o ritmo mais fraco desde julho de 2023.
O consumo também mostrou forte enfraquecimento. As vendas no varejo avançaram apenas 0,2% em abril, desacelerando significativamente frente ao ganho de 1,7% no mês anterior e registrando o pior desempenho desde dezembro de 2022. O dado ficou muito abaixo das projeções do mercado, que apontavam crescimento próximo de 2%.
Por outro lado, a taxa de desemprego nacional apresentou leve melhora, recuando de 5,4% para 5,2%.
Em outras praças asiáticas, o índice Nikkei
NI225, do Japão, caiu 0,3%, enquanto o TWSE 50 TW50, de Taiwan, encerrou em baixa de 0,7%. Na Austrália, o índice ASX 200 XJO registrou a maior queda da região, recuando 1,5%.A exceção positiva foi a Coreia do Sul. O índice Kospi
KOSPI avançou 0,3%, sustentado principalmente pelas ações da Samsung Electronics, que dispararam 3,9% após um tribunal conceder uma liminar parcial contra a greve sindical.A Samsung e o sindicato retomam as negociações amanhã, em uma tentativa de evitar a maior greve da história da empresa, que poderia envolver mais de 45 mil trabalhadores e gerar impactos relevantes sobre a economia sul-coreana e as cadeias globais de semicondutores.
A paralisação de 18 dias prevista para começar na quinta-feira ocorre em um momento extremamente sensível para a indústria global de chips, diante da escassez de memória utilizada em data centers de IA, smartphones e notebooks — cenário que impulsionou fortemente os lucros da Samsung e de outras fabricantes do setor nos últimos meses.

Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.