
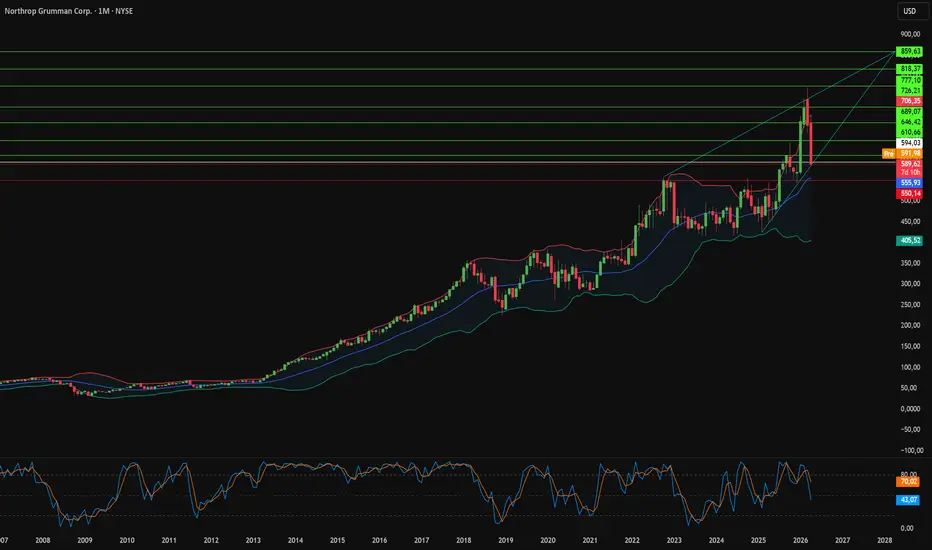
Os resultados do primeiro trimestre de 2026 da Northrop Grumman apresentaram um paradoxo impressionante: a empresa entregou um lucro por ação de $6,14 contra um consenso de $6,03, com a receita aumentando 4,4% ano a ano para US$ 9,88 bilhões, mas as ações caíram quase 7% após a divulgação. Os investidores fixaram-se na decisão da administração de reafirmar, em vez de aumentar, a orientação para o ano inteiro, agravada por um encargo de US$ 71 milhões do propulsor Vulcan em Sistemas Espaciais e pelo uso de caixa no primeiro trimestre. O sentimento foi ainda mais pressionado por uma proposta de cessar-fogo entre EUA e Irã, que rapidamente desfez o "prêmio de guerra" embutido nas ações de defesa e rotacionou o capital em direção a companhias aéreas e tecnologia de consumo. Mesmo assim, a empresa devolveu mais de 100% de seu fluxo de caixa livre anterior de US$ 3,3 bilhões aos acionistas por meio de recompras e um dividendo trimestral de $2,31.
O argumento otimista baseia-se no que os analistas descrevem como um "Superciclo de Dissuasão", ancorado por uma carteira de pedidos de US$ 95,7 bilhões e programas estratégicos de várias décadas. O B-21 Raider agora representa cerca de 10% da receita, com um prêmio do governo de US$ 4,5 bilhões e US$ 2,5 bilhões em investimentos internos elevando a capacidade de produção em cerca de 25% antes de uma data de entrada em serviço em 2027; a Força Aérea já comprou um protótipo de teste para acelerar a implantação. A substituição do ICBM LGM-35A Sentinel permanece em reestruturação após uma violação de Nunn-McCurdy, mas está visando uma decisão Milestone B no final de 2026, enquanto uma modificação de US$ 475 milhões no Glide Phase Interceptor eleva o valor desse programa para US$ 1,31 bilhão dentro da arquitetura mais ampla de defesa antimísseis SHIELD de US$ 151 bilhões. As metas de preço de consenso dos analistas agrupam-se perto de $693,60, com estimativas máximas chegando a $815.
Além das plataformas legadas, a Northrop está se posicionando em domínios emergentes. Seus drones Lumberjack e Talon IQ integram-se ao Maven Smart System da Palantir e trocam o software de autonomia durante o voo, enquanto a espaçonave Cygnus XL expandiu a carga útil de reabastecimento da ISS em 33% na missão NG-24. O momento internacional inclui um MOA com a Hanwha Aerospace para codesenvolver o sistema Advanced Reactive Strike (AReS) e um contrato para construir o satélite de comunicações soberano HUGEO da Hungria, além do trabalho expandido de logística da OTAN no valor de quase US$ 596 milhões cumulativamente. Fossos tecnológicos mais profundos estão se formando em microeletrônica de RF baseada em diamante (cinco vezes a condutividade térmica do cobre), arquiteturas de Lógica Quântica Recíproca, LiDAR de estado sólido e um portfólio de patentes de 11.109 depósitos com uma taxa de concessão de 94,25%, juntamente com vitórias da Marinha na guerra eletrônica SEWIP Block 3, integração do torpedo MK 54 MOD 2 e sistemas de missão E-130J TACAMO.
Os principais riscos são estruturais e não cíclicos: contratos de preço fixo representam cerca de metade das vendas e continuam a absorver pressões de inflação, cadeia de suprimentos, tarifas e mão de obra qualificada, com a administração visando margens operacionais de segmento próximas a 11,5%. A conclusão geral do artigo é que o sentimento de desescalada de curto prazo obscureceu a visibilidade da demanda durável de vários anos, e que o declínio pós-balanço representa um ponto de entrada atraente para investidores dispostos a subscrever a tese de dissuasão, embora os leitores devam pesar essas alegações contra os riscos genuínos de execução do programa e de margem envolvidos, e tratar isso como análise em vez de aconselhamento de investimento personalizado.
O argumento otimista baseia-se no que os analistas descrevem como um "Superciclo de Dissuasão", ancorado por uma carteira de pedidos de US$ 95,7 bilhões e programas estratégicos de várias décadas. O B-21 Raider agora representa cerca de 10% da receita, com um prêmio do governo de US$ 4,5 bilhões e US$ 2,5 bilhões em investimentos internos elevando a capacidade de produção em cerca de 25% antes de uma data de entrada em serviço em 2027; a Força Aérea já comprou um protótipo de teste para acelerar a implantação. A substituição do ICBM LGM-35A Sentinel permanece em reestruturação após uma violação de Nunn-McCurdy, mas está visando uma decisão Milestone B no final de 2026, enquanto uma modificação de US$ 475 milhões no Glide Phase Interceptor eleva o valor desse programa para US$ 1,31 bilhão dentro da arquitetura mais ampla de defesa antimísseis SHIELD de US$ 151 bilhões. As metas de preço de consenso dos analistas agrupam-se perto de $693,60, com estimativas máximas chegando a $815.
Além das plataformas legadas, a Northrop está se posicionando em domínios emergentes. Seus drones Lumberjack e Talon IQ integram-se ao Maven Smart System da Palantir e trocam o software de autonomia durante o voo, enquanto a espaçonave Cygnus XL expandiu a carga útil de reabastecimento da ISS em 33% na missão NG-24. O momento internacional inclui um MOA com a Hanwha Aerospace para codesenvolver o sistema Advanced Reactive Strike (AReS) e um contrato para construir o satélite de comunicações soberano HUGEO da Hungria, além do trabalho expandido de logística da OTAN no valor de quase US$ 596 milhões cumulativamente. Fossos tecnológicos mais profundos estão se formando em microeletrônica de RF baseada em diamante (cinco vezes a condutividade térmica do cobre), arquiteturas de Lógica Quântica Recíproca, LiDAR de estado sólido e um portfólio de patentes de 11.109 depósitos com uma taxa de concessão de 94,25%, juntamente com vitórias da Marinha na guerra eletrônica SEWIP Block 3, integração do torpedo MK 54 MOD 2 e sistemas de missão E-130J TACAMO.
Os principais riscos são estruturais e não cíclicos: contratos de preço fixo representam cerca de metade das vendas e continuam a absorver pressões de inflação, cadeia de suprimentos, tarifas e mão de obra qualificada, com a administração visando margens operacionais de segmento próximas a 11,5%. A conclusão geral do artigo é que o sentimento de desescalada de curto prazo obscureceu a visibilidade da demanda durável de vários anos, e que o declínio pós-balanço representa um ponto de entrada atraente para investidores dispostos a subscrever a tese de dissuasão, embora os leitores devam pesar essas alegações contra os riscos genuínos de execução do programa e de margem envolvidos, e tratar isso como análise em vez de aconselhamento de investimento personalizado.

Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Connecting the dots to Decode the Invisible. This post is a summary. To understand the rigged game, you need the evidence. Access the Full Analysis + Raw Sources (Lab Reports, Patents, Academic Research & Cyber Intel). See the reality here ➜ udisview.com
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.