
Agenda de Indicadores:
10:45 – USA – PMI Industrial e de Serviços da S&P Global (Prévia) (Agosto)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — avançam ligeiramente nesta sexta-feira, ensaiando uma recuperação após a forte queda da sessão anterior. Ainda assim, Wall Street caminha para encerrar uma semana marcada pela alta dos rendimentos dos Treasuries e pelo agravamento das tensões geopolíticas.
Os três principais índices americanos acumulam perdas próximas de 2% na semana. S&P 500 e Nasdaq caminham para interromper uma sequência de três semanas consecutivas de ganhos.
A pressão veio principalmente do mercado de títulos. O rendimento dos Treasuries de 30 anos atingiu nesta semana o maior nível desde 2007, refletindo preocupações com o crescimento da dívida pública, custos de financiamento mais elevados e a persistência dos riscos inflacionários.
O Tesouro americano reagiu à turbulência. Após a intervenção de quarta-feira, o secretário Scott Bessent afirmou que o governo poderá ampliar ainda mais as recompras de Treasuries. A medida trouxe algum alívio, mas os rendimentos permanecem próximos das máximas recentes.
No pré-mercado, as megacaps apresentam recuperação, com Meta e Tesla avançando cerca de 1%.
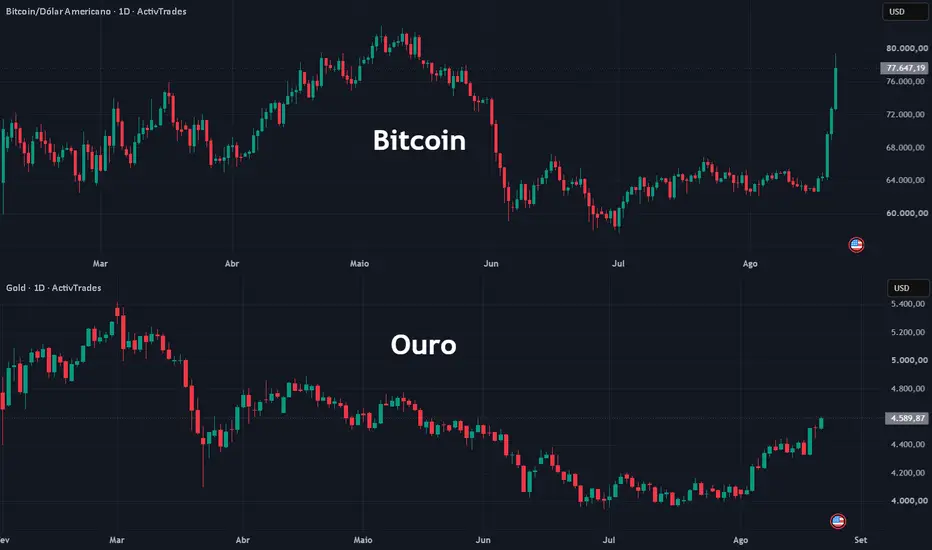
As ações ligadas a criptomoedas também mantêm o forte movimento de alta, acompanhando o bitcoin, que atingiu o maior nível desde o fim de maio. Coinbase sobe 6,7%, Strategy avança 10,2% e Robinhood ganha 5,5%.
O apetite por risco, porém, continua limitado pelas tensões no Oriente Médio. Bessent afirmou que Washington pretende impor “as sanções mais duras da história” contra o Irã, aumentando as dúvidas sobre uma solução diplomática para o conflito. O impasse entre Washington e Teerã ajudou a sustentar a recente valorização do petróleo, embora a commodity apresente leve correção nesta sexta-feira.
Apesar da volatilidade, o UBS Global Wealth Management elevou sua projeção para o S&P 500 no fim do ano para 8.100 pontos, citando perspectivas mais favoráveis para os lucros corporativos.
As atenções agora se voltam para a próxima semana. O índice de preços PCE, principal referência de inflação acompanhada pelo Federal Reserve, e o discurso do presidente do Fed, Kevin Warsh, no simpósio de Jackson Hole poderão redefinir as expectativas para os juros.
Após os dados mais moderados de inflação ao consumidor e ao produtor, a probabilidade de um aumento dos juros em setembro caiu para 34,6%, segundo a ferramenta CME FedWatch, ante 54,5% há um mês.
No cenário corporativo, o principal destaque será o balanço da Nvidia. Os números da fabricante de chips representarão um novo teste para o entusiasmo com inteligência artificial e, principalmente, para a capacidade dos elevados investimentos no setor continuarem se traduzindo em crescimento de receitas e lucros.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — avançam ligeiramente nesta sexta-feira, apoiados pela valorização do ouro. Apesar da alta, as bolsas caminham para encerrar a semana no campo negativo, em meio à instabilidade nos mercados globais de títulos e à escalada das tensões entre EUA e Irã.
O Euro Stoxx 50EURO50 sobe 0,3%, enquanto o DAX GER40 avança 0,2% e caminha para a segunda semana consecutiva de perdas.
O setor de recursos básicos lidera os ganhos, com alta de 2,2%, beneficiado pela desvalorização do dólar e pelo avanço dos preços do ouro.
Apesar da volatilidade recente, as ações europeias têm demonstrado relativa resiliência. A economia da região vem absorvendo os efeitos da guerra com o Irã melhor do que o inicialmente previsto, enquanto uma política monetária mais previsível e a menor exposição às turbulências relacionadas à inteligência artificial também favorecem o mercado.
Esse cenário voltou a atrair capital estrangeiro. Os fundos de ações europeias receberam US$ 2,44 bilhões na semana encerrada em 12 de agosto, a maior entrada desde o fim de fevereiro, pouco antes do início da guerra entre EUA e Irã.
No mercado de renda fixa, os rendimentos dos títulos da zona do euro recuam ligeiramente após uma semana marcada por fortes oscilações globais. Nos EUA, o secretário do Tesouro, Scott Bessent, afirmou que o governo poderá ampliar as recompras de Treasuries e mencionou a possibilidade de uma consolidação fiscal, mantendo os mercados atentos à trajetória da dívida americana.
No Oriente Médio, Bessent também afirmou que Washington pretende impor “as sanções mais duras da história” contra o Irã. A declaração reduziu ainda mais as expectativas de um acordo para a reabertura plena do Estreito de Ormuz.
Com o aumento do risco sobre a oferta, o petróleo Brent chegou a superar US$ 93 por barril, atingindo a maior cotação em um mês, antes de devolver parte dos ganhos com uma realização de lucros.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em alta nesta sexta-feira, apesar da escalada dos preços do petróleo manter as preocupações com inflação e juros no radar, em meio à persistente incerteza sobre o conflito no Oriente Médio.
No Japão, o Nikkei 225NI225 recuou 0,3% e acumulou queda de aproximadamente 4% na semana, seu pior desempenho semanal desde meados de julho.
A economia japonesa permanece particularmente exposta ao choque energético. O petróleo acumula valorização superior a 6% na semana, enquanto o Japão depende do Oriente Médio para cerca de 95% de suas importações da commodity, com aproximadamente 70% do fornecimento passando pelo Estreito de Ormuz.
A pressão sobre os preços de energia também elevou as expectativas de inflação e os rendimentos dos títulos japoneses, principalmente nos vencimentos mais longos.
Apesar da queda do Nikkei, o desempenho interno foi mais equilibrado: 135 das 225 ações do índice avançaram, 86 recuaram e quatro fecharam estáveis. Entre as maiores empresas, a SoftBank Group caiu 2,5%.
Na Coreia do Sul, o Kospi KOSPI avançou 0,9%, sustentado pela recuperação das fabricantes de semicondutores. Samsung Electronics ganhou 3,9% e SK Hynix subiu 2,3%.
Em Taiwan, o TWSE 50 TW50 fechou em alta de 0,4%, acompanhado pelo avanço de 1,5% da TSMC.
Na China continental e em Hong Kong, os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI avançaram entre 0,1% e 1,2%. As expectativas de novos estímulos fiscais deram suporte aos mercados, embora os traders ainda aguardem novos catalisadores após a recente onda de vendas nos mercados globais de títulos.
Na contramão, o ASX 200 XJO, da Austrália, caiu 0,3% e encerrou mais uma semana no campo negativo, pressionado principalmente pelo setor imobiliário e pelas preocupações com as perspectivas de crescimento dos grandes bancos.
10:45 – USA – PMI Industrial e de Serviços da S&P Global (Prévia) (Agosto)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — avançam ligeiramente nesta sexta-feira, ensaiando uma recuperação após a forte queda da sessão anterior. Ainda assim, Wall Street caminha para encerrar uma semana marcada pela alta dos rendimentos dos Treasuries e pelo agravamento das tensões geopolíticas.Os três principais índices americanos acumulam perdas próximas de 2% na semana. S&P 500 e Nasdaq caminham para interromper uma sequência de três semanas consecutivas de ganhos.
A pressão veio principalmente do mercado de títulos. O rendimento dos Treasuries de 30 anos atingiu nesta semana o maior nível desde 2007, refletindo preocupações com o crescimento da dívida pública, custos de financiamento mais elevados e a persistência dos riscos inflacionários.
O Tesouro americano reagiu à turbulência. Após a intervenção de quarta-feira, o secretário Scott Bessent afirmou que o governo poderá ampliar ainda mais as recompras de Treasuries. A medida trouxe algum alívio, mas os rendimentos permanecem próximos das máximas recentes.
No pré-mercado, as megacaps apresentam recuperação, com Meta e Tesla avançando cerca de 1%.
As ações ligadas a criptomoedas também mantêm o forte movimento de alta, acompanhando o bitcoin, que atingiu o maior nível desde o fim de maio. Coinbase sobe 6,7%, Strategy avança 10,2% e Robinhood ganha 5,5%.
O apetite por risco, porém, continua limitado pelas tensões no Oriente Médio. Bessent afirmou que Washington pretende impor “as sanções mais duras da história” contra o Irã, aumentando as dúvidas sobre uma solução diplomática para o conflito. O impasse entre Washington e Teerã ajudou a sustentar a recente valorização do petróleo, embora a commodity apresente leve correção nesta sexta-feira.
Apesar da volatilidade, o UBS Global Wealth Management elevou sua projeção para o S&P 500 no fim do ano para 8.100 pontos, citando perspectivas mais favoráveis para os lucros corporativos.
As atenções agora se voltam para a próxima semana. O índice de preços PCE, principal referência de inflação acompanhada pelo Federal Reserve, e o discurso do presidente do Fed, Kevin Warsh, no simpósio de Jackson Hole poderão redefinir as expectativas para os juros.
Após os dados mais moderados de inflação ao consumidor e ao produtor, a probabilidade de um aumento dos juros em setembro caiu para 34,6%, segundo a ferramenta CME FedWatch, ante 54,5% há um mês.
No cenário corporativo, o principal destaque será o balanço da Nvidia. Os números da fabricante de chips representarão um novo teste para o entusiasmo com inteligência artificial e, principalmente, para a capacidade dos elevados investimentos no setor continuarem se traduzindo em crescimento de receitas e lucros.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — avançam ligeiramente nesta sexta-feira, apoiados pela valorização do ouro. Apesar da alta, as bolsas caminham para encerrar a semana no campo negativo, em meio à instabilidade nos mercados globais de títulos e à escalada das tensões entre EUA e Irã.O Euro Stoxx 50
EURO50 sobe 0,3%, enquanto o DAX GER40 avança 0,2% e caminha para a segunda semana consecutiva de perdas.O setor de recursos básicos lidera os ganhos, com alta de 2,2%, beneficiado pela desvalorização do dólar e pelo avanço dos preços do ouro.
Apesar da volatilidade recente, as ações europeias têm demonstrado relativa resiliência. A economia da região vem absorvendo os efeitos da guerra com o Irã melhor do que o inicialmente previsto, enquanto uma política monetária mais previsível e a menor exposição às turbulências relacionadas à inteligência artificial também favorecem o mercado.
Esse cenário voltou a atrair capital estrangeiro. Os fundos de ações europeias receberam US$ 2,44 bilhões na semana encerrada em 12 de agosto, a maior entrada desde o fim de fevereiro, pouco antes do início da guerra entre EUA e Irã.
No mercado de renda fixa, os rendimentos dos títulos da zona do euro recuam ligeiramente após uma semana marcada por fortes oscilações globais. Nos EUA, o secretário do Tesouro, Scott Bessent, afirmou que o governo poderá ampliar as recompras de Treasuries e mencionou a possibilidade de uma consolidação fiscal, mantendo os mercados atentos à trajetória da dívida americana.
No Oriente Médio, Bessent também afirmou que Washington pretende impor “as sanções mais duras da história” contra o Irã. A declaração reduziu ainda mais as expectativas de um acordo para a reabertura plena do Estreito de Ormuz.
Com o aumento do risco sobre a oferta, o petróleo Brent chegou a superar US$ 93 por barril, atingindo a maior cotação em um mês, antes de devolver parte dos ganhos com uma realização de lucros.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram majoritariamente em alta nesta sexta-feira, apesar da escalada dos preços do petróleo manter as preocupações com inflação e juros no radar, em meio à persistente incerteza sobre o conflito no Oriente Médio.
No Japão, o Nikkei 225
NI225 recuou 0,3% e acumulou queda de aproximadamente 4% na semana, seu pior desempenho semanal desde meados de julho.A economia japonesa permanece particularmente exposta ao choque energético. O petróleo acumula valorização superior a 6% na semana, enquanto o Japão depende do Oriente Médio para cerca de 95% de suas importações da commodity, com aproximadamente 70% do fornecimento passando pelo Estreito de Ormuz.
A pressão sobre os preços de energia também elevou as expectativas de inflação e os rendimentos dos títulos japoneses, principalmente nos vencimentos mais longos.
Apesar da queda do Nikkei, o desempenho interno foi mais equilibrado: 135 das 225 ações do índice avançaram, 86 recuaram e quatro fecharam estáveis. Entre as maiores empresas, a SoftBank Group caiu 2,5%.
Na Coreia do Sul, o Kospi
KOSPI avançou 0,9%, sustentado pela recuperação das fabricantes de semicondutores. Samsung Electronics ganhou 3,9% e SK Hynix subiu 2,3%.Em Taiwan, o TWSE 50
TW50 fechou em alta de 0,4%, acompanhado pelo avanço de 1,5% da TSMC.Na China continental e em Hong Kong, os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI avançaram entre 0,1% e 1,2%. As expectativas de novos estímulos fiscais deram suporte aos mercados, embora os traders ainda aguardem novos catalisadores após a recente onda de vendas nos mercados globais de títulos.Na contramão, o ASX 200
XJO, da Austrália, caiu 0,3% e encerrou mais uma semana no campo negativo, pressionado principalmente pelo setor imobiliário e pelas preocupações com as perspectivas de crescimento dos grandes bancos.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.