
Agenda de Indicadores:
9:00 – BRA – IPCA (Abril)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Abril)
11:00 – USA – Índice de Tendência de Emprego (Abril)
13:00 – USA – Relatório Agrícola Wasde
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
13:30 – USA – Michael Barr, Governador do Fed (Vota), participa de um debate sobre "Regulamentação Bancária" no Magdalen College.
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão de perguntas e respostas moderada perante a Câmara de Comércio da Grande Rockford, Illinois.
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLM2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em queda nesta terça-feira, pressionados pela perda de força do rali das ações de semicondutores e pela deterioração das expectativas de uma resolução rápida para a guerra no Oriente Médio.
O presidente dos EUA, Donald Trump, afirmou que o cessar-fogo com o Irã está “por um fio”, após Teerã rejeitar a mais recente proposta americana para encerrar o conflito.
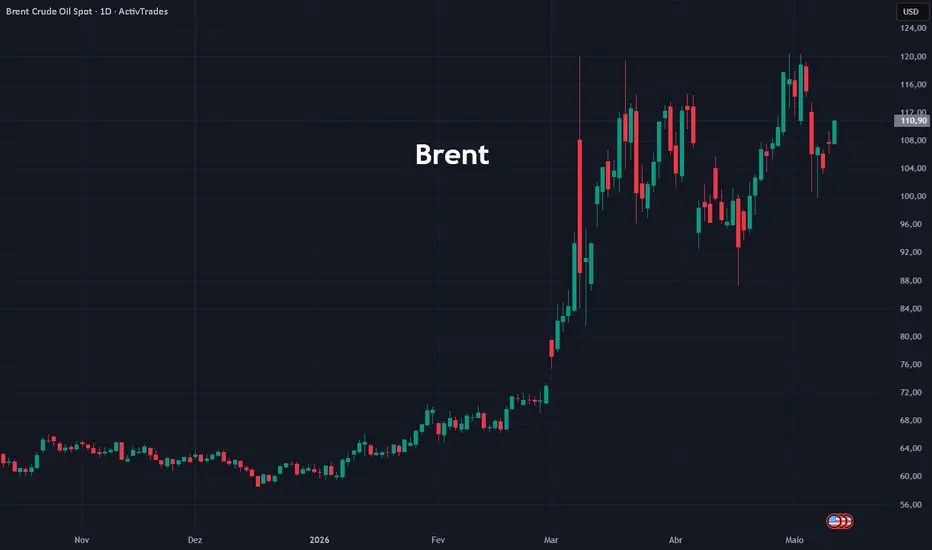
A falta de avanço nas negociações entre Washington e Teerã segue alimentando preocupações nos mercados, especialmente diante da continuidade da alta dos preços do petróleo e do risco de pressões inflacionárias mais persistentes.
Apesar de uma temporada de resultados corporativos considerada forte pelos traders, o cenário geopolítico voltou a ganhar peso nas decisões de curto prazo.
O mercado também aguarda com atenção o relatório de inflação ao consumidor dos Estados Unidos, previsto para às 9h30 (horário de Brasília). A expectativa é de que o índice de preços ao consumidor (IPC) tenha avançado 0,6% no último mês, após alta de 0,9% em março.
Os traders estarão particularmente atentos aos componentes subjacentes da inflação, buscando sinais de disseminação das pressões inflacionárias além da energia.
Segundo Derren Nathan, chefe de pesquisa de ações da Hargreaves Lansdown:
“Os riscos estão inclinados para um aumento de preços maior do que o esperado.”
Ele destacou que um núcleo de inflação acima das projeções poderia interromper temporariamente o forte otimismo recente dos mercados.
No setor de tecnologia, parte do entusiasmo com inteligência artificial e semicondutores perdeu força após semanas de forte valorização, contribuindo para um movimento mais cauteloso nesta sessão.
Além do IPC, os traders também acompanham nesta semana os dados de preços ao produtor (IPP) e vendas no varejo nos EUA, que podem ajudar a calibrar as expectativas para a trajetória da inflação e da política monetária do Federal Reserve.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em baixa nesta terça-feira, com o enfraquecimento das esperanças de um acordo de paz entre Estados Unidos e Irã impulsionando os preços do petróleo e mantendo os traders mais cautelosos.
O índice Euro Stoxx 50EURO50 recua cerca de 0,9%, enquanto o DAX GER40, da Alemanha, perde 1%. Já o FTSE 100 UK100, do Reino Unido, apresenta queda mais moderada, de aproximadamente 0,5%.
O avanço dos preços da energia continua sendo um dos principais fatores de pressão sobre os mercados europeus, especialmente devido à forte dependência energética da região.
No campo macroeconômico, os dados de inflação da Alemanha mostraram uma aceleração para 2,9% em abril, em linha com as expectativas do mercado, mas reforçando o cenário de inflação em alta na zona do euro.
O setor financeiro lidera as perdas na sessão, recuando cerca de 2%, pressionado principalmente pelos bancos britânicos Barclays, Standard Chartered, NatWest e Lloyds, que registram quedas entre 2,2% e 4,2%.
No ambiente político, o primeiro-ministro britânico Keir Starmer enfrenta pressão crescente para renunciar, após o fraco desempenho do Partido Trabalhista nas eleições locais da última semana.
As ações do setor de defesa seguem sob pressão, com o índice do segmento recuando cerca de 1,4%. Entre os destaques negativos estão a francesa Safran e a britânica Rolls-Royce, que caem 2,3% e 1,5%, respectivamente. As alemãs Rheinmetall e Hensoldt também operam em baixa.
Na contramão do mercado, o setor de energia sobe quase 1%, beneficiado pela valorização de quase 3% nos preços do petróleo.
No campo monetário, Joachim Nagel, membro do conselho do European Central Bank, afirmou que o BCE poderá elevar as taxas de juros caso o choque nos preços do petróleo ameace desancorar as expectativas de inflação da zona do euro.
Atualmente, os mercados financeiros já precificam cerca de três aumentos de juros por parte do BCE até o final do ano, sendo o primeiro amplamente esperado para a reunião de junho.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico fecharam majoritariamente em baixa nesta terça-feira, após o presidente dos EUA, Donald Trump, alertar que o cessar-fogo entre Estados Unidos e Irã atravessa um momento extremamente delicado, reacendendo preocupações sobre novos choques nos preços da energia.
Trump utilizou um tom pessimista ao comentar o cenário: “Eu diria que o cessar-fogo é sobre suporte de vida massivo, onde o médico entra e diz: ‘Senhor, seu ente querido tem aproximadamente 1% de chance de viver’”
A declaração aumentou a cautela dos traders, principalmente diante do risco de uma nova escalada no Oriente Médio elevar ainda mais os preços do petróleo e pressionar a inflação global.
Entre os principais mercados da região, o Kospi KOSPI, da Coreia do Sul, registrou a maior volatilidade, recuando 2,3% após renovar máximas históricas na sessão anterior.
As gigantes de tecnologia Samsung Electronics e SK Hynix caíram cerca de 2,3% cada, liderando o movimento de realização no setor de semicondutores.
Em Taiwan, o TWSE 50 TW50 perdeu 0,2%, embora a TSMC tenha conseguido encerrar o pregão com alta de 0,9%.
Na China continental e em Hong Kong, o desempenho foi misto. Os índices Shanghai 000001, China A50 XIN9 e Hang Seng HSI fecharam no campo negativo, enquanto o Shenzhen
 399001 conseguiu manter leve valorização.
Na contramão da maior parte da região, o NikkeiNI225, do Japão, avançou 0,5%, impulsionado principalmente pelas grandes empresas de tecnologia e investimento. As ações do SoftBank saltaram 4,3%.
No mercado de renda fixa, os rendimentos dos títulos japoneses de 10 anos atingiram o maior nível desde 1997, chegando a 2,545%, depois que a ata do BoJ revelou que parte dos membros do conselho defende uma elevação das taxas de juros em breve.

Mesmo diante das incertezas globais, o comportamento dos traders continua relativamente resiliente. Segundo Jordan Rizzuto, da GammaRoad Capital Partners, “depois de resistir à pandemia, ao aumento da inflação, aos aumentos agressivos das taxas e aos receios tarifários nos últimos anos, os investidores tornaram-se condicionados a comprar a fraqueza do mercado em vez de recuar.”
Na Austrália, o índice ASX 200 XJO recuou 0,4%, apesar do forte desempenho das mineradoras, que avançaram mais de 3% na sessão.
9:00 – BRA – IPCA (Abril)
9:30 – USA – Índice de Preços ao Consumidor (IPC) (Abril)
11:00 – USA – Índice de Tendência de Emprego (Abril)
13:00 – USA – Relatório Agrícola Wasde
17:30 – USA – Estoques de Petróleo Bruto Semanal API
Agenda de Autoridades:
13:30 – USA – Michael Barr, Governador do Fed (Vota), participa de um debate sobre "Regulamentação Bancária" no Magdalen College.
14:00 – USA – Austan Goolsbee, do Fed de Chicago (Não Vota), participa de uma sessão de perguntas e respostas moderada perante a Câmara de Comércio da Grande Rockford, Illinois.
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLM2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em queda nesta terça-feira, pressionados pela perda de força do rali das ações de semicondutores e pela deterioração das expectativas de uma resolução rápida para a guerra no Oriente Médio.O presidente dos EUA, Donald Trump, afirmou que o cessar-fogo com o Irã está “por um fio”, após Teerã rejeitar a mais recente proposta americana para encerrar o conflito.
A falta de avanço nas negociações entre Washington e Teerã segue alimentando preocupações nos mercados, especialmente diante da continuidade da alta dos preços do petróleo e do risco de pressões inflacionárias mais persistentes.
Apesar de uma temporada de resultados corporativos considerada forte pelos traders, o cenário geopolítico voltou a ganhar peso nas decisões de curto prazo.
O mercado também aguarda com atenção o relatório de inflação ao consumidor dos Estados Unidos, previsto para às 9h30 (horário de Brasília). A expectativa é de que o índice de preços ao consumidor (IPC) tenha avançado 0,6% no último mês, após alta de 0,9% em março.
Os traders estarão particularmente atentos aos componentes subjacentes da inflação, buscando sinais de disseminação das pressões inflacionárias além da energia.
Segundo Derren Nathan, chefe de pesquisa de ações da Hargreaves Lansdown:
“Os riscos estão inclinados para um aumento de preços maior do que o esperado.”
Ele destacou que um núcleo de inflação acima das projeções poderia interromper temporariamente o forte otimismo recente dos mercados.
No setor de tecnologia, parte do entusiasmo com inteligência artificial e semicondutores perdeu força após semanas de forte valorização, contribuindo para um movimento mais cauteloso nesta sessão.
Além do IPC, os traders também acompanham nesta semana os dados de preços ao produtor (IPP) e vendas no varejo nos EUA, que podem ajudar a calibrar as expectativas para a trajetória da inflação e da política monetária do Federal Reserve.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em baixa nesta terça-feira, com o enfraquecimento das esperanças de um acordo de paz entre Estados Unidos e Irã impulsionando os preços do petróleo e mantendo os traders mais cautelosos.O índice Euro Stoxx 50
EURO50 recua cerca de 0,9%, enquanto o DAX GER40, da Alemanha, perde 1%. Já o FTSE 100 UK100, do Reino Unido, apresenta queda mais moderada, de aproximadamente 0,5%.O avanço dos preços da energia continua sendo um dos principais fatores de pressão sobre os mercados europeus, especialmente devido à forte dependência energética da região.
No campo macroeconômico, os dados de inflação da Alemanha mostraram uma aceleração para 2,9% em abril, em linha com as expectativas do mercado, mas reforçando o cenário de inflação em alta na zona do euro.
O setor financeiro lidera as perdas na sessão, recuando cerca de 2%, pressionado principalmente pelos bancos britânicos Barclays, Standard Chartered, NatWest e Lloyds, que registram quedas entre 2,2% e 4,2%.
No ambiente político, o primeiro-ministro britânico Keir Starmer enfrenta pressão crescente para renunciar, após o fraco desempenho do Partido Trabalhista nas eleições locais da última semana.
As ações do setor de defesa seguem sob pressão, com o índice do segmento recuando cerca de 1,4%. Entre os destaques negativos estão a francesa Safran e a britânica Rolls-Royce, que caem 2,3% e 1,5%, respectivamente. As alemãs Rheinmetall e Hensoldt também operam em baixa.
Na contramão do mercado, o setor de energia sobe quase 1%, beneficiado pela valorização de quase 3% nos preços do petróleo.
No campo monetário, Joachim Nagel, membro do conselho do European Central Bank, afirmou que o BCE poderá elevar as taxas de juros caso o choque nos preços do petróleo ameace desancorar as expectativas de inflação da zona do euro.
Atualmente, os mercados financeiros já precificam cerca de três aumentos de juros por parte do BCE até o final do ano, sendo o primeiro amplamente esperado para a reunião de junho.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico fecharam majoritariamente em baixa nesta terça-feira, após o presidente dos EUA, Donald Trump, alertar que o cessar-fogo entre Estados Unidos e Irã atravessa um momento extremamente delicado, reacendendo preocupações sobre novos choques nos preços da energia.
Trump utilizou um tom pessimista ao comentar o cenário: “Eu diria que o cessar-fogo é sobre suporte de vida massivo, onde o médico entra e diz: ‘Senhor, seu ente querido tem aproximadamente 1% de chance de viver’”
A declaração aumentou a cautela dos traders, principalmente diante do risco de uma nova escalada no Oriente Médio elevar ainda mais os preços do petróleo e pressionar a inflação global.
Entre os principais mercados da região, o Kospi
KOSPI, da Coreia do Sul, registrou a maior volatilidade, recuando 2,3% após renovar máximas históricas na sessão anterior.As gigantes de tecnologia Samsung Electronics e SK Hynix caíram cerca de 2,3% cada, liderando o movimento de realização no setor de semicondutores.
Em Taiwan, o TWSE 50
TW50 perdeu 0,2%, embora a TSMC tenha conseguido encerrar o pregão com alta de 0,9%.Na China continental e em Hong Kong, o desempenho foi misto. Os índices Shanghai
000001, China A50 XIN9 e Hang Seng HSI fecharam no campo negativo, enquanto o Shenzhen 399001 conseguiu manter leve valorização.Na contramão da maior parte da região, o Nikkei
NI225, do Japão, avançou 0,5%, impulsionado principalmente pelas grandes empresas de tecnologia e investimento. As ações do SoftBank saltaram 4,3%.No mercado de renda fixa, os rendimentos dos títulos japoneses de 10 anos atingiram o maior nível desde 1997, chegando a 2,545%, depois que a ata do BoJ revelou que parte dos membros do conselho defende uma elevação das taxas de juros em breve.
Mesmo diante das incertezas globais, o comportamento dos traders continua relativamente resiliente. Segundo Jordan Rizzuto, da GammaRoad Capital Partners, “depois de resistir à pandemia, ao aumento da inflação, aos aumentos agressivos das taxas e aos receios tarifários nos últimos anos, os investidores tornaram-se condicionados a comprar a fraqueza do mercado em vez de recuar.”
Na Austrália, o índice ASX 200
XJO recuou 0,4%, apesar do forte desempenho das mineradoras, que avançaram mais de 3% na sessão.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.