
Agenda de Indicadores:
9:00 – BRA – Produção Industrial
9:15 – USA – Variação Semanal de Empregos Privados ADP
10:45 – CAD – Decisão de Taxa de Juros BoC
11:30 – USA – Estoques de Petróleo Bruto do DoE
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Livro Bege
Agenda de Autoridades:
11:30 – CAD – Coletiva de Imprensa com o presidente do BoC, Tiff Macklem
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — operam em baixa nesta quarta-feira, pressionados pela combinação entre petróleo mais caro e rendimentos elevados dos Treasuries. A retomada dos confrontos entre Estados Unidos e Irã recolocou o risco geopolítico no centro das atenções e aumentou as preocupações com uma nova pressão sobre a inflação.
Depois de algumas semanas de relativa estabilidade no Oriente Médio, os recentes ataques voltaram a elevar o risco de uma escalada do conflito. Para Ryan Isherwood, fundador e CEO da Significance Capital, “as próximas semanas podem ser decisivas, já que o Irã estaria em uma posição mais favorável para negociar antes das eleições de meio de mandato nos Estados Unidos.”
O principal canal de transmissão para os mercados continua sendo o petróleo. Uma intensificação dos confrontos poderia provocar novas altas da commodity, pressionando custos de empresas e consumidores e dificultando ainda mais o trabalho do Federal Reserve.
O cenário ganha importância depois que os traders aumentaram significativamente as apostas em uma alta dos juros já em setembro. A mudança ocorreu após o presidente do Fed, Kevin Warsh, reforçar em Jackson Hole que o combate à inflação permanece como prioridade da autoridade monetária.
Para Isherwood, porém, “ainda existem dúvidas sobre a disposição do Fed para elevar os juros tão próximo das eleições americanas. O risco é que um novo choque de energia coloque o banco central diante de um dilema: inflação mais alta justificaria uma política monetária mais restritiva, enquanto o impacto do petróleo sobre consumo e atividade poderia simultaneamente enfraquecer o crescimento econômico.”
Essa preocupação também aparece no mercado de títulos. Os rendimentos dos Treasuries permanecem elevados, aumentando o retorno oferecido pelos ativos considerados livres de risco e reduzindo, consequentemente, a atratividade relativa das ações.
Além do cenário macroeconômico e geopolítico, Wall Street entra em um período historicamente desfavorável. Desde 1926, o S&P 500 registra queda média de 0,7% em setembro, tornando o mês o pior do calendário para o índice e o único com retorno médio negativo.
No pré-mercado, a Dell dispara quase 10% após elevar suas projeções de receita e lucro para o ano.
Entre as Sete Magníficas, o desempenho é misto. Alphabet e Tesla avançam 0,81% e 0,42%, respectivamente, enquanto Nvidia e Microsoft operam no campo negativo.
As empresas de energia continuam entre as poucas beneficiadas pelo ambiente atual. Com o Brent registrando nova valorização, Chevron e Valero Energy sobem cerca de 0,4% cada.
No calendário econômico, as atenções começam a se voltar para o relatório Payroll de sexta-feira. Depois de indicadores de inflação com sinais contraditórios, os números do mercado de trabalho serão importantes para avaliar a resistência da economia e calibrar as expectativas para a decisão de juros do Fed em setembro.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — operam em baixa nesta quarta-feira, acompanhando a deterioração do sentimento global. A nova escalada entre Estados Unidos e Irã impulsionou os preços da energia e aumentou as preocupações com inflação e juros mais elevados.
O Euro Stoxx 50EURO50 recua 0,4%, enquanto o DAX GER40 cai 0,7%. A pressão é disseminada entre os setores, com as ações de varejo entre os principais destaques negativos, em queda de 1,5%.
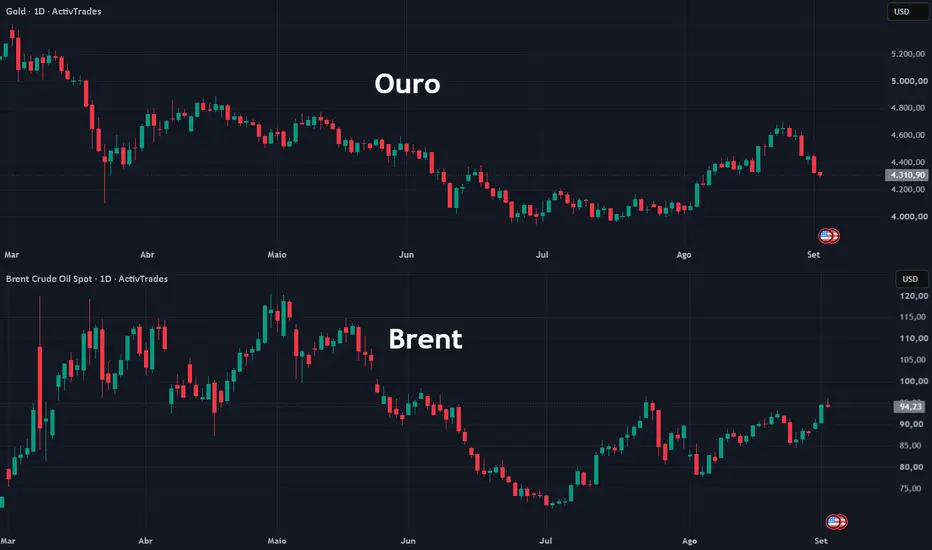
O petróleo voltou ao centro das atenções depois que o Brent ultrapassou US$ 95 por barril durante a madrugada. Estados Unidos e Irã realizaram novos ataques durante a noite, na escalada mais intensa do conflito em semanas, aumentando novamente os riscos para o fornecimento global de energia.
A Europa aparece particularmente exposta a esse cenário por sua dependência das importações energéticas. Um período prolongado de petróleo e gás mais caros poderia pressionar novamente a inflação justamente quando o Banco Central Europeu se prepara para manter uma política monetária mais restritiva.
A mudança de cenário já provoca uma forte reação no mercado de títulos. O rendimento dos títulos alemães de 10 anos atingiu o maior nível desde abril de 2011. Os traders agora atribuem cerca de 35% de probabilidade de a taxa de depósito do BCE chegar a 3% até março de 2027, ante aproximadamente 25% na semana passada.
O avanço dos rendimentos também aumenta a preocupação com as contas públicas das economias mais endividadas da região. França, Itália e Reino Unido permanecem no radar, já que custos de financiamento persistentemente elevados podem ampliar a pressão fiscal. Na França, essas preocupações já provocaram fortes perdas nas ações durante a semana passada, em meio também às incertezas relacionadas às eleições do próximo ano.
Apesar do ambiente mais adverso, os resultados corporativos recentes continuam oferecendo algum suporte às bolsas. A última temporada de balanços mostrou que muitas empresas europeias estão absorvendo os impactos do cenário econômico e geopolítico melhor do que o mercado antecipava.
Mark Haefele, diretor de investimentos da UBS Global Wealth Management, manteve uma visão positiva para as ações da zona do euro, argumentando que a melhora da atividade econômica, resultados corporativos mais fortes e avaliações ainda razoáveis compensam parte dos riscos relacionados à energia, aos rendimentos e à perspectiva de novos aumentos dos juros pelo BCE.
Entre os setores, os bancos ajudam a limitar as perdas, beneficiados pela perspectiva de taxas de juros mais elevadas. Deutsche Bank sobe 2,2% após o Goldman Sachs elevar sua recomendação de "neutra" para "compra".
Na contramão, Société Générale recua 1,2% depois que o Goldman Sachs reduziu sua recomendação de "compra" para "neutra".
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram em forte queda nesta quarta-feira, atingidos simultaneamente pela escalada militar entre Estados Unidos e Irã e pela alta dos rendimentos dos títulos globais. O avanço do petróleo aumentou os temores de inflação e desaceleração econômica, enquanto a perspectiva de juros mais elevados pressionou principalmente as ações de tecnologia.
No Japão, o Nikkei 225NI225 despencou 2,9%, depois que novas declarações do Banco do Japão aumentaram significativamente a possibilidade de uma alta dos juros já na reunião de 18 de setembro.
O presidente do BoJ, Kazuo Ueda, afirmou que o conselho discutirá neste mês se as condições econômicas e os riscos inflacionários já justificam um novo aperto monetário. Embora tenha evitado antecipar uma decisão, Ueda reforçou que o banco pretende continuar elevando os juros caso seu cenário para atividade e inflação se confirme.
A sinalização ganhou força após o Departamento do Tesouro dos EUA informar que o secretário Scott Bessent se reuniu com Ueda e defendeu medidas monetárias "decisivas" para combater a desvalorização do iene.
O tom mais duro também foi reforçado por Hajime Takata, membro do conselho do BoJ, que defendeu aumentos de juros mais ágeis diante das pressões inflacionárias, em vez de seguir um ritmo previamente estabelecido entre as decisões.
A mudança nas expectativas provocou forte reação no mercado de títulos. O rendimento do JGB de dois anos, particularmente sensível à política monetária, atingiu 1,83%, maior nível desde 1995.
As ações de crescimento estiveram entre as mais pressionadas em Tóquio. SoftBank Group despencou 6,42%, enquanto Tokyo Electron e Advantest, ligadas à indústria de semicondutores, recuaram 3,4% e 2,52%, respectivamente.
A aversão ao risco foi ainda mais intensa na Coreia do Sul. O Kospi KOSPI caiu 4%, atingindo a mínima em duas semanas e registrando a maior perda entre os principais índices da região. Samsung Electronics recuou 4,02% e SK Hynix perdeu 4,73%.
Em Taiwan, o TWSE 50 TW50 caiu 1,8%, também pressionado pelas empresas de tecnologia. A TSMC, principal peso do mercado local, recuou 2,3%.
Na China continental, Shanghai 000001, Shenzhen
 399001 e China A50 XIN9 perderam até 1,9%, acompanhando a deterioração do sentimento global. Em Hong Kong, o Hang Seng HSI mostrou maior resistência e encerrou próximo da estabilidade.
Além dos juros, a retomada dos ataques americanos contra o Irã voltou a pressionar os preços do petróleo, ampliando as preocupações de que um novo choque de energia possa simultaneamente elevar a inflação e prejudicar o crescimento global.
Na Austrália, o ASX 200 XJO recuou 1%, pressionado principalmente pelas grandes mineradoras. BHP caiu 3,3%, enquanto Rio Tinto encerrou em baixa de 1,5%.
9:00 – BRA – Produção Industrial
9:15 – USA – Variação Semanal de Empregos Privados ADP
10:45 – CAD – Decisão de Taxa de Juros BoC
11:30 – USA – Estoques de Petróleo Bruto do DoE
14:30 – BRA – Fluxo Cambial Estrangeiros
15:00 – USA – Livro Bege
Agenda de Autoridades:
11:30 – CAD – Coletiva de Imprensa com o presidente do BoC, Tiff Macklem
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — operam em baixa nesta quarta-feira, pressionados pela combinação entre petróleo mais caro e rendimentos elevados dos Treasuries. A retomada dos confrontos entre Estados Unidos e Irã recolocou o risco geopolítico no centro das atenções e aumentou as preocupações com uma nova pressão sobre a inflação.Depois de algumas semanas de relativa estabilidade no Oriente Médio, os recentes ataques voltaram a elevar o risco de uma escalada do conflito. Para Ryan Isherwood, fundador e CEO da Significance Capital, “as próximas semanas podem ser decisivas, já que o Irã estaria em uma posição mais favorável para negociar antes das eleições de meio de mandato nos Estados Unidos.”
O principal canal de transmissão para os mercados continua sendo o petróleo. Uma intensificação dos confrontos poderia provocar novas altas da commodity, pressionando custos de empresas e consumidores e dificultando ainda mais o trabalho do Federal Reserve.
O cenário ganha importância depois que os traders aumentaram significativamente as apostas em uma alta dos juros já em setembro. A mudança ocorreu após o presidente do Fed, Kevin Warsh, reforçar em Jackson Hole que o combate à inflação permanece como prioridade da autoridade monetária.
Para Isherwood, porém, “ainda existem dúvidas sobre a disposição do Fed para elevar os juros tão próximo das eleições americanas. O risco é que um novo choque de energia coloque o banco central diante de um dilema: inflação mais alta justificaria uma política monetária mais restritiva, enquanto o impacto do petróleo sobre consumo e atividade poderia simultaneamente enfraquecer o crescimento econômico.”
Essa preocupação também aparece no mercado de títulos. Os rendimentos dos Treasuries permanecem elevados, aumentando o retorno oferecido pelos ativos considerados livres de risco e reduzindo, consequentemente, a atratividade relativa das ações.
Além do cenário macroeconômico e geopolítico, Wall Street entra em um período historicamente desfavorável. Desde 1926, o S&P 500 registra queda média de 0,7% em setembro, tornando o mês o pior do calendário para o índice e o único com retorno médio negativo.
No pré-mercado, a Dell dispara quase 10% após elevar suas projeções de receita e lucro para o ano.
Entre as Sete Magníficas, o desempenho é misto. Alphabet e Tesla avançam 0,81% e 0,42%, respectivamente, enquanto Nvidia e Microsoft operam no campo negativo.
As empresas de energia continuam entre as poucas beneficiadas pelo ambiente atual. Com o Brent registrando nova valorização, Chevron e Valero Energy sobem cerca de 0,4% cada.
No calendário econômico, as atenções começam a se voltar para o relatório Payroll de sexta-feira. Depois de indicadores de inflação com sinais contraditórios, os números do mercado de trabalho serão importantes para avaliar a resistência da economia e calibrar as expectativas para a decisão de juros do Fed em setembro.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — operam em baixa nesta quarta-feira, acompanhando a deterioração do sentimento global. A nova escalada entre Estados Unidos e Irã impulsionou os preços da energia e aumentou as preocupações com inflação e juros mais elevados.O Euro Stoxx 50
EURO50 recua 0,4%, enquanto o DAX GER40 cai 0,7%. A pressão é disseminada entre os setores, com as ações de varejo entre os principais destaques negativos, em queda de 1,5%.O petróleo voltou ao centro das atenções depois que o Brent ultrapassou US$ 95 por barril durante a madrugada. Estados Unidos e Irã realizaram novos ataques durante a noite, na escalada mais intensa do conflito em semanas, aumentando novamente os riscos para o fornecimento global de energia.
A Europa aparece particularmente exposta a esse cenário por sua dependência das importações energéticas. Um período prolongado de petróleo e gás mais caros poderia pressionar novamente a inflação justamente quando o Banco Central Europeu se prepara para manter uma política monetária mais restritiva.
A mudança de cenário já provoca uma forte reação no mercado de títulos. O rendimento dos títulos alemães de 10 anos atingiu o maior nível desde abril de 2011. Os traders agora atribuem cerca de 35% de probabilidade de a taxa de depósito do BCE chegar a 3% até março de 2027, ante aproximadamente 25% na semana passada.
O avanço dos rendimentos também aumenta a preocupação com as contas públicas das economias mais endividadas da região. França, Itália e Reino Unido permanecem no radar, já que custos de financiamento persistentemente elevados podem ampliar a pressão fiscal. Na França, essas preocupações já provocaram fortes perdas nas ações durante a semana passada, em meio também às incertezas relacionadas às eleições do próximo ano.
Apesar do ambiente mais adverso, os resultados corporativos recentes continuam oferecendo algum suporte às bolsas. A última temporada de balanços mostrou que muitas empresas europeias estão absorvendo os impactos do cenário econômico e geopolítico melhor do que o mercado antecipava.
Mark Haefele, diretor de investimentos da UBS Global Wealth Management, manteve uma visão positiva para as ações da zona do euro, argumentando que a melhora da atividade econômica, resultados corporativos mais fortes e avaliações ainda razoáveis compensam parte dos riscos relacionados à energia, aos rendimentos e à perspectiva de novos aumentos dos juros pelo BCE.
Entre os setores, os bancos ajudam a limitar as perdas, beneficiados pela perspectiva de taxas de juros mais elevadas. Deutsche Bank sobe 2,2% após o Goldman Sachs elevar sua recomendação de "neutra" para "compra".
Na contramão, Société Générale recua 1,2% depois que o Goldman Sachs reduziu sua recomendação de "compra" para "neutra".
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50Os mercados da Ásia-Pacífico encerraram em forte queda nesta quarta-feira, atingidos simultaneamente pela escalada militar entre Estados Unidos e Irã e pela alta dos rendimentos dos títulos globais. O avanço do petróleo aumentou os temores de inflação e desaceleração econômica, enquanto a perspectiva de juros mais elevados pressionou principalmente as ações de tecnologia.
No Japão, o Nikkei 225
NI225 despencou 2,9%, depois que novas declarações do Banco do Japão aumentaram significativamente a possibilidade de uma alta dos juros já na reunião de 18 de setembro.O presidente do BoJ, Kazuo Ueda, afirmou que o conselho discutirá neste mês se as condições econômicas e os riscos inflacionários já justificam um novo aperto monetário. Embora tenha evitado antecipar uma decisão, Ueda reforçou que o banco pretende continuar elevando os juros caso seu cenário para atividade e inflação se confirme.
A sinalização ganhou força após o Departamento do Tesouro dos EUA informar que o secretário Scott Bessent se reuniu com Ueda e defendeu medidas monetárias "decisivas" para combater a desvalorização do iene.
O tom mais duro também foi reforçado por Hajime Takata, membro do conselho do BoJ, que defendeu aumentos de juros mais ágeis diante das pressões inflacionárias, em vez de seguir um ritmo previamente estabelecido entre as decisões.
A mudança nas expectativas provocou forte reação no mercado de títulos. O rendimento do JGB de dois anos, particularmente sensível à política monetária, atingiu 1,83%, maior nível desde 1995.
As ações de crescimento estiveram entre as mais pressionadas em Tóquio. SoftBank Group despencou 6,42%, enquanto Tokyo Electron e Advantest, ligadas à indústria de semicondutores, recuaram 3,4% e 2,52%, respectivamente.
A aversão ao risco foi ainda mais intensa na Coreia do Sul. O Kospi
KOSPI caiu 4%, atingindo a mínima em duas semanas e registrando a maior perda entre os principais índices da região. Samsung Electronics recuou 4,02% e SK Hynix perdeu 4,73%.Em Taiwan, o TWSE 50
TW50 caiu 1,8%, também pressionado pelas empresas de tecnologia. A TSMC, principal peso do mercado local, recuou 2,3%.Na China continental, Shanghai
000001, Shenzhen 399001 e China A50 XIN9 perderam até 1,9%, acompanhando a deterioração do sentimento global. Em Hong Kong, o Hang Seng HSI mostrou maior resistência e encerrou próximo da estabilidade.Além dos juros, a retomada dos ataques americanos contra o Irã voltou a pressionar os preços do petróleo, ampliando as preocupações de que um novo choque de energia possa simultaneamente elevar a inflação e prejudicar o crescimento global.
Na Austrália, o ASX 200
XJO recuou 1%, pressionado principalmente pelas grandes mineradoras. BHP caiu 3,3%, enquanto Rio Tinto encerrou em baixa de 1,5%.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.