
Agenda de Indicadores:
8:25 – BRA – Boletim Focus
9:30 – USA – Pedidos de Bens Duráveis (Junho)
11:00 – USA – PIB Agora do Fed de Atlanta
14:00 – USA – Leilão de T-Note de 2 anos
14:00 – USA – Leilão de T-Note de 5 anos
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLQ2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
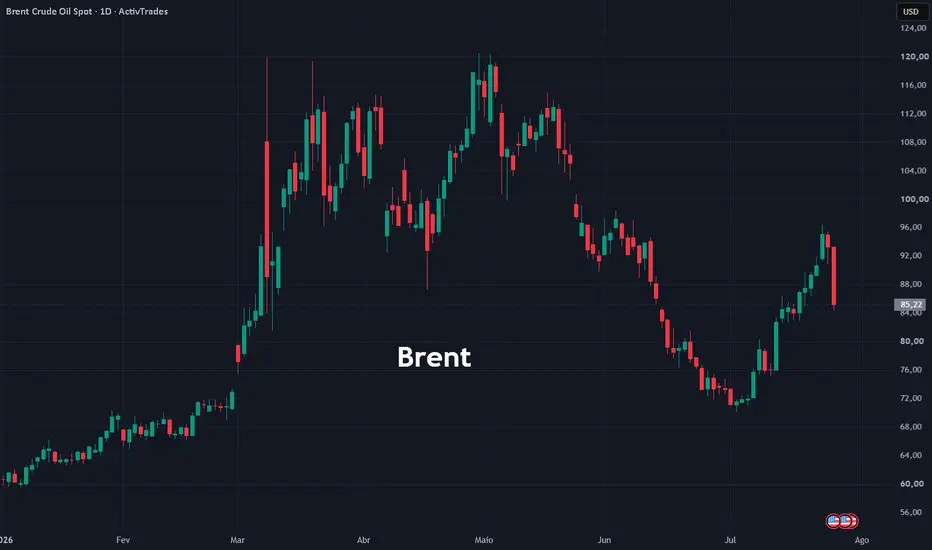
 USARUS — iniciam a semana em alta, refletindo a melhora do apetite por risco após Estados Unidos e Irã anunciarem uma pausa nas hostilidades durante o fim de semana. O alívio geopolítico desencadeou uma forte correção nos preços do petróleo, reduzindo assim, as pressões inflacionárias de curto prazo.
Os contratos do Brent Spot recuam cerca de 8,6%, sendo negociados próximos de US$ 85 por barril, devolvendo parte dos ganhos acumulados desde o início de julho. A queda da commodity favorece empresas intensivas em consumo de combustível e impulsiona setores que haviam sido fortemente penalizados nas últimas semanas.
No pré-mercado, as companhias aéreas lideram os ganhos. As ações da Delta Air Lines avançam 2,6%, enquanto a American Airlines sobe 3%. As operadoras de cruzeiros Royal Caribbean e Carnival também registram altas próximas de 3,2%, refletindo a expectativa de redução dos custos operacionais com combustíveis.
Na direção oposta, as petroleiras sentem o impacto da queda do petróleo. Chevron e Exxon Mobil recuam cerca de 2,6% e 3%, respectivamente, acompanhando a desvalorização da commodity.
Apesar da melhora do sentimento, o mercado continua monitorando atentamente o Oriente Médio. Embora Washington e Teerã tenham anunciado uma suspensão das hostilidades, o fluxo de embarcações pelo Estreito de Ormuz permanece reduzido, enquanto os ataques promovidos pelos houthis, apoiados pelo Irã, contra instalações petrolíferas sauditas no Mar Vermelho continuam representando um importante risco para o abastecimento mundial de petróleo.
A mudança no cenário geopolítico ocorre poucos dias antes da decisão de política monetária do Federal Reserve. Nas últimas semanas, o temor de um choque nos preços da energia voltou a alimentar preocupações com a inflação, alterando significativamente as expectativas para os juros nos Estados Unidos.
Desde que Kevin Warsh assumiu a presidência do Fed, a autoridade monetária adotou uma comunicação mais discreta e menos previsível, aumentando a incerteza dos mercados sobre os próximos passos da política monetária.
O mercado atribui atualmente cerca de 31% de probabilidade a uma elevação de 25 pontos-base já na reunião desta semana, mantendo a expectativa de pelo menos um aumento adicional dos juros até o final do ano.
A melhora do ambiente de risco também beneficia os ativos mais sensíveis ao custo do dinheiro. Os contratos futuros do Russell 2000, índice que reúne empresas de menor capitalização, avançam cerca de 1,2%, enquanto o índice de volatilidade VIX recua aproximadamente 4%, para 18,35 pontos, sinalizando uma redução da demanda por proteção.
Além da reunião do Fed, a atenção dos investidores estará concentrada na temporada de balanços. Nesta semana, Microsoft, Amazon, Meta e Apple divulgarão seus resultados, em um momento decisivo para avaliar se o ciclo de investimentos bilionários em inteligência artificial continua justificando as elevadas avaliações do setor de tecnologia.
No pré-mercado, Microsoft, Amazon e Meta avançam mais de 1%, enquanto a Apple sobe 0,3%. Entre as fabricantes de semicondutores, Marvell Technology registra alta de 3,5%, Micron ganha 3,2% e Nvidia avança 1,2%, em um movimento de recuperação após as fortes perdas recentes.
Entretanto, o entusiasmo em torno da inteligência artificial vem sendo gradualmente substituído por uma análise mais criteriosa sobre o retorno desses investimentos. Os balanços divulgados na semana passada por Alphabet e Tesla reforçaram essa mudança de percepção. Apesar do crescimento das receitas, ambas apresentaram forte deterioração na geração de caixa em função do aumento expressivo dos investimentos em infraestrutura para IA, reacendendo dúvidas sobre quanto tempo o mercado continuará disposto a financiar esse ciclo de expansão.
Esse movimento já começa a se refletir nos principais índices do setor. O Nasdaq acumula queda de aproximadamente 8% em relação ao seu recorde histórico, enquanto o ETF de semicondutores SOXX.US entrou oficialmente em mercado em baixa (bear market) ao recuar cerca de 20% desde sua máxima histórica, evidenciando a realização de lucros em um dos segmentos que mais se valorizaram nos últimos anos.
No mercado financeiro, uma queda de 10% em relação ao topo histórico caracteriza uma correção técnica. Já um recuo de 20% ou mais é classificado como mercado em baixa (bear market), indicando uma deterioração mais profunda do sentimento dos traders e uma mudança relevante na tendência do mercado.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — iniciam a semana em forte alta, impulsionados pelo alívio nas tensões geopolíticas após Estados Unidos e Irã anunciarem uma pausa nas hostilidades durante o fim de semana. A trégua provocou uma forte queda nos preços do petróleo e devolveu o apetite por risco aos mercados globais.
O Euro Stoxx 50EURO50 avança cerca de 1,2%, enquanto o DAX GER40, da Alemanha, sobe aproximadamente 1,5%, acompanhando o movimento positivo observado nos futuros de Wall Street e nas bolsas asiáticas.
A queda do petróleo favorece principalmente os setores mais sensíveis aos custos de energia. As ações de viagens e lazer lideram os ganhos no STOXX 600, com alta próxima de 2,3%, refletindo a expectativa de redução das despesas operacionais das companhias aéreas. Lufthansa, IAG e Ryanair avançam cerca de 3% cada, figurando entre os principais destaques do pregão.
Na direção oposta, o setor de energia registra o pior desempenho da sessão. O índice que reúne as petroleiras europeias recua aproximadamente 2%, pressionado pela forte desvalorização do petróleo após a redução das preocupações com interrupções no fornecimento global.
Apesar do alívio observado nesta segunda-feira, analistas continuam alertando que o cenário permanece frágil. Em relatório, o UBS destacou que "a situação ainda não está clara, e o risco de uma escalada permanece elevado. Não se pode descartar um novo teste das máximas do petróleo registradas no início do ano caso as ações militares voltem a se intensificar."
Mesmo assim, os traders optaram por reduzir posições defensivas e voltar a buscar ativos de maior risco, movimento que impulsionou as bolsas globais após uma semana marcada pela forte volatilidade.
Além do noticiário geopolítico, a atenção dos mercados se volta para uma das semanas mais importantes do trimestre. As decisões de política monetária do Federal Reserve, do Banco da Inglaterra (BoE) e do Banco do Japão (BoJ) deverão fornecer novas indicações sobre o rumo dos juros nas principais economias do mundo, em um momento em que a inflação continua sendo influenciada pela volatilidade dos preços da energia.
A temporada de balanços também ganha intensidade. Nos Estados Unidos, Microsoft, Meta Platforms, Amazon e Apple divulgarão seus resultados, em um teste importante para avaliar se o ciclo de investimentos bilionários em inteligência artificial continua sendo capaz de sustentar o crescimento dos lucros e as elevadas avaliações do setor de tecnologia.
Na Europa, um dos destaques corporativos é a AstraZeneca. As ações da farmacêutica avançam cerca de 1,3% após a companhia divulgar lucro acima das expectativas no segundo trimestre e reafirmar suas projeções para 2026.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico iniciaram a semana em forte alta, impulsionados pela melhora do cenário geopolítico no Oriente Médio após a pausa nas hostilidades entre Estados Unidos e Irã. O alívio nas tensões reduziu os preços do petróleo, favorecendo o apetite por risco, enquanto a estreia da fabricante chinesa de chips CXMT roubou a atenção dos traders e impulsionou as bolsas da China.
Na China continental e em Hong Kong, os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI avançaram até 2,7%, liderados pelas ações de tecnologia e semicondutores.
O grande destaque da sessão foi a abertura de capital da CXMT, fabricante chinesa de chips de memória, cujas ações dispararam 466% no primeiro dia de negociação na Bolsa de Xangai. A valorização transformou imediatamente a companhia na empresa de maior valor de mercado da China.
Para William Xin, presidente da Spring Mountain Pu Jiang Investment Management, a estreia da empresa poderá influenciar todo o setor. Segundo o executivo: "A CXMT é uma gigante chinesa na fabricação de chips, e sua abertura de capital dará novo fôlego a uma série de empresas em sua cadeia de suprimentos… O desempenho das ações nos próximos dias terá um grande impacto no humor do mercado."
No Japão, o índice Nikkei 225NI225 avançou 0,5%, beneficiado pela queda dos preços do petróleo, que reduziu parte da pressão sobre os custos de energia da economia japonesa. O mercado também começou a se posicionar para uma semana importante de balanços no setor de semicondutores, com a Advantest divulgando seus resultados na quarta-feira e a Kioxia prevista para anunciar seus números na sexta-feira.
O movimento comprador foi amplo na Bolsa de Tóquio. Das 225 ações que compõem o Nikkei, 194 encerraram o pregão em alta, enquanto apenas 31 registraram queda, indicando um fortalecimento generalizado do sentimento positivo.
Na Coreia do Sul, o índice Kospi KOSPI subiu 1%, sustentado principalmente pelas ações das gigantes de memória Samsung Electronics e SK Hynix, que avançaram 1,8% e 3,2%, respectivamente, acompanhando a recuperação do setor global de tecnologia.
Na contramão da região, o índice TWSE 50 TW50, de Taiwan, encerrou o dia com leve queda, pressionado pela realização de lucros nas empresas de tecnologia após a forte valorização acumulada nas últimas semanas.
Na Austrália, o índice ASX 200 XJO avançou 1,4%, refletindo um movimento disseminado de compra. Apenas o setor de energia fechou em baixa, pressionado pela queda do petróleo, enquanto os demais segmentos da bolsa australiana registraram ganhos consistentes ao longo da sessão.
8:25 – BRA – Boletim Focus
9:30 – USA – Pedidos de Bens Duráveis (Junho)
11:00 – USA – PIB Agora do Fed de Atlanta
14:00 – USA – Leilão de T-Note de 2 anos
14:00 – USA – Leilão de T-Note de 5 anos
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLQ2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — iniciam a semana em alta, refletindo a melhora do apetite por risco após Estados Unidos e Irã anunciarem uma pausa nas hostilidades durante o fim de semana. O alívio geopolítico desencadeou uma forte correção nos preços do petróleo, reduzindo assim, as pressões inflacionárias de curto prazo.Os contratos do Brent Spot recuam cerca de 8,6%, sendo negociados próximos de US$ 85 por barril, devolvendo parte dos ganhos acumulados desde o início de julho. A queda da commodity favorece empresas intensivas em consumo de combustível e impulsiona setores que haviam sido fortemente penalizados nas últimas semanas.
No pré-mercado, as companhias aéreas lideram os ganhos. As ações da Delta Air Lines avançam 2,6%, enquanto a American Airlines sobe 3%. As operadoras de cruzeiros Royal Caribbean e Carnival também registram altas próximas de 3,2%, refletindo a expectativa de redução dos custos operacionais com combustíveis.
Na direção oposta, as petroleiras sentem o impacto da queda do petróleo. Chevron e Exxon Mobil recuam cerca de 2,6% e 3%, respectivamente, acompanhando a desvalorização da commodity.
Apesar da melhora do sentimento, o mercado continua monitorando atentamente o Oriente Médio. Embora Washington e Teerã tenham anunciado uma suspensão das hostilidades, o fluxo de embarcações pelo Estreito de Ormuz permanece reduzido, enquanto os ataques promovidos pelos houthis, apoiados pelo Irã, contra instalações petrolíferas sauditas no Mar Vermelho continuam representando um importante risco para o abastecimento mundial de petróleo.
A mudança no cenário geopolítico ocorre poucos dias antes da decisão de política monetária do Federal Reserve. Nas últimas semanas, o temor de um choque nos preços da energia voltou a alimentar preocupações com a inflação, alterando significativamente as expectativas para os juros nos Estados Unidos.
Desde que Kevin Warsh assumiu a presidência do Fed, a autoridade monetária adotou uma comunicação mais discreta e menos previsível, aumentando a incerteza dos mercados sobre os próximos passos da política monetária.
O mercado atribui atualmente cerca de 31% de probabilidade a uma elevação de 25 pontos-base já na reunião desta semana, mantendo a expectativa de pelo menos um aumento adicional dos juros até o final do ano.
A melhora do ambiente de risco também beneficia os ativos mais sensíveis ao custo do dinheiro. Os contratos futuros do Russell 2000, índice que reúne empresas de menor capitalização, avançam cerca de 1,2%, enquanto o índice de volatilidade VIX recua aproximadamente 4%, para 18,35 pontos, sinalizando uma redução da demanda por proteção.
Além da reunião do Fed, a atenção dos investidores estará concentrada na temporada de balanços. Nesta semana, Microsoft, Amazon, Meta e Apple divulgarão seus resultados, em um momento decisivo para avaliar se o ciclo de investimentos bilionários em inteligência artificial continua justificando as elevadas avaliações do setor de tecnologia.
No pré-mercado, Microsoft, Amazon e Meta avançam mais de 1%, enquanto a Apple sobe 0,3%. Entre as fabricantes de semicondutores, Marvell Technology registra alta de 3,5%, Micron ganha 3,2% e Nvidia avança 1,2%, em um movimento de recuperação após as fortes perdas recentes.
Entretanto, o entusiasmo em torno da inteligência artificial vem sendo gradualmente substituído por uma análise mais criteriosa sobre o retorno desses investimentos. Os balanços divulgados na semana passada por Alphabet e Tesla reforçaram essa mudança de percepção. Apesar do crescimento das receitas, ambas apresentaram forte deterioração na geração de caixa em função do aumento expressivo dos investimentos em infraestrutura para IA, reacendendo dúvidas sobre quanto tempo o mercado continuará disposto a financiar esse ciclo de expansão.
Esse movimento já começa a se refletir nos principais índices do setor. O Nasdaq acumula queda de aproximadamente 8% em relação ao seu recorde histórico, enquanto o ETF de semicondutores SOXX.US entrou oficialmente em mercado em baixa (bear market) ao recuar cerca de 20% desde sua máxima histórica, evidenciando a realização de lucros em um dos segmentos que mais se valorizaram nos últimos anos.
No mercado financeiro, uma queda de 10% em relação ao topo histórico caracteriza uma correção técnica. Já um recuo de 20% ou mais é classificado como mercado em baixa (bear market), indicando uma deterioração mais profunda do sentimento dos traders e uma mudança relevante na tendência do mercado.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — iniciam a semana em forte alta, impulsionados pelo alívio nas tensões geopolíticas após Estados Unidos e Irã anunciarem uma pausa nas hostilidades durante o fim de semana. A trégua provocou uma forte queda nos preços do petróleo e devolveu o apetite por risco aos mercados globais.O Euro Stoxx 50
EURO50 avança cerca de 1,2%, enquanto o DAX GER40, da Alemanha, sobe aproximadamente 1,5%, acompanhando o movimento positivo observado nos futuros de Wall Street e nas bolsas asiáticas.A queda do petróleo favorece principalmente os setores mais sensíveis aos custos de energia. As ações de viagens e lazer lideram os ganhos no STOXX 600, com alta próxima de 2,3%, refletindo a expectativa de redução das despesas operacionais das companhias aéreas. Lufthansa, IAG e Ryanair avançam cerca de 3% cada, figurando entre os principais destaques do pregão.
Na direção oposta, o setor de energia registra o pior desempenho da sessão. O índice que reúne as petroleiras europeias recua aproximadamente 2%, pressionado pela forte desvalorização do petróleo após a redução das preocupações com interrupções no fornecimento global.
Apesar do alívio observado nesta segunda-feira, analistas continuam alertando que o cenário permanece frágil. Em relatório, o UBS destacou que "a situação ainda não está clara, e o risco de uma escalada permanece elevado. Não se pode descartar um novo teste das máximas do petróleo registradas no início do ano caso as ações militares voltem a se intensificar."
Mesmo assim, os traders optaram por reduzir posições defensivas e voltar a buscar ativos de maior risco, movimento que impulsionou as bolsas globais após uma semana marcada pela forte volatilidade.
Além do noticiário geopolítico, a atenção dos mercados se volta para uma das semanas mais importantes do trimestre. As decisões de política monetária do Federal Reserve, do Banco da Inglaterra (BoE) e do Banco do Japão (BoJ) deverão fornecer novas indicações sobre o rumo dos juros nas principais economias do mundo, em um momento em que a inflação continua sendo influenciada pela volatilidade dos preços da energia.
A temporada de balanços também ganha intensidade. Nos Estados Unidos, Microsoft, Meta Platforms, Amazon e Apple divulgarão seus resultados, em um teste importante para avaliar se o ciclo de investimentos bilionários em inteligência artificial continua sendo capaz de sustentar o crescimento dos lucros e as elevadas avaliações do setor de tecnologia.
Na Europa, um dos destaques corporativos é a AstraZeneca. As ações da farmacêutica avançam cerca de 1,3% após a companhia divulgar lucro acima das expectativas no segundo trimestre e reafirmar suas projeções para 2026.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico iniciaram a semana em forte alta, impulsionados pela melhora do cenário geopolítico no Oriente Médio após a pausa nas hostilidades entre Estados Unidos e Irã. O alívio nas tensões reduziu os preços do petróleo, favorecendo o apetite por risco, enquanto a estreia da fabricante chinesa de chips CXMT roubou a atenção dos traders e impulsionou as bolsas da China.
Na China continental e em Hong Kong, os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI avançaram até 2,7%, liderados pelas ações de tecnologia e semicondutores.O grande destaque da sessão foi a abertura de capital da CXMT, fabricante chinesa de chips de memória, cujas ações dispararam 466% no primeiro dia de negociação na Bolsa de Xangai. A valorização transformou imediatamente a companhia na empresa de maior valor de mercado da China.
Para William Xin, presidente da Spring Mountain Pu Jiang Investment Management, a estreia da empresa poderá influenciar todo o setor. Segundo o executivo: "A CXMT é uma gigante chinesa na fabricação de chips, e sua abertura de capital dará novo fôlego a uma série de empresas em sua cadeia de suprimentos… O desempenho das ações nos próximos dias terá um grande impacto no humor do mercado."
No Japão, o índice Nikkei 225
NI225 avançou 0,5%, beneficiado pela queda dos preços do petróleo, que reduziu parte da pressão sobre os custos de energia da economia japonesa. O mercado também começou a se posicionar para uma semana importante de balanços no setor de semicondutores, com a Advantest divulgando seus resultados na quarta-feira e a Kioxia prevista para anunciar seus números na sexta-feira.O movimento comprador foi amplo na Bolsa de Tóquio. Das 225 ações que compõem o Nikkei, 194 encerraram o pregão em alta, enquanto apenas 31 registraram queda, indicando um fortalecimento generalizado do sentimento positivo.
Na Coreia do Sul, o índice Kospi
KOSPI subiu 1%, sustentado principalmente pelas ações das gigantes de memória Samsung Electronics e SK Hynix, que avançaram 1,8% e 3,2%, respectivamente, acompanhando a recuperação do setor global de tecnologia.Na contramão da região, o índice TWSE 50
TW50, de Taiwan, encerrou o dia com leve queda, pressionado pela realização de lucros nas empresas de tecnologia após a forte valorização acumulada nas últimas semanas.Na Austrália, o índice ASX 200
XJO avançou 1,4%, refletindo um movimento disseminado de compra. Apenas o setor de energia fechou em baixa, pressionado pela queda do petróleo, enquanto os demais segmentos da bolsa australiana registraram ganhos consistentes ao longo da sessão.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.