
Agenda de Indicadores:
9:00 – BRA – IPCA-15
9:30 – USA – Índice de Despesas de Consumo Pessoal (PCE) (Junho)
9:30 – USA – Renda e Gastos Pessoais
9:30 – USA – PIB do 2º Trimestre (2ª Prévia)
9:30 – USA – PCE do 2º Trimestre (Deflator do PIB)
11:00 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
11:30 – USA – Estoques de Petróleo Bruto DoE
14:00 – USA – Leilão de T-Note de 5 anos
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Balanços:
17:20 – USA – Nvidia (NVDA)
Brasil

Acompanhe o Pré-Market de NY: EWZ
 VALE
 PBR
 ITUB
 BBD
 BSBR
Ativos brasileiros negociados na ActivTrades BRA50 $ACTIVTRADES:MINDOLU2026
Estados Unidos

Os futuros dos principais índices de Nova York — USA500,
 USAIND,
 USATEC e
 USARUS — apresentam pouca variação nesta quarta-feira, com os traders adotando cautela antes dos resultados da Nvidia e de importantes dados de inflação, que podem influenciar as expectativas para a trajetória dos juros nos EUA.
O relatório de Despesas de Consumo Pessoal (PCE), que contém o indicador de inflação preferido do Federal Reserve, será um dos principais destaques do dia. As projeções apontam para uma inflação anual de 3,6% em julho, ante 3,7% em junho. A segunda estimativa do PIB dos EUA também será divulgada hoje.
Os mercados precificam um aumento de 25 pontos-base nos juros até o fim de 2026, embora os últimos dados de inflação ao consumidor tenham reduzido significativamente as apostas em um aumento já na reunião de setembro.
No mercado acionário, todas as atenções estão voltadas para a Nvidia, cujos resultados trimestrais são vistos como o próximo grande teste para a valorização das ações impulsionada pela inteligência artificial. Qualquer sinal de desaceleração do crescimento pode reacender dúvidas sobre a sustentabilidade dos elevados investimentos em IA e definir o tom dos mercados para o restante da semana. As ações da Nvidia sobem 0,2% no pré-mercado.
Apesar das expectativas de resultados robustos, os investidores estarão atentos a sinais de redução no ritmo de investimentos dos grandes clientes da companhia e à elevada concentração das receitas da Nvidia em um número relativamente pequeno de compradores.
Um balanço acima das expectativas também pode aprofundar a divergência entre as empresas de semicondutores, grandes beneficiárias do ciclo de investimentos em infraestrutura de IA, e as ações de software, que vêm apresentando desempenho significativamente mais fraco neste ano.
Antes da abertura, Adobe, ServiceNow e Atlassian recuam mais de 2% cada. Os resultados de diversas empresas do setor de consumo também estarão no radar dos traders.
No Oriente Médio, o Irã afirmou ter retomado as negociações com Omã sobre a gestão do Estreito de Ormuz, contribuindo para uma melhora moderada do apetite por risco.
Além dos dados econômicos e do balanço da Nvidia, as atenções permanecem voltadas para o discurso do presidente do Federal Reserve, Kevin Warsh, no simpósio de Jackson Hole, na sexta-feira. O mercado buscará pistas sobre como o banco central pretende conduzir a política monetária diante das pressões inflacionárias, da desaceleração da atividade e das recentes tensões no mercado de títulos.
Segundo Kevin Thozet, membro do comitê de investimentos da Carmignac, uma postura mais branda de Warsh, concentrada na desaceleração do crescimento e nos riscos para o mercado de trabalho, poderia pressionar os rendimentos reais dos títulos e o dólar, favorecendo as ações.
Por outro lado, um discurso mais agressivo, enfatizando os riscos inflacionários e a possibilidade de novos aumentos dos juros, poderia pressionar os rendimentos de curto prazo para cima. Um discurso que não consiga convencer os investidores sobre a estratégia do Fed também poderia renovar a pressão sobre os juros de longo prazo.
Europa

Os principais índices acionários da Europa — EURO50,
 GER40,
 GERMID50,
 ESP35,
 UK100,
 FRA40,
 ITA40 e
 SWI20 — avançam moderadamente nesta quarta-feira, com os traders dividindo as atenções entre o balanço da Nvidia e os sinais de uma possível reabertura do Estreito de Ormuz, que pressionam os preços do petróleo para baixo.
O Euro Stoxx 50EURO50 sobe 0,2%, com o setor de luxo liderando os ganhos, em alta de 1,2%.
Na direção oposta, as ações de tecnologia recuam cerca de 1% antes dos resultados da Nvidia, previstos para depois do fechamento de Wall Street. O mercado espera crescimento de 82,8% nas vendas trimestrais, para US$ 104,2 bilhões, enquanto a margem bruta ajustada deve permanecer próxima de 75%.
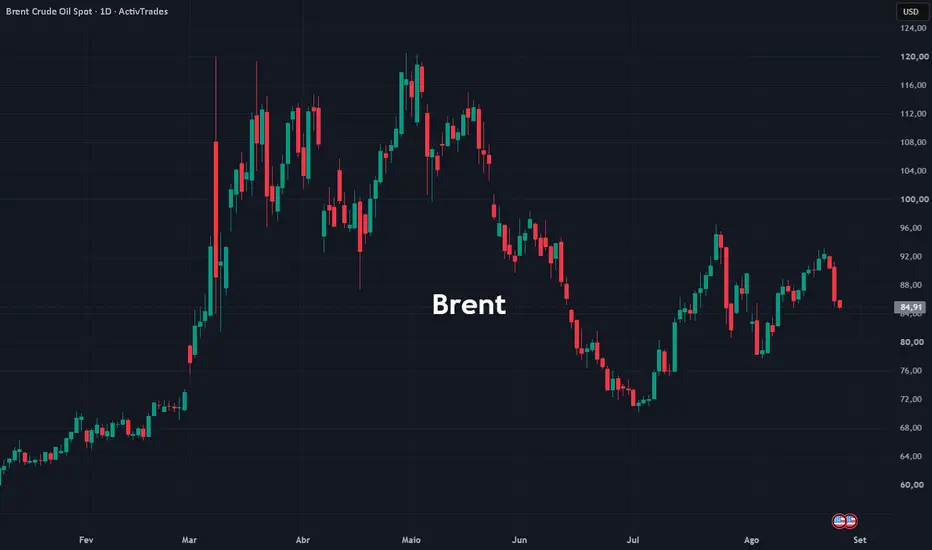
No mercado de energia, o Brent cai pelo terceiro dia consecutivo, recuando mais de 1%, para cerca de US$ 85 por barril. A perspectiva de recuperação dos fluxos de petróleo pelo Estreito de Ormuz reduz o prêmio de risco da commodity e ajuda a aliviar os rendimentos dos títulos. O setor de energia cai 1,2% e registra o pior desempenho do STOXX 600.
As atenções também estarão voltadas para os dados de inflação dos EUA, previstos para as 9h30 (horário de Brasília), e para o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole, na sexta-feira. Ambos poderão redefinir as expectativas para a trajetória dos juros americanos.
Na Europa, membros do Banco Central Europeu demonstram disposição para elevar os juros na reunião de setembro, buscando conter os efeitos inflacionários provocados pela guerra com o Irã. Ainda assim, há resistência em sinalizar antecipadamente novos aumentos após essa reunião.
Entre as ações individuais, a SAP despenca 4,2% e exerce uma das maiores pressões sobre o STOXX 600. A fabricante alemã de software é penalizada após projeções decepcionantes da americana Intuit para o setor e pelo rebaixamento de sua recomendação pelo UBS para “neutra”.
Ásia/Pacífico

Ativos asiáticos negociados na ActivTrades: HKIND
 JP225
 CHINAA50
Os mercados da Ásia-Pacífico encerraram majoritariamente em alta nesta quarta-feira, com os traders se posicionando para o balanço da Nvidia e para os dados de inflação dos EUA, que podem redefinir as expectativas para os próximos passos do Federal Reserve. Sinais de avanço nas negociações para a reabertura do Estreito de Ormuz também favoreceram o apetite por risco.
Na China continental e em Hong Kong, os índices Shanghai 000001, Shenzhen
 399001, China A50 XIN9 e Hang Seng HSI avançaram entre 0,6% e 0,8%, sustentados pela recuperação das ações de tecnologia e da cadeia de inteligência artificial.
O STAR 50, concentrado em empresas de tecnologia, subiu 1,7%, enquanto o CSI Semiconductor ganhou 1,8%. Analistas do HSBC, porém, alertaram que as avaliações das empresas chinesas ligadas à IA permanecem elevadas e que novos avanços dependerão cada vez mais da expansão das aplicações e da capacidade de monetização da tecnologia.
Nas demais bolsas mais expostas ao setor, o Nikkei 225NI225, do Japão, avançou 0,6%, o Kospi  KOSPI, da Coreia do Sul, ganhou 1%, e o TWSE 50
 TW50, de Taiwan, subiu 1,9%. As ações de tecnologia chegaram a recuar no início da sessão, mas reverteram as perdas ao longo do pregão antes dos resultados da Nvidia.
Entre as principais fabricantes de semicondutores, Samsung Electronics avançou 1,75%, SK Hynix ganhou 0,6% e TSMC subiu 0,6%.
Na contramão da região, o ASX 200 XJO, da Austrália, recuou 0,4%, com perdas disseminadas pela maioria dos setores.
9:00 – BRA – IPCA-15
9:30 – USA – Índice de Despesas de Consumo Pessoal (PCE) (Junho)
9:30 – USA – Renda e Gastos Pessoais
9:30 – USA – PIB do 2º Trimestre (2ª Prévia)
9:30 – USA – PCE do 2º Trimestre (Deflator do PIB)
11:00 – USA – PIB Agora do Fed de Atlanta (3º Trimestre)
11:30 – USA – Estoques de Petróleo Bruto DoE
14:00 – USA – Leilão de T-Note de 5 anos
14:30 – BRA – Fluxo Cambial Estrangeiros
Agenda de Balanços:
17:20 – USA – Nvidia (NVDA)
Brasil
Acompanhe o Pré-Market de NY:
EWZ VALE PBR ITUB BBD BSBR Ativos brasileiros negociados na ActivTrades
BRA50 $ACTIVTRADES:MINDOLU2026Estados Unidos
Os futuros dos principais índices de Nova York —
USA500, USAIND, USATEC e USARUS — apresentam pouca variação nesta quarta-feira, com os traders adotando cautela antes dos resultados da Nvidia e de importantes dados de inflação, que podem influenciar as expectativas para a trajetória dos juros nos EUA.O relatório de Despesas de Consumo Pessoal (PCE), que contém o indicador de inflação preferido do Federal Reserve, será um dos principais destaques do dia. As projeções apontam para uma inflação anual de 3,6% em julho, ante 3,7% em junho. A segunda estimativa do PIB dos EUA também será divulgada hoje.
Os mercados precificam um aumento de 25 pontos-base nos juros até o fim de 2026, embora os últimos dados de inflação ao consumidor tenham reduzido significativamente as apostas em um aumento já na reunião de setembro.
No mercado acionário, todas as atenções estão voltadas para a Nvidia, cujos resultados trimestrais são vistos como o próximo grande teste para a valorização das ações impulsionada pela inteligência artificial. Qualquer sinal de desaceleração do crescimento pode reacender dúvidas sobre a sustentabilidade dos elevados investimentos em IA e definir o tom dos mercados para o restante da semana. As ações da Nvidia sobem 0,2% no pré-mercado.
Apesar das expectativas de resultados robustos, os investidores estarão atentos a sinais de redução no ritmo de investimentos dos grandes clientes da companhia e à elevada concentração das receitas da Nvidia em um número relativamente pequeno de compradores.
Um balanço acima das expectativas também pode aprofundar a divergência entre as empresas de semicondutores, grandes beneficiárias do ciclo de investimentos em infraestrutura de IA, e as ações de software, que vêm apresentando desempenho significativamente mais fraco neste ano.
Antes da abertura, Adobe, ServiceNow e Atlassian recuam mais de 2% cada. Os resultados de diversas empresas do setor de consumo também estarão no radar dos traders.
No Oriente Médio, o Irã afirmou ter retomado as negociações com Omã sobre a gestão do Estreito de Ormuz, contribuindo para uma melhora moderada do apetite por risco.
Além dos dados econômicos e do balanço da Nvidia, as atenções permanecem voltadas para o discurso do presidente do Federal Reserve, Kevin Warsh, no simpósio de Jackson Hole, na sexta-feira. O mercado buscará pistas sobre como o banco central pretende conduzir a política monetária diante das pressões inflacionárias, da desaceleração da atividade e das recentes tensões no mercado de títulos.
Segundo Kevin Thozet, membro do comitê de investimentos da Carmignac, uma postura mais branda de Warsh, concentrada na desaceleração do crescimento e nos riscos para o mercado de trabalho, poderia pressionar os rendimentos reais dos títulos e o dólar, favorecendo as ações.
Por outro lado, um discurso mais agressivo, enfatizando os riscos inflacionários e a possibilidade de novos aumentos dos juros, poderia pressionar os rendimentos de curto prazo para cima. Um discurso que não consiga convencer os investidores sobre a estratégia do Fed também poderia renovar a pressão sobre os juros de longo prazo.
Europa
Os principais índices acionários da Europa —
EURO50, GER40, GERMID50, ESP35, UK100, FRA40, ITA40 e SWI20 — avançam moderadamente nesta quarta-feira, com os traders dividindo as atenções entre o balanço da Nvidia e os sinais de uma possível reabertura do Estreito de Ormuz, que pressionam os preços do petróleo para baixo.O Euro Stoxx 50
EURO50 sobe 0,2%, com o setor de luxo liderando os ganhos, em alta de 1,2%.Na direção oposta, as ações de tecnologia recuam cerca de 1% antes dos resultados da Nvidia, previstos para depois do fechamento de Wall Street. O mercado espera crescimento de 82,8% nas vendas trimestrais, para US$ 104,2 bilhões, enquanto a margem bruta ajustada deve permanecer próxima de 75%.
No mercado de energia, o Brent cai pelo terceiro dia consecutivo, recuando mais de 1%, para cerca de US$ 85 por barril. A perspectiva de recuperação dos fluxos de petróleo pelo Estreito de Ormuz reduz o prêmio de risco da commodity e ajuda a aliviar os rendimentos dos títulos. O setor de energia cai 1,2% e registra o pior desempenho do STOXX 600.
As atenções também estarão voltadas para os dados de inflação dos EUA, previstos para as 9h30 (horário de Brasília), e para o discurso do presidente do Federal Reserve, Kevin Warsh, em Jackson Hole, na sexta-feira. Ambos poderão redefinir as expectativas para a trajetória dos juros americanos.
Na Europa, membros do Banco Central Europeu demonstram disposição para elevar os juros na reunião de setembro, buscando conter os efeitos inflacionários provocados pela guerra com o Irã. Ainda assim, há resistência em sinalizar antecipadamente novos aumentos após essa reunião.
Entre as ações individuais, a SAP despenca 4,2% e exerce uma das maiores pressões sobre o STOXX 600. A fabricante alemã de software é penalizada após projeções decepcionantes da americana Intuit para o setor e pelo rebaixamento de sua recomendação pelo UBS para “neutra”.
Ásia/Pacífico
Ativos asiáticos negociados na ActivTrades:
HKIND JP225 CHINAA50 Os mercados da Ásia-Pacífico encerraram majoritariamente em alta nesta quarta-feira, com os traders se posicionando para o balanço da Nvidia e para os dados de inflação dos EUA, que podem redefinir as expectativas para os próximos passos do Federal Reserve. Sinais de avanço nas negociações para a reabertura do Estreito de Ormuz também favoreceram o apetite por risco.
Na China continental e em Hong Kong, os índices Shanghai
000001, Shenzhen 399001, China A50 XIN9 e Hang Seng HSI avançaram entre 0,6% e 0,8%, sustentados pela recuperação das ações de tecnologia e da cadeia de inteligência artificial.O STAR 50, concentrado em empresas de tecnologia, subiu 1,7%, enquanto o CSI Semiconductor ganhou 1,8%. Analistas do HSBC, porém, alertaram que as avaliações das empresas chinesas ligadas à IA permanecem elevadas e que novos avanços dependerão cada vez mais da expansão das aplicações e da capacidade de monetização da tecnologia.
Nas demais bolsas mais expostas ao setor, o Nikkei 225
NI225, do Japão, avançou 0,6%, o Kospi KOSPI, da Coreia do Sul, ganhou 1%, e o TWSE 50 TW50, de Taiwan, subiu 1,9%. As ações de tecnologia chegaram a recuar no início da sessão, mas reverteram as perdas ao longo do pregão antes dos resultados da Nvidia.Entre as principais fabricantes de semicondutores, Samsung Electronics avançou 1,75%, SK Hynix ganhou 0,6% e TSMC subiu 0,6%.
Na contramão da região, o ASX 200
XJO, da Austrália, recuou 0,4%, com perdas disseminadas pela maioria dos setores.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.
Opere comigo ao Vivo os principais ativos globais: Ouro, Petróleo, Nasdaq, Ibovespa, Dólar e muito mais. Me chame no WhatsApp: wa.me/qr/2JZ2YOJM7DSYF1 - 49 99188 6710
Aviso legal
As informações e publicações não se destinam a ser, e não constituem, conselhos ou recomendações financeiras, de investimento, comerciais ou de outro tipo fornecidos ou endossados pela TradingView. Leia mais nos Termos de Uso.